
약 5,000만원 감소는 특정 상담 사례의 결과입니다. 미사용 마이너스통장 한도가 DSR에 반영되고, 주담대 유형에 따라 스트레스 금리 적용률도 달라져 나온 금액이므로 모든 차주에게 그대로 적용되지는 않습니다.
2,000만원 마이너스통장 사례는 어떤 조건이었을까요?
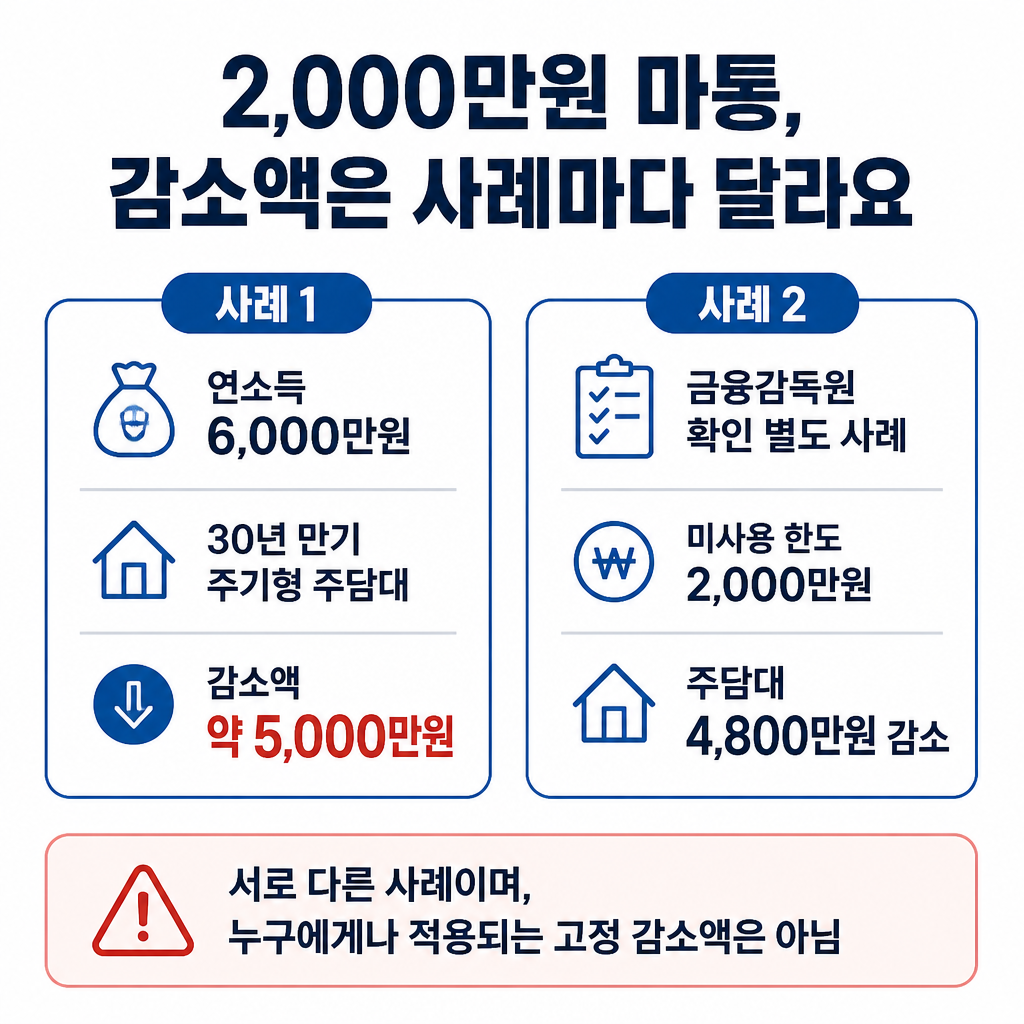
2026년 10월 10일자 기사에 소개된 상담 사례는 연소득 6,000만원인 직장인이 2,000만원 마이너스통장을 유지한 채 30년 만기 주기형 주담대를 신청한 경우입니다. 이때 한도가 약 5,000만원 줄었다고 합니다.
같은 기사에는 금융감독원이 확인한 별도 사례로, 미사용 마이너스통장 한도 2,000만원 때문에 주담대 한도가 4,800만원 감소한 경우도 소개됐습니다. 서로 다른 사례의 금액이며, 보편적으로 적용되는 고정 감소액은 아닙니다.
마이너스통장 한도가 더 큰 부담으로 반영되는 이유는 무엇일까요?
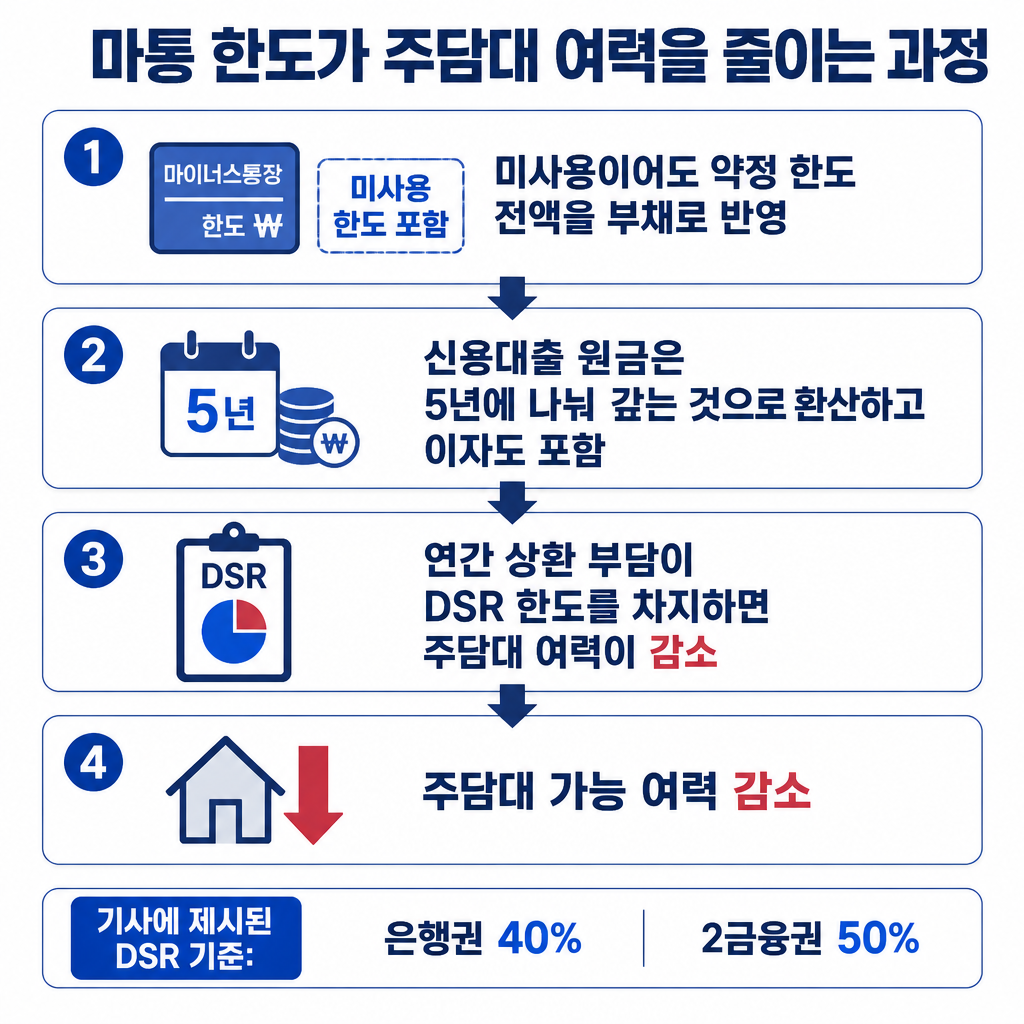
기사에 제시된 산정 방식에서는 마이너스통장을 쓰지 않았더라도 약정 한도 전액을 부채로 봅니다. 신용대출 원금은 실제 만기와 관계없이 5년에 나눠 갚는 것으로 환산해, 2,000만원 한도라면 매년 원금의 5분의 1과 이자를 갚는 부담으로 계산합니다.
이 연간 상환 부담이 DSR 한도를 먼저 차지하면 주담대에 배정할 수 있는 여력이 줄어듭니다. 기사에서 소개한 기준은 은행권 DSR 40%, 저축은행 등 2금융권 50%입니다. 따라서 마이너스통장 2,000만원을 주담대 한도에서 그대로 빼는 구조는 아닙니다.
주담대 상품 유형에 따라서도 달라질까요?
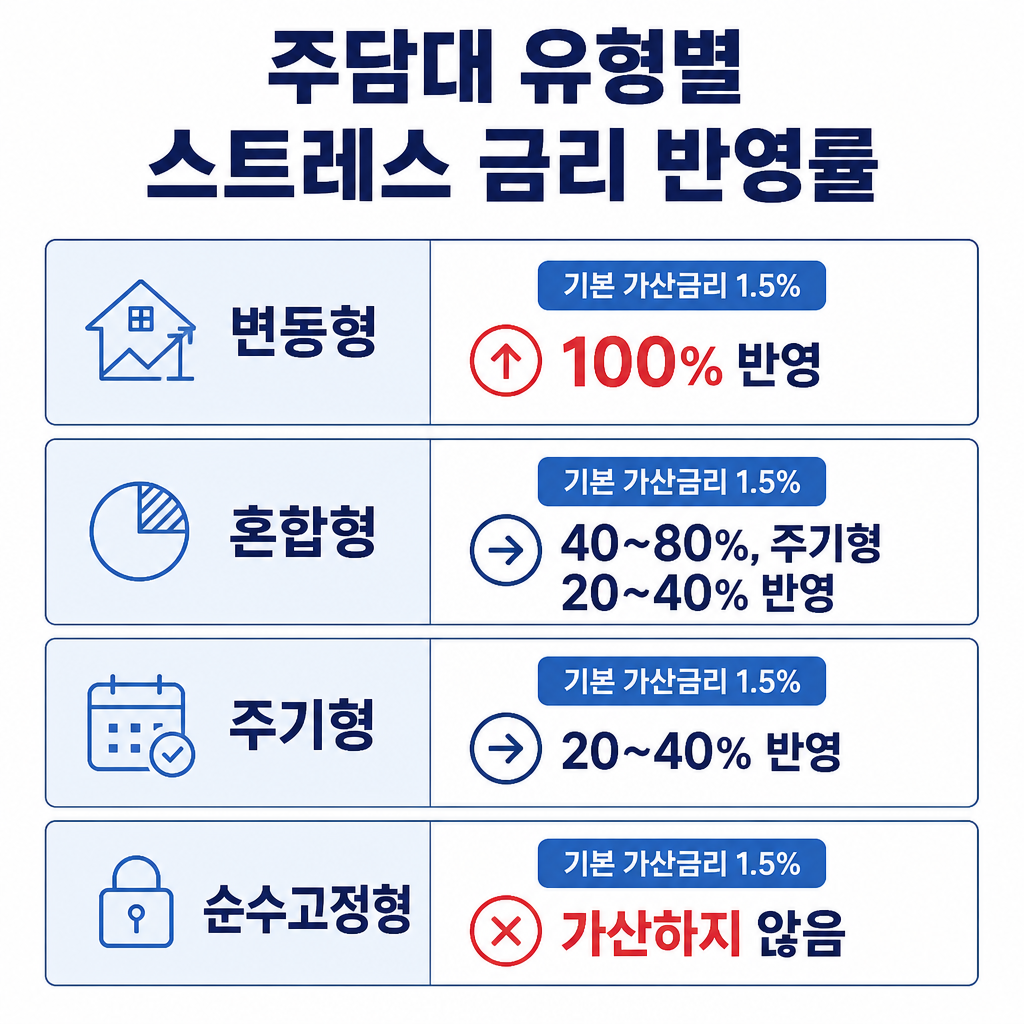
해당 기사에서 설명한 스트레스 DSR 기본 가산금리는 1.5%입니다. 보도 당시 설명상 변동형은 이를 100% 반영하고, 혼합형은 40~80%, 주기형은 20~40% 반영합니다. 만기 내내 금리가 고정되는 순수고정형에는 가산하지 않는다고 했습니다.
이처럼 상품 유형에 따라 스트레스 금리 반영률이 달라지므로, 마이너스통장이 같아도 주담대 한도 감소액은 달라질 수 있습니다. 사례의 약 5,000만원을 자신의 한도에 그대로 대입하기는 어렵습니다.
함께 보면 좋은 글
- 가계대출 목표 상향, 주택담보대출 한도도 자동으로 늘어날까?
- 1주택자 전세대출 DSR, 전셋집 위치가 기준입니다
- 토스 주담대 ‘최저금리’와 시중 ‘평균금리’, 어떻게 비교해야 할까?



