
보도에 소개된 기준으로는 보유 주택이 아니라 전셋집 위치에 따라 적용 여부가 달라집니다. 전세대출 원금은 제외하고 1년치 이자를 DSR에 반영하며, 마이너스통장 한도 변화는 구체적인 소득·대출 조건을 둔 사례입니다.
DSR 적용 여부는 보유 주택과 전셋집 중 어디로 결정될까요?
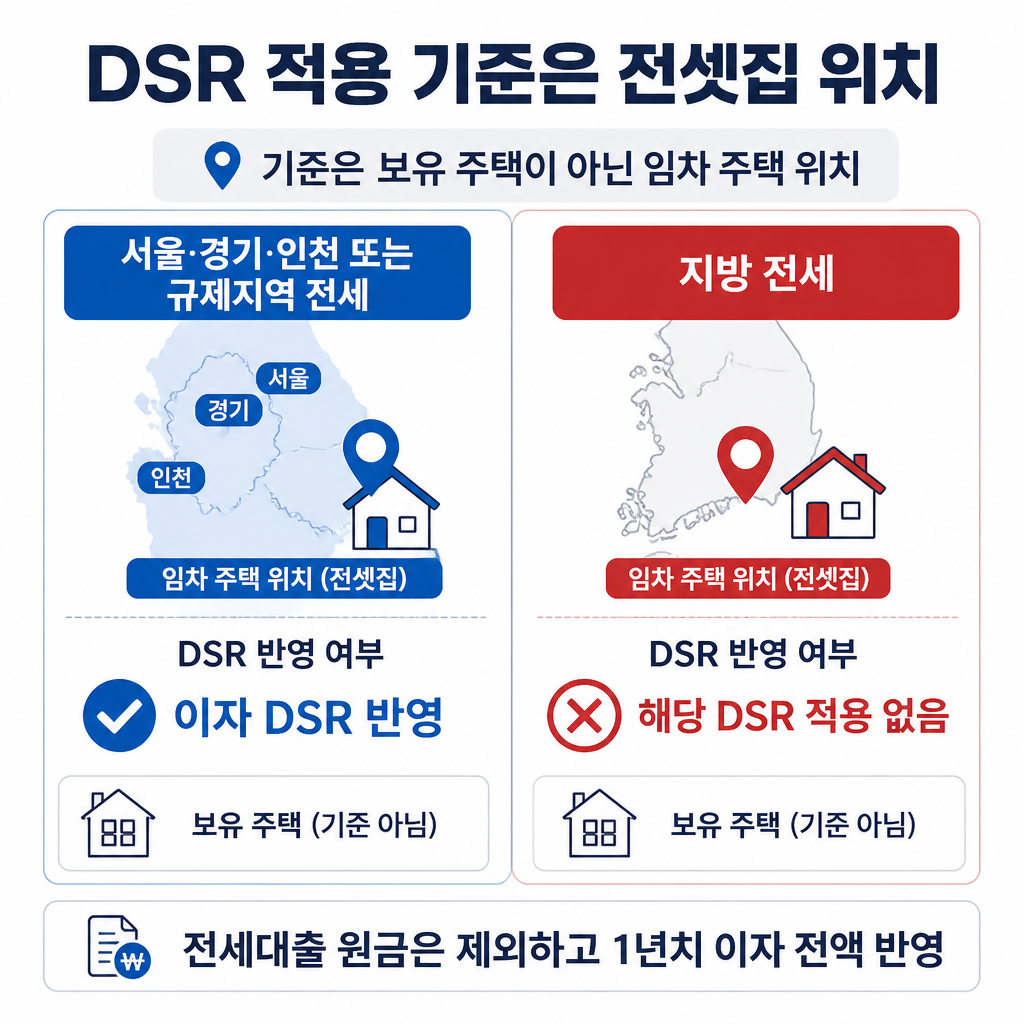
2026년 10월 11일자 보도에 소개된 금융위원회 정책 문답 기준으로는 임차 주택의 위치가 기준입니다. 지방에 집이 있어도 서울·경기·인천이나 규제지역에서 전세를 구하면 전세대출 이자가 DSR에 반영되고, 지방에서 전세를 구하는 경우에는 해당 적용이 되지 않는다고 소개됐습니다.
계산에는 전세대출 원금이 아니라 1년치 이자 전액이 연간 원리금 상환액에 더해집니다.
마이너스통장 한도 감소 사례는 어떤 조건이었을까요?
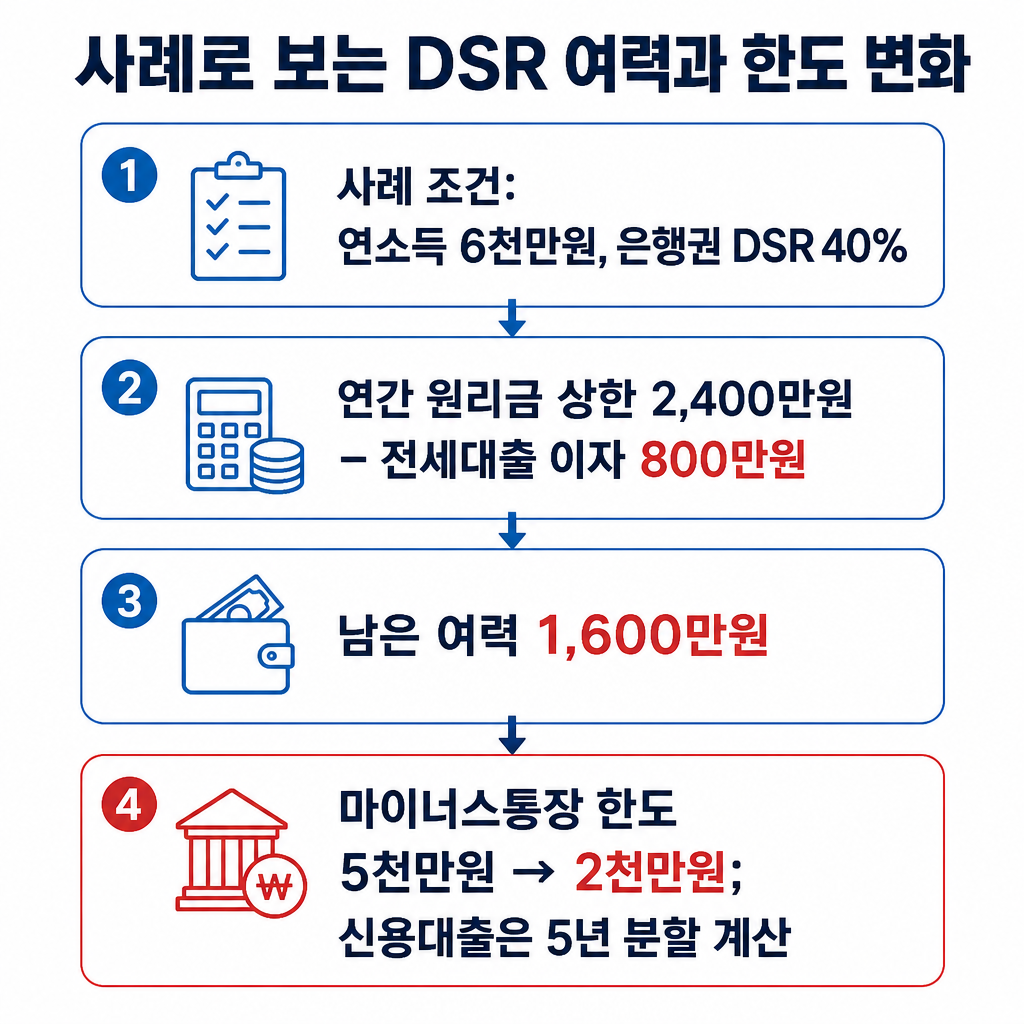
보도에 소개된 사례는 지방에 시가 3억원인 아파트를 보유한 차주가 서울 마포구 전세로 옮기며 연 4%로 2억원을 빌리는 설정입니다. 연소득 6천만원, 은행권 DSR 40% 기준으로 연간 원리금 상한은 2,400만원이고, 전세대출 이자 800만원을 반영한 뒤 남는 여력은 1,600만원으로 제시됐습니다.
이 조건에서 마이너스통장 한도는 5천만원에서 2천만원으로 줄어드는 사례였습니다. 신용대출은 실제 만기와 관계없이 5년에 나눠 갚는 것으로 계산된다고 소개됐습니다. 따라서 이 한도 변화는 사례의 소득과 대출 조건에 따른 결과이지, 모든 차주에게 똑같이 적용되는 감소액은 아닙니다.
함께 보면 좋은 글
- 마이너스통장 2,000만원, 주담대 한도는 왜 5,000만원 줄까?
- 가계대출 목표 상향, 주택담보대출 한도도 자동으로 늘어날까?
- 마이너스통장 금리 연 7%, 내 이자에는 언제 반영될까?



