
삼성전자 목표주가가 35만원과 63만원으로 갈린 배경에는 유안타증권이 제시한 목표 배수와 메모리반도체 수급 전망이 있습니다. 유안타증권은 2027년 예상 BPS에 목표 PBR을 적용해 63만원을 산출했고, 키움증권은 실적 개선을 전망하면서도 목표주가 35만원을 유지했습니다. 다만 키움증권의 목표주가 산출 방식과 양사의 기준 전체를 비교할 수 있는 근거는 확인되지 않습니다. 외국인 순매수 역시 특정 기간의 수급 변화이므로 어느 한 목표주가를 확인해 주는 신호로 단정하기 어렵습니다.
63만원과 35만원 목표주가는 어떤 방식으로 제시됐나요?

유안타증권은 삼성전자 목표주가를 53만원에서 63만원으로 올렸습니다. 2027년 예상 주당순자산가치(BPS) 17만9148원에 목표 주가순자산비율(PBR) 3.5배를 적용해 산출한 수치입니다.
키움증권은 삼성전자 목표주가 35만원을 유지했습니다. 유안타증권의 산출 방식은 확인되지만, 제시된 자료만으로는 키움증권의 목표주가 산출 방식이나 양사가 기업가치에 적용한 기준 전체를 비교할 수 없습니다. 따라서 두 목표주가의 차이를 특정 평가 기준의 차이로 단정하기보다는, 확인된 각 증권사의 전망과 산출 근거를 나눠 보는 것이 적절합니다.
유안타증권이 더 높은 목표주가를 제시한 핵심 가정은 무엇인가요?

유안타증권은 2027~2028년에도 메모리반도체의 수급이 타이트하게 이어질 것으로 전망했습니다. 메모리 가격 상승 폭은 둔화하더라도 공급이 부족한 환경이 예상보다 오래 지속될 수 있다고 본 것입니다.
핵심 근거는 HBM 생산 확대가 범용 D램 생산능력을 줄일 수 있다는 점과 AI 추론 확산으로 고용량 메모리 수요가 늘어난다는 점입니다. 이처럼 메모리 수급 개선이 장기간 이어진다는 가정이 높은 목표 PBR과 63만원 목표주가에 반영됐습니다.
키움증권의 35만원 목표주가는 실적을 부정적으로 본다는 뜻인가요?
그렇게 단정할 수 없습니다. 키움증권은 삼성전자의 3분기 매출액을 198조원, 영업이익을 107조원으로 전망했습니다.
또 HBM 부문의 실적 성장과 HBM4 베이스 다이 양산, 엑시노스 2700 생산 확대에 따른 파운드리 수익성 개선도 전망했습니다. 즉 키움증권은 실적과 사업의 개선 가능성을 제시하면서도 목표주가 35만원을 유지했습니다. 다만 제시된 자료에는 키움증권의 목표주가 산출 방식이나 구체적인 메모리 수급 가정이 없어, 35만원이 어떤 평가 기준을 반영했는지까지는 확인할 수 없습니다.
최근 외국인 순매수는 63만원 목표주가를 확인해 주는 신호인가요?
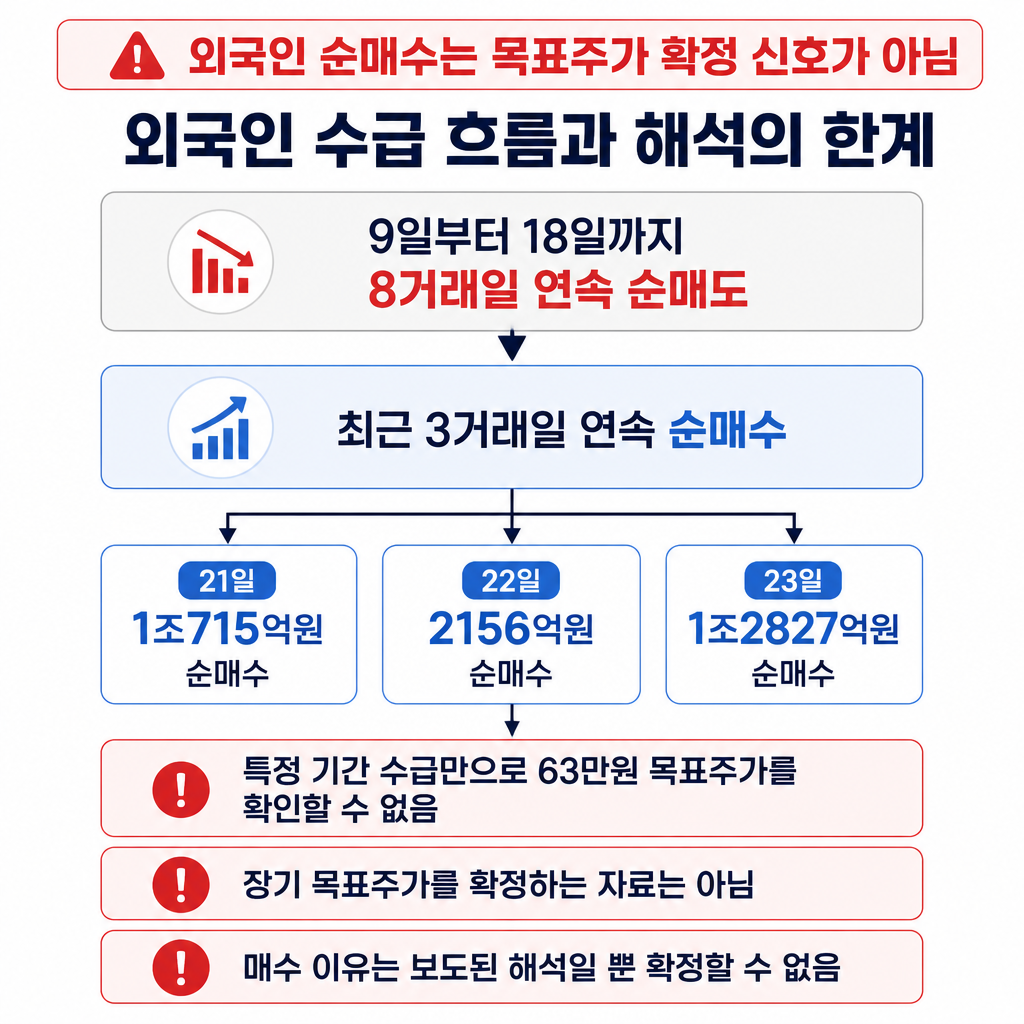
외국인은 9일부터 18일까지 삼성전자를 8거래일 연속 순매도한 뒤, 최근 3거래일 연속 순매수했습니다. 21일에는 1조715억원, 22일에는 2156억원, 23일에는 1조2827억원을 순매수했습니다.
다만 이 수치는 특정 기간의 수급 변화이지, 장기 목표주가를 확정하는 자료는 아닙니다. 당시 외국인 수급이 삼성전자로 쏠린 배경으로는 현재 실적 자체보다 앞으로 실적이 얼마나 개선될지에 대한 기대 차이가 제시됐습니다. 이는 보도된 해석일 뿐 외국인의 실제 매수 이유를 확정하는 근거는 아닙니다. 따라서 순매수만으로 63만원 목표주가를 직접 확인하거나 35만원 전망을 배제할 수 없습니다.



