
3분기 증권사 실적 부담은 크게 두 갈래로 나뉩니다. 거래대금 감소는 거래에 연동되는 위탁매매 수수료 수익을 줄이고, 금리 상승과 증시 조정은 채권·금융자산의 평가손익과 트레이딩·운용 손익을 압박하는 방식입니다. 다만 회사마다 수수료 의존도와 보유 포트폴리오, 보완 사업이 달라 같은 시장 환경에서도 영향의 크기는 달라질 수 있습니다.
3분기 거래대금 감소는 위탁매매 수익을 어떻게 압박하나요?
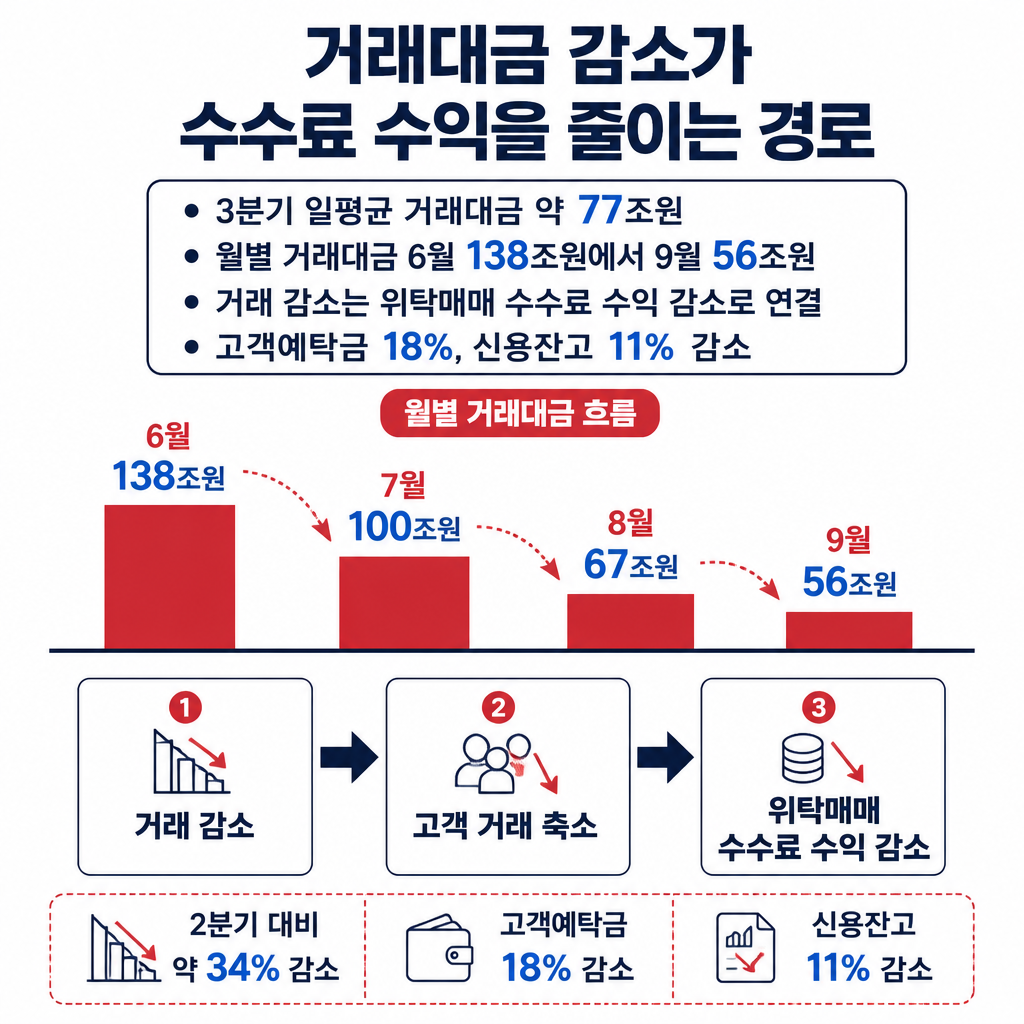
3분기 국내 주식시장 일평균 거래대금은 2분기보다 약 34% 감소한 77조원 수준으로 집계됐습니다. 월별 일평균 거래대금도 6월 138조원에서 7월 100조원, 8월 67조원, 9월 56조원으로 줄었습니다.
증권사는 고객의 주식 거래가 발생할 때 위탁매매 수수료 수익을 얻습니다. 따라서 거래가 감소하면 수수료 수익이 줄어드는 경로로 실적에 부담이 생깁니다. 고객예탁금은 18%, 신용잔고는 11% 감소해 거래 활동 위축이 거래대금 하나의 지표에만 나타난 현상은 아니었습니다.
금리 상승은 운용 손익에 어떤 별도 부담을 주나요?
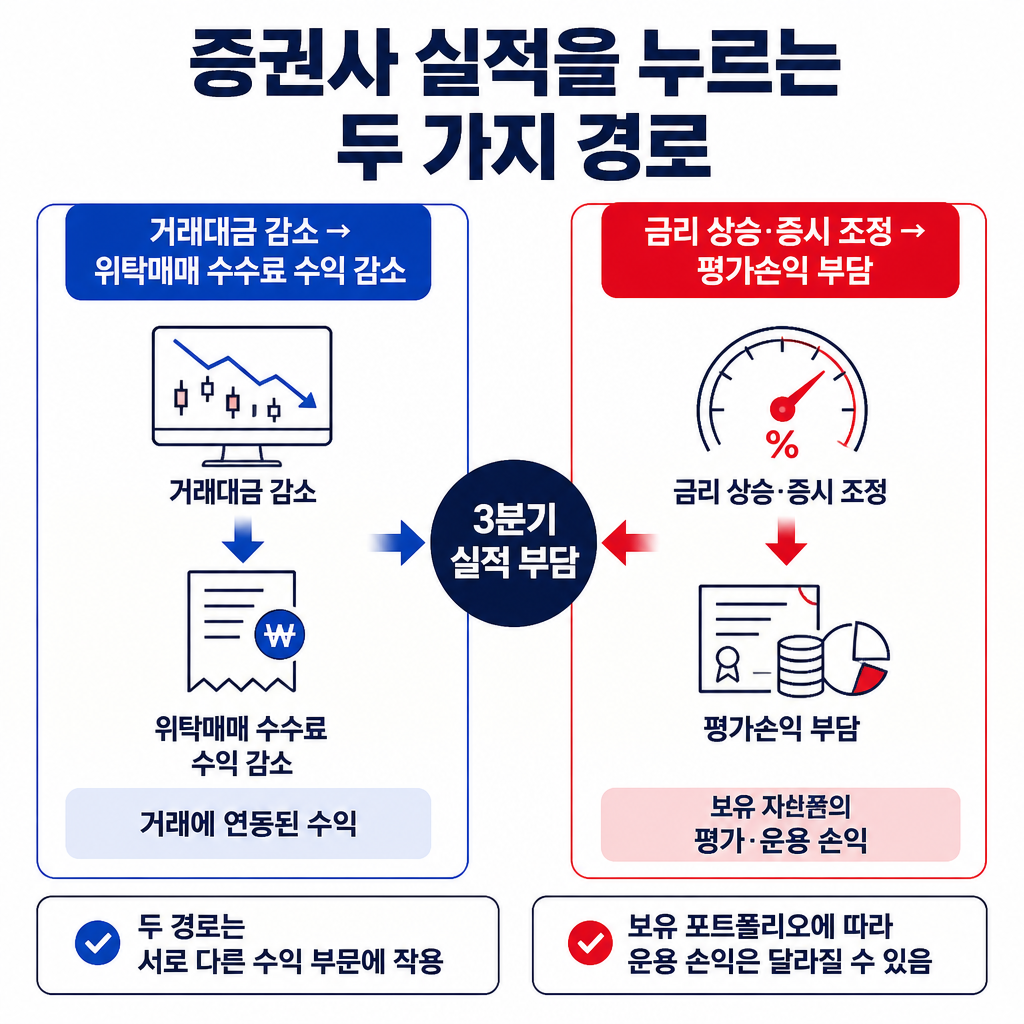
금리 상승과 증시 조정은 증권사가 보유한 채권과 금융자산의 평가손익에 영향을 줄 수 있습니다. 관련 전망에서는 채권·금융자산의 평가손실이 커지면서 트레이딩 부문의 운용 손익이 부진할 가능성이 제시됐습니다.
이 경로는 거래량에 따라 수수료가 줄어드는 위탁매매 부문과는 다릅니다. 보유 포트폴리오에 따라 투자자산 평가손실과 환차손익이 달라질 수 있어, 거래대금 감소와 금리 상승이 동시에 나타나도 회사별 운용 손익은 서로 다르게 움직일 수 있습니다. 이는 3분기 실적에 대한 전망이지 개별 회사의 확정 실적을 뜻하지는 않습니다.
모든 증권사가 같은 정도로 타격을 받는 것은 아닌가요?
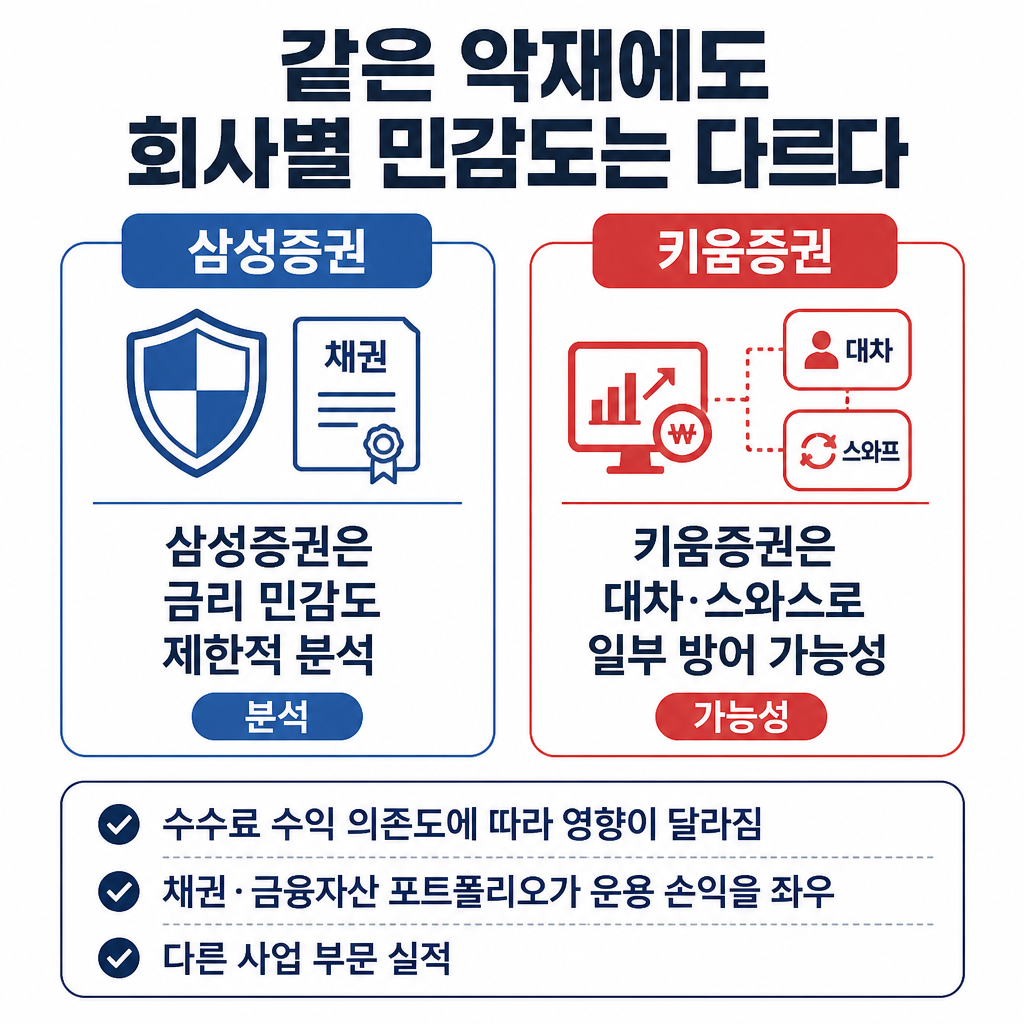
같은 시장 악재라도 증권사별 민감도는 다르게 볼 필요가 있습니다. 수수료 수익에 대한 의존도, 채권·금융자산 포트폴리오, 다른 사업 부문의 실적이 서로 다르기 때문입니다.
예를 들어 삼성증권은 상대적으로 보수적인 채권 운용 전략으로 금리 상승에 따른 손익 민감도가 제한적일 것으로 분석됐습니다. 키움증권은 위탁수수료 수입 감소분을 대차와 스와프 부문 실적으로 일부 방어할 가능성이 제시됐습니다. 따라서 거래대금 감소만 보고 모든 증권사의 실적 영향을 동일하게 판단하기보다 수수료 부문과 운용 부문을 나눠 확인해야 합니다.
목표주가 하향은 실적 압박과 어떻게 연결되나요?
분석기관의 목표주가 하향은 거래대금 감소와 금리 상승이 향후 실적 전망에 부담으로 반영됐다는 의미로 볼 수 있습니다. 신한투자증권은 미래에셋증권, 한국금융지주, NH투자증권, 삼성증권, 키움증권의 목표주가를 기존보다 각각 26%, 17%, 15%, 15%, 14% 낮춰 제시했습니다.
유안타증권도 삼성증권 목표주가를 기존 18만원에서 15만5000원으로, 미래에셋증권은 7만5000원에서 6만1000원으로 낮췄습니다. 다만 목표주가는 분석기관의 전망치이므로 실제 주가가 해당 수준에 도달한다는 뜻은 아니며, 개인 투자자의 매수·매도 판단과도 구분해야 합니다.
함께 보면 좋은 글
- 삼성전자 목표주가 35만~63만원, 전망이 갈린 이유와 외국인 순매수 해석
- 오후 8시 주식 거래, 거래대금보다 먼저 볼 체결 조건
- 유가 상승이 생활물가와 금리 전망으로 이어지는 경로



