
기존 변동금리 대출은 은행이 신규 대출 금리를 조정하는 날이 아니라, 각 대출의 금리 재산정 시점에 변경된 기준금리가 반영됩니다. 따라서 보도된 은행 금리나 인상폭을 내 대출에 그대로 적용할 수는 없습니다.
기존 변동금리는 언제 바뀌나요?
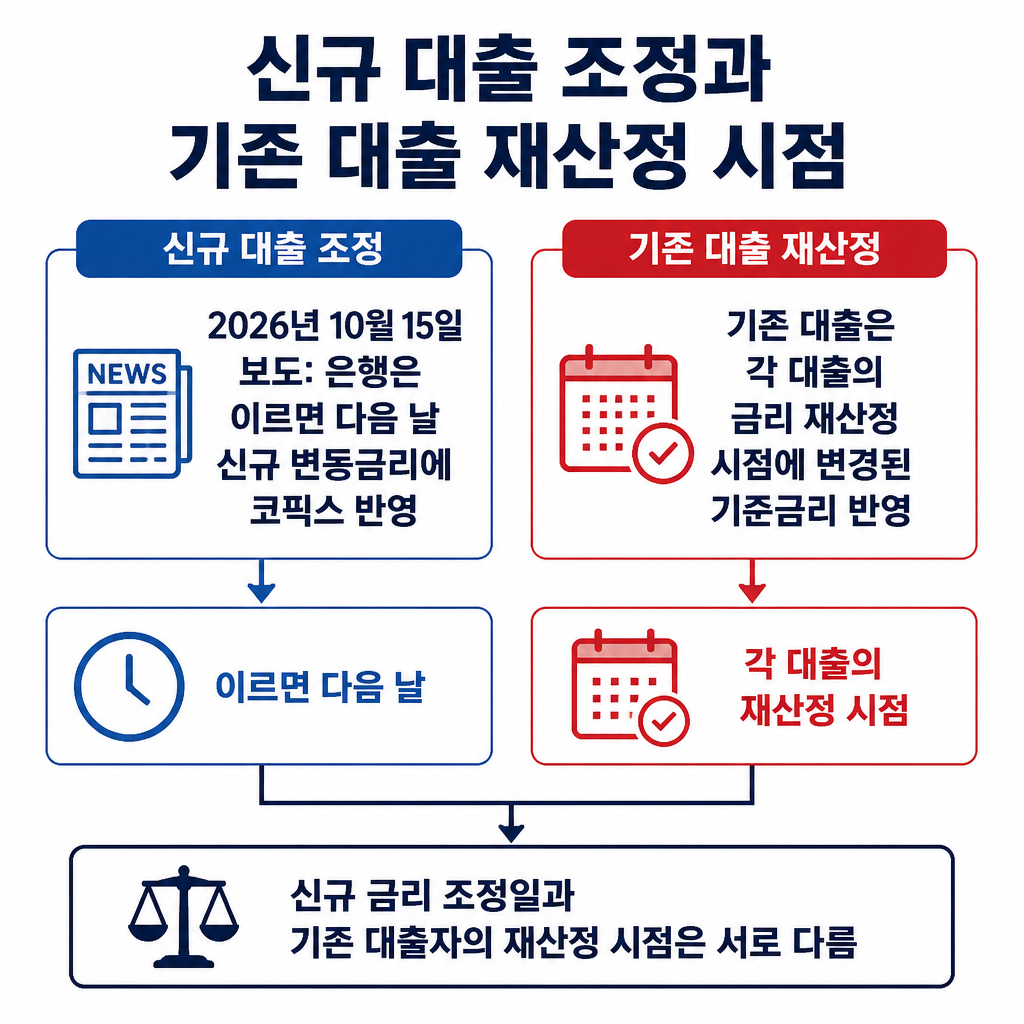
기존 대출자는 자신의 금리 재산정 시점에 변경된 기준금리를 적용받습니다. 2026년 10월 15일 보도에서는 은행들이 이르면 다음 날부터 신규 주택담보대출 변동금리에 공개된 코픽스를 반영할 예정이라고 전했습니다. 신규 대출 금리 조정 시점과 기존 대출자의 재산정 시점은 구분해야 합니다.
보도된 금리 인상폭을 내 대출에 그대로 적용해도 될까요?
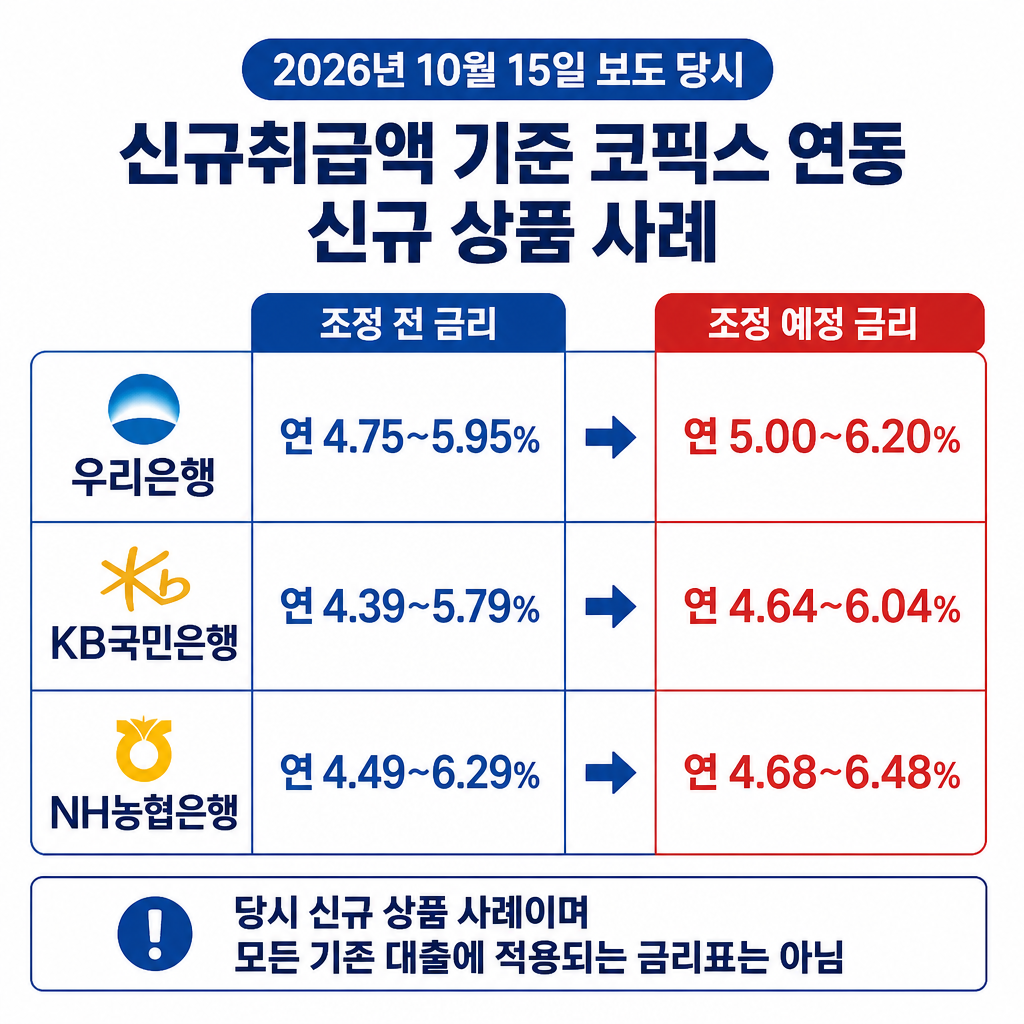
그대로 적용하기는 어렵습니다. 2026년 10월 15일 보도된 9월 신규취급액 기준 코픽스는 3.43%로, 전월보다 0.25%포인트 올랐습니다. KB국민·우리·NH농협은행이 코픽스를 기준금리로 활용한다는 보도와 함께, 신규 대출 상품의 금리 조정 사례도 제시됐습니다.
예를 들어 보도 당시 우리은행의 신규취급액 기준 코픽스 연동 6개월 변동형 주담대 금리는 연 4.75~5.95%에서 연 5.00~6.20%로 조정될 예정이었고, KB국민은행은 연 4.39~5.79%에서 연 4.64~6.04%로, NH농협은행은 6개월 변동형 상품 금리를 연 4.49~6.29%에서 연 4.68~6.48%로 조정한다고 전했습니다. 이는 당시 보도된 은행별 신규 상품 사례이지, 모든 기존 대출에 적용되는 금리표는 아닙니다.
기준 코픽스 유형도 살펴야 합니다. 잔액 기준 코픽스는 기존 조달 자금까지 포함해 산출되므로, 신규취급액 기준보다 금리 변동이 완만하게 반영됩니다. 따라서 신규취급액 코픽스 상승폭만으로 잔액 기준 상품이나 기존 대출의 변동폭을 단정할 수 없습니다.
금리가 오르면 실제 이자도 같은 만큼 늘까요?
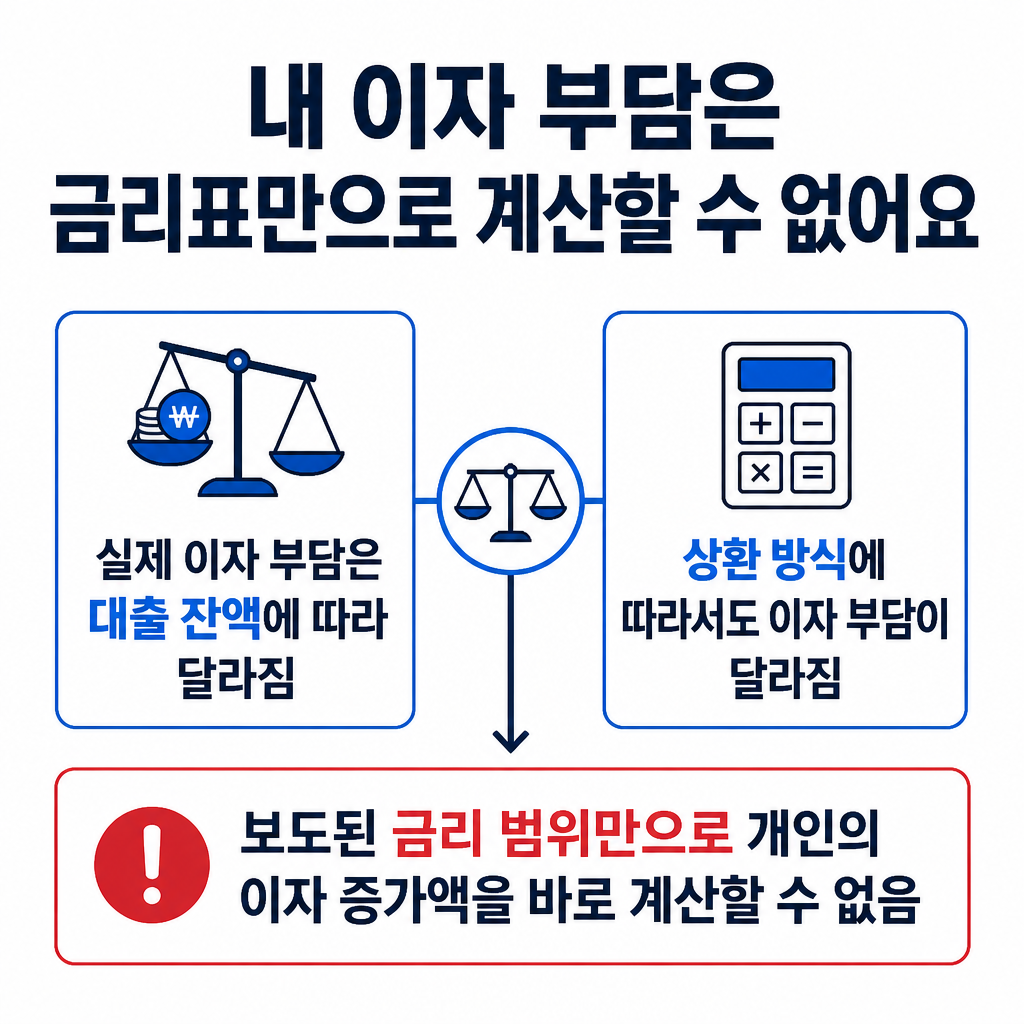
보도된 금리 범위만으로 개인의 이자 증가액을 바로 계산할 수는 없습니다. 실제 이자 부담은 대출 상환 방식과 잔액 등에 따라 달라집니다.



