
보도된 -10% 안팎 수익률은 미래에셋증권과 한국투자증권에서 2026년 4~6월 DB형에서 DC형으로 전환한 가입자들의 7~8월 단순 기간수익률입니다. 두 증권사의 가입자 수치이지 전체 전환자의 성과는 아니며, 전환 자체의 손실을 뜻하지도 않습니다.
보도된 수익률은 누구의 어떤 기간 수치일까요?
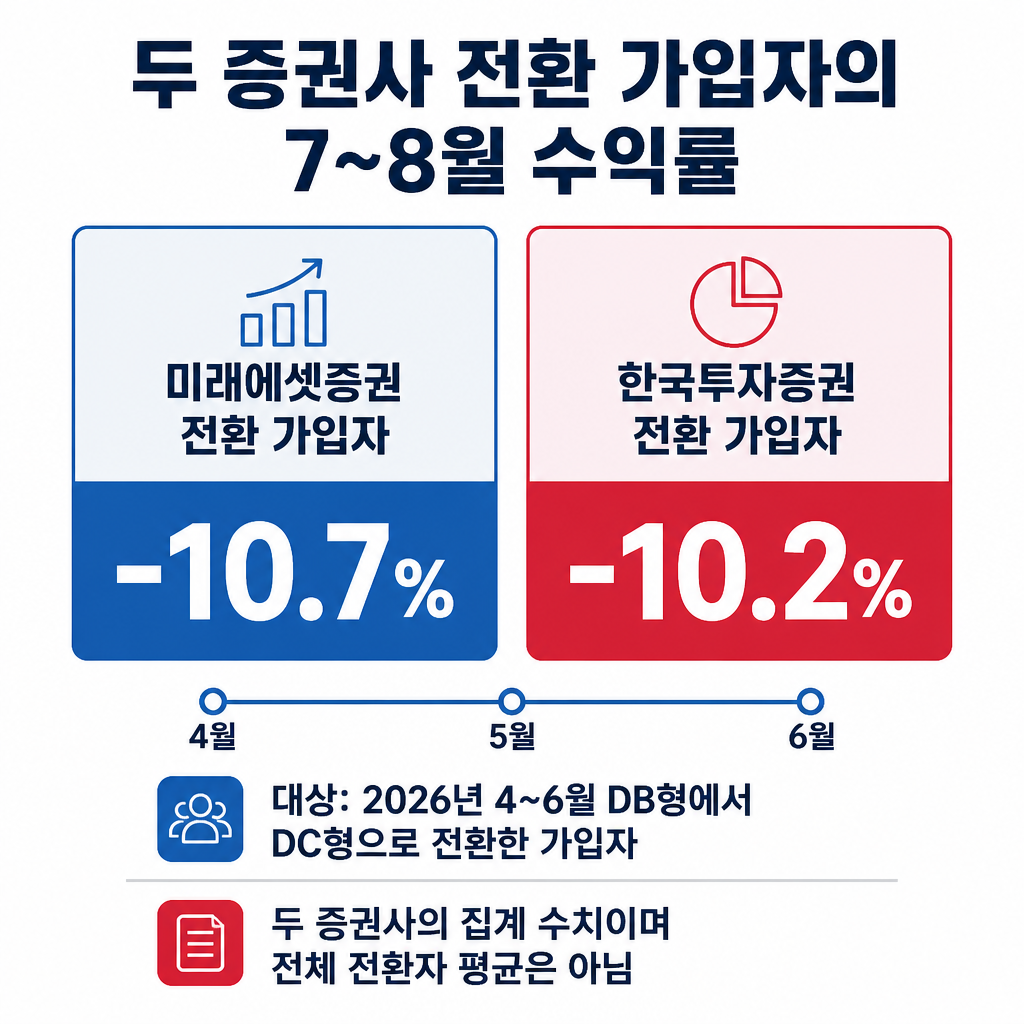
세계일보 보도에 나온 수치는 미래에셋증권 전환 가입자 -10.7%, 한국투자증권 전환 가입자 -10.2%입니다. 두 곳에서 2026년 4~6월 DB형에서 DC형으로 전환한 가입자를 대상으로, 7~8월의 단순 기간수익률을 집계한 수치입니다.
따라서 이 숫자를 모든 DB→DC 전환자의 평균 성과로 받아들이면 안 됩니다. 보도된 집계 기준은 해당 월에 DC형 전환을 완료한 가입자이며, 전환 신청 월과 완료 월은 다를 수 있습니다.
이 수치를 전환 자체의 손실로 봐도 될까요?
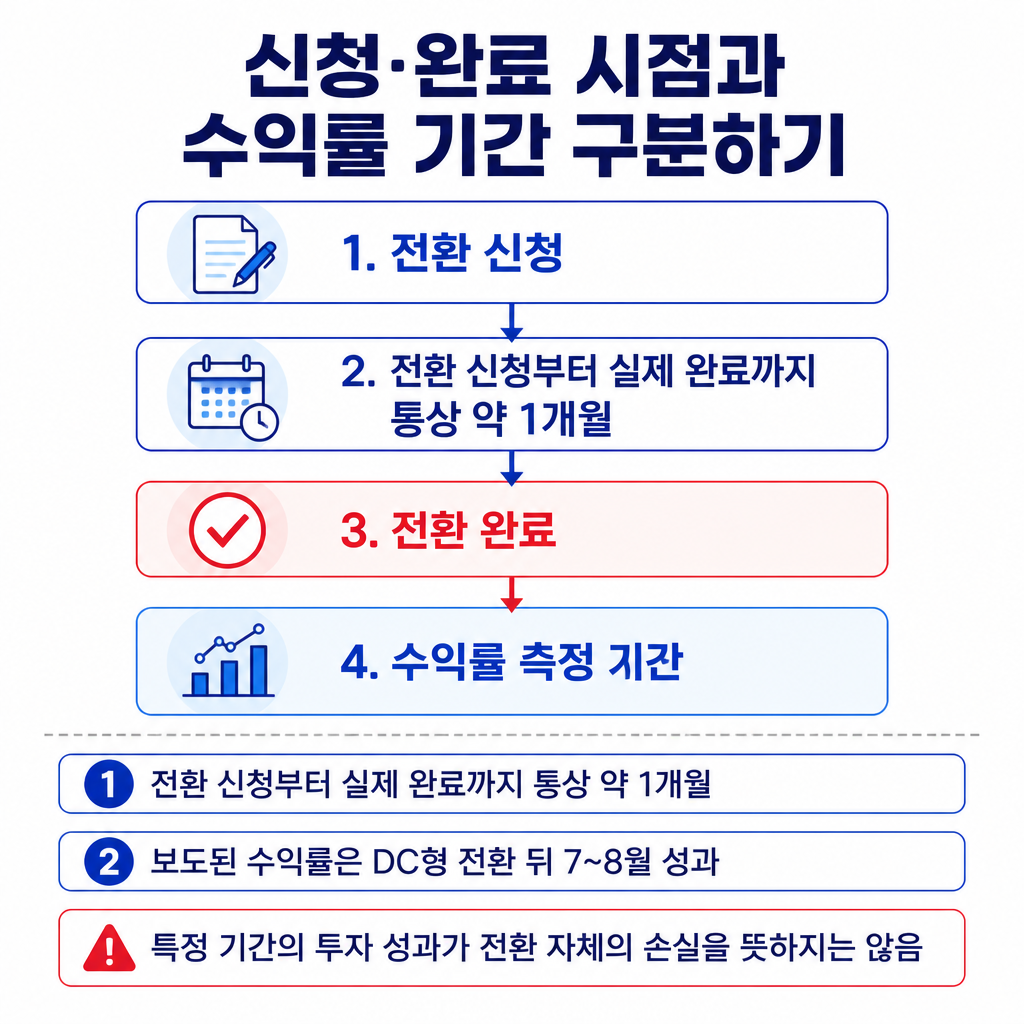
그렇게 단정할 수 없습니다. DB형은 회사가 운용하고 DC형은 가입자가 직접 운용합니다. 보도된 수치는 DC형으로 전환한 뒤 특정 두 달 동안의 투자 성과이지, 제도를 바꾼 사실만으로 손실이 발생했다는 의미는 아닙니다.
한겨레 보도는 전환 신청부터 실제 완료까지 통상 약 1개월이 걸린다고 설명했습니다. 그러므로 수익률을 읽을 때는 전환 신청 시점과 완료 시점, 그리고 수익률을 측정한 기간을 구분해야 합니다.



