
결론부터 말하면 원금이 보장되는 상품은 아닙니다. ACE 미국S&P500미국채혼합50액티브 ETF는 퇴직연금 DC·IRP 계좌에서 안전자산 30% 의무 투자 한도에 100% 편입할 수 있지만, 실적배당형 상품이어서 운용 결과에 따라 원금 손실이 발생할 수 있습니다.
안전자산 30% 한도에 편입할 수 있는 상품은 무엇인가요?
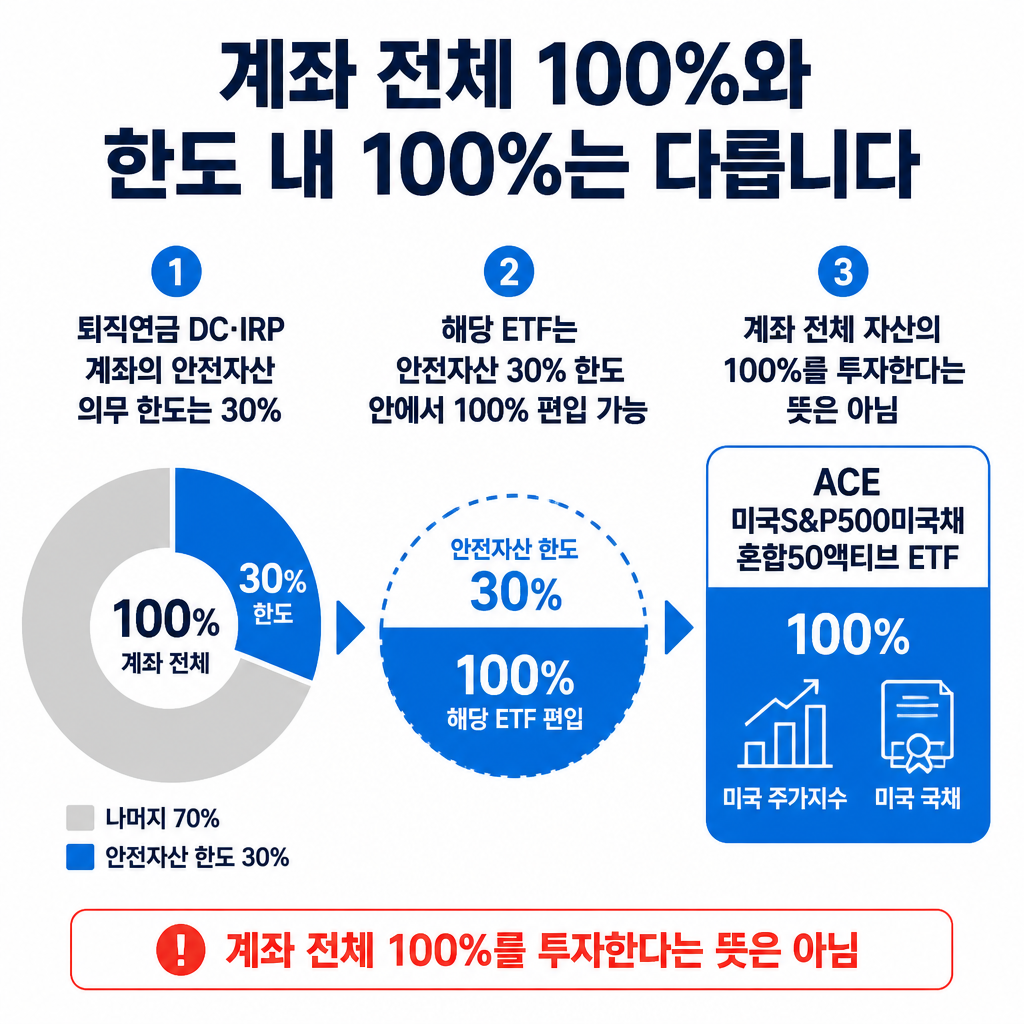
ACE 미국S&P500미국채혼합50액티브 ETF는 미국 대표 주가지수와 미국 국채에 함께 투자하는 채권혼합형 ETF입니다. 주식과 채권을 함께 담은 구조로, 퇴직연금 DC·IRP 계좌에서 안전자산 30% 의무 투자 한도에 100% 편입할 수 있습니다.
여기서 ‘100% 편입’은 계좌 전체 자산의 100%를 이 상품에 투자한다는 뜻이 아니라, 안전자산으로 배정된 30% 한도 안에서 이 상품을 전부 활용할 수 있다는 의미입니다.
안전자산 한도에 편입할 수 있으면 원금 손실이 없나요?

아닙니다. 해당 ETF를 포함한 ACE ETF 4종은 실적배당형 상품으로 설명되며, 운용 결과에 따라 원금 손실이 발생할 수 있습니다. 따라서 퇴직연금에서 안전자산 30% 한도에 편입할 수 있다는 제도상 요건과 투자 원금이 보장된다는 의미는 구분해야 합니다.
미국 주식과 미국 국채에 분산 투자하는 상품이더라도 투자 결과가 미리 확정되는 것은 아닙니다. 과거 수익률 역시 미래 성과를 보장하지 않으므로, 안전자산 한도 편입 가능성만으로 손실 위험이 없다고 판단해서는 안 됩니다.
퇴직연금의 주식 노출도는 어떻게 달라질 수 있나요?

안전자산 30% 의무 비중에 100% 편입할 수 있는 상품을 활용하면 계좌 내 실질 주식 노출도를 기존 최대 70%에서 최대 85%까지 높일 수 있다는 설명이 있습니다. 이는 채권혼합형 상품의 주식 편입 비중을 활용해 자산배분의 여지를 넓히는 방식입니다.
다만 이 수치는 자산배분상 주식 노출도에 관한 설명이지, 실제 수익률이나 손실 규모를 보장하는 수치는 아닙니다. 상품의 안전자산 편입 기준과 투자 원금의 안정성은 별도로 확인해야 합니다.
함께 보면 좋은 글
- DB→DC 전환 뒤 -10%대 수익률, 누구의 어떤 기간일까?
- 추석 연휴 대출·카드·예적금·주식 대금, 실제 처리일은 언제일까?
- 20~50대 퇴직연금 디폴트옵션, 연령대보다 먼저 비교할 기준



