
추석에 부모님 금융 검진을 한다면 먼저 부모님 명의의 예금과 보험금, 자동이체를 목록으로 정리하는 것이 좋습니다. 그다음 만기와 재예치 금리를 확인하고, 예금자보호 한도와 상호금융 비과세 한도를 구분해 살핀 뒤 금융회사의 경영공시를 확인하면 됩니다. 휴면예금이나 휴면보험금의 조회·지급 절차가 아니라, 현재 보유한 예금을 점검하는 순서에 초점을 맞춘 안내입니다.
가장 먼저 부모님 명의의 어떤 금융자산을 정리해야 하나요?
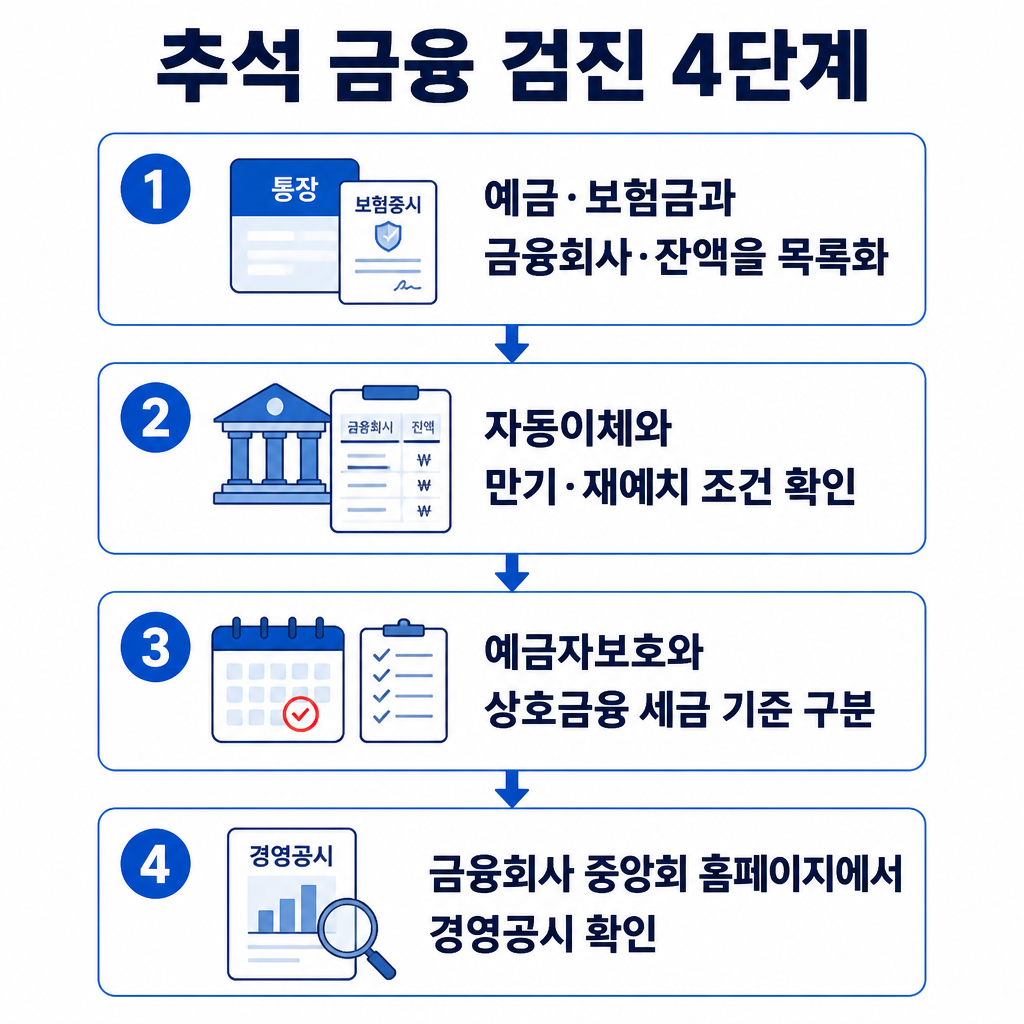
금융 검진의 출발점은 통장별 현황을 한눈에 정리하는 일입니다. 부모님 명의로 여러 금융회사에 나뉘어 있는 예금과 보험금을 확인하고, 각 통장이 어느 금융회사에 있는지와 잔액이 얼마인지 목록으로 적어 보세요.
이때 불필요한 자동이체도 함께 살펴보는 것이 좋습니다. 예금과 보험금만 확인하면 돈이 어디에 있는지는 알 수 있지만, 자동이체까지 점검해야 계속 빠져나가는 금액도 함께 파악할 수 있습니다.
예금 만기가 지났거나 다가올 때 무엇을 확인해야 하나요?
계좌 목록을 만든 뒤에는 만기일과 만기 이후 적용되는 조건을 확인합니다. 특히 자동 재예치가 설정돼 있다면 재예치 금리가 얼마인지 살펴봐야 합니다.
만기 후 예금을 그대로 두면 기존 약정 금리보다 낮은 이율이 적용될 수 있습니다. 따라서 만기가 지난 계좌는 현재 적용 금리를, 만기가 다가오는 계좌는 자동 재예치 여부와 재예치 금리를 각각 확인하는 방식으로 구분하면 됩니다.
예금자보호와 상호금융 세금은 어떻게 구분해 봐야 하나요?
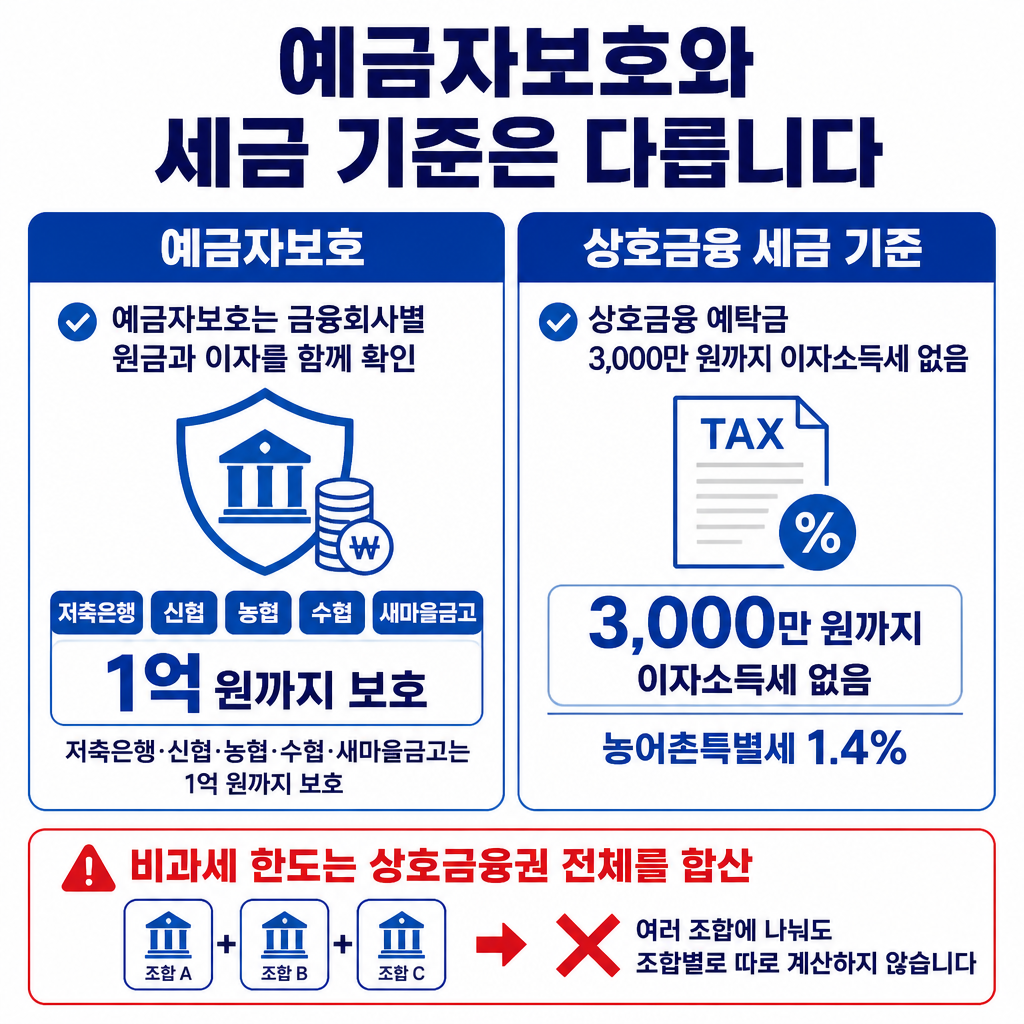
예금자보호와 세금 혜택은 서로 다른 기준입니다. 저축은행과 신협·농협·수협·새마을금고 예금은 기관별로 원금과 이자를 합쳐 1억 원까지 보호되는 것으로 안내됐습니다. 여기서 핵심은 여러 계좌의 금액을 볼 때 금융회사의 보호 단위와 예금 잔액을 함께 확인하는 것입니다.
상호금융 조합원·준조합원의 예탁금은 별도의 세금 기준을 적용합니다. 예탁금 3,000만 원까지는 이자소득세를 내지 않고 농어촌특별세 1.4%를 부담하는 방식입니다.
다만 이 비과세 한도는 조합마다 따로 적용되는 것이 아니라 상호금융권 전체를 합산합니다. 여러 조합에 나눠 예치했더라도 각 조합별로 3,000만 원을 다시 계산하지 않도록 전체 예탁금 규모를 함께 확인해야 합니다.
예금을 맡긴 금융회사의 상태는 어디서 확인할 수 있나요?
계좌와 잔액, 만기 조건을 정리한 다음에는 금융회사의 경영공시를 확인합니다. 각 금융회사의 소속 중앙회 홈페이지에서 경영공시를 찾아보면 해당 금융회사의 건전성 관련 정보를 확인할 수 있습니다.
다만 경영공시를 확인하는 것과 금융회사의 안전성이나 수익성을 단정하는 것은 다릅니다. 부모님 통장 목록에서 금융회사 이름을 먼저 정확히 확인한 뒤, 해당 중앙회 홈페이지의 공시를 찾아보는 순서로 진행하면 됩니다.
함께 보면 좋은 글
- 추석 연휴 예금 만기, 23일에 받을까 28일까지 기다릴까
- 초단기채 ETF와 파킹통장·예금 비교: 원금·비용·환율 확인법
- 추석에 부모님께 1000만원 용돈, 증여세는 어떻게 판단할까?



