
여행자보험 부지급률은 담보별 차이가 큽니다. 2025년 기준 항공기 지연·결항 담보는 8.36%, 수하물 지연·분실 담보는 16.31%였고, 상해·질병 담보는 1.33%였습니다. 따라서 여행자보험 전체가 지급되지 않는다고 보기보다, 어떤 담보에 어떤 발동 요건과 증빙이 필요한지 나눠 확인해야 합니다.
부지급률이 특히 높은 여행자보험 담보는 무엇인가요?
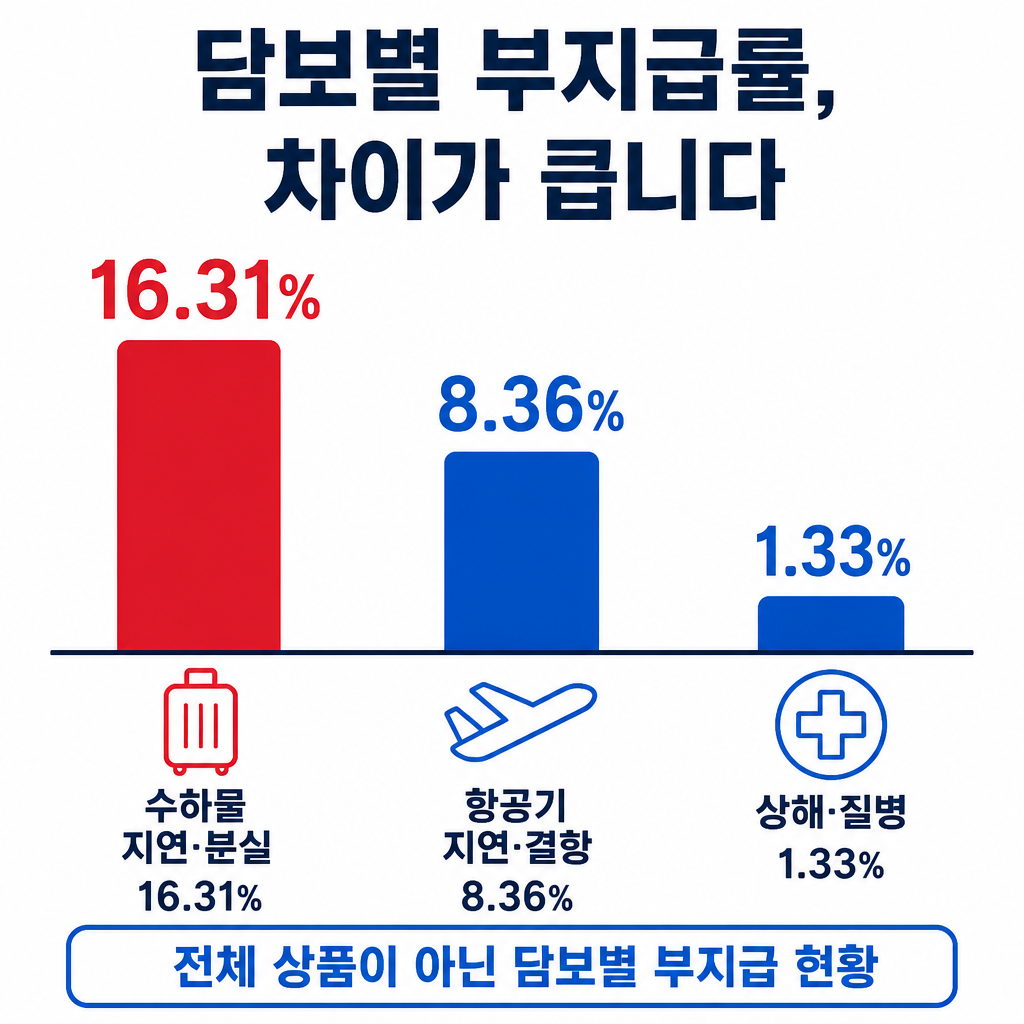
2025년 수치를 보면 수하물 지연·분실 담보의 부지급률이 16.31%로 가장 높았고, 항공기 지연·결항 담보는 8.36%였습니다. 상해·질병 담보의 부지급률은 1.33%로 집계돼 항공·수하물 관련 담보와 차이가 있었습니다.
이 수치는 여행자보험 전체의 지급 가능성을 뜻하는 것이 아니라 담보별 부지급 현황입니다. 보험에 가입할 때는 전체 상품의 인상보다 자신이 선택한 항공 지연, 수하물, 상해·질병 담보의 보장 조건을 따로 확인하는 것이 필요합니다.
항공편이 지연되면 자동으로 보험금을 받을 수 있나요?
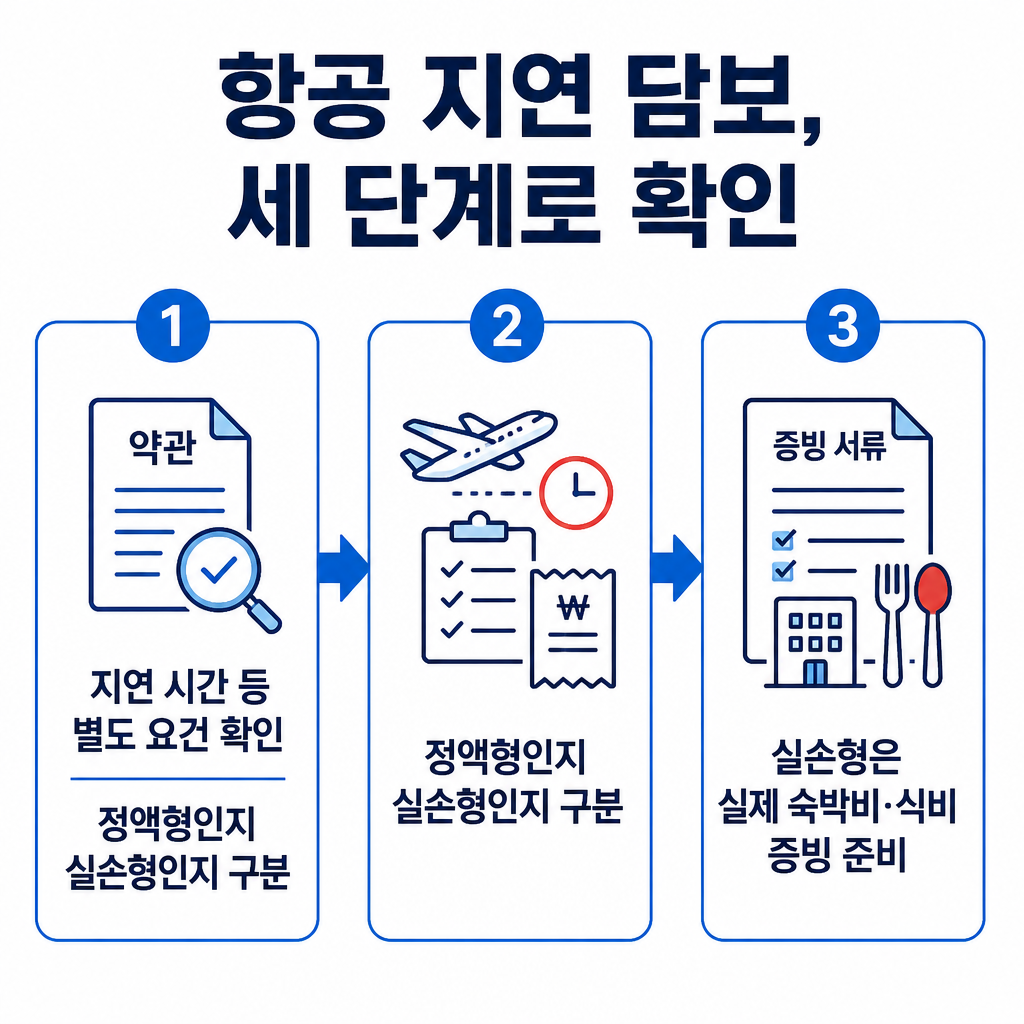
항공기가 지연됐다는 사실만으로 보험금이 지급되는 것은 아닙니다. 상품과 특약에 따라 일정 시간 이상 지연됐는지 등 별도 요건을 충족해야 합니다.
실손형 특약이라면 실제로 발생한 숙박비나 식비 등의 증빙자료를 요구할 수 있습니다. 따라서 가입 전에는 지연 담보가 정액형인지 실손형인지, 지연 시간과 비용 증빙에 관한 조건이 무엇인지 약관에서 확인해야 합니다. 사고가 발생한 뒤에는 실제 지출을 확인할 수 있는 자료를 준비해야 합니다.
수하물 분실 보험금을 청구할 때 무엇을 준비해야 하나요?
휴대품을 분실한 경우에는 분실 사실만으로 충분하지 않을 수 있습니다. 현지 경찰 신고 기록처럼 약관에서 정한 서류가 필요할 수 있기 때문입니다.
다만 이 요건을 수하물 지연·분실 담보 전체에 동일하게 적용할 수는 없습니다. 가입 전에는 해당 상품과 특약의 보장 대상·면책 조건·청구 서류를 약관에서 확인하고, 휴대품 분실 사고가 발생하면 약관이 요구하는 현지 신고 기록 등 증빙을 확보해야 합니다.
보험사별 부지급률만으로 상품을 비교해도 되나요?
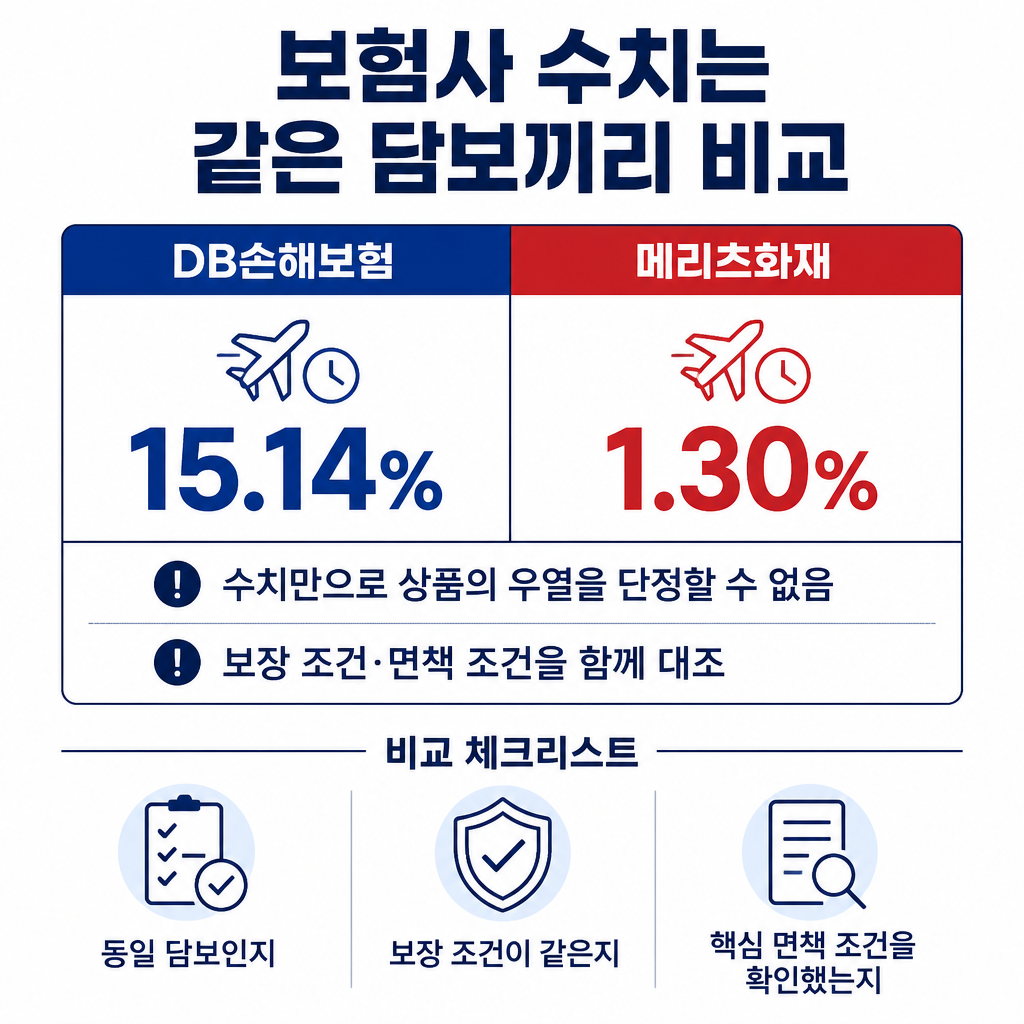
그렇게 단정하기는 어렵습니다. 2025년 항공기 지연·결항 담보의 부지급률은 DB손해보험 15.14%, 메리츠화재 1.30%로 보험사별 차이가 있었지만, 이 수치만으로 개인의 보험금 지급 여부나 상품의 우열을 판단할 수는 없습니다.
보험사별 수치를 비교할 때는 동일한 담보인지 확인하고, 상품별 보장 조건과 핵심 면책 조건을 함께 대조해야 합니다.
함께 보면 좋은 글
- 비만수술 ‘치료 목적’이면 보험금이 나올까? 담보와 약관이 기준입니다
- 명절 화상·낙상 보험금 청구, 병원 서류에서 먼저 확인할 기록
- ‘내보험 찾아줌’ 공식 경로와 온라인 조회 조건 확인하기



