
네오사피엔스는 상장 첫날 오전 9시 7분 기준 공모가보다 195.50% 오른 2만9550원에 거래됐습니다. 다만 이 상승률만으로 초기 매물 부담이 작았다고 단정하기는 어렵습니다. 상장일 실제 유통가능 주식 비율 23.21%, 기관 배정 물량 기준 의무보유확약 44.02%, 전체 공모 물량 기준 추가 보호예수 33.01% 이상은 각각 분모와 범위가 다르기 때문입니다.
상장일 실제 유통가능 주식 비율은 당초 예상과 어떻게 달라졌나?
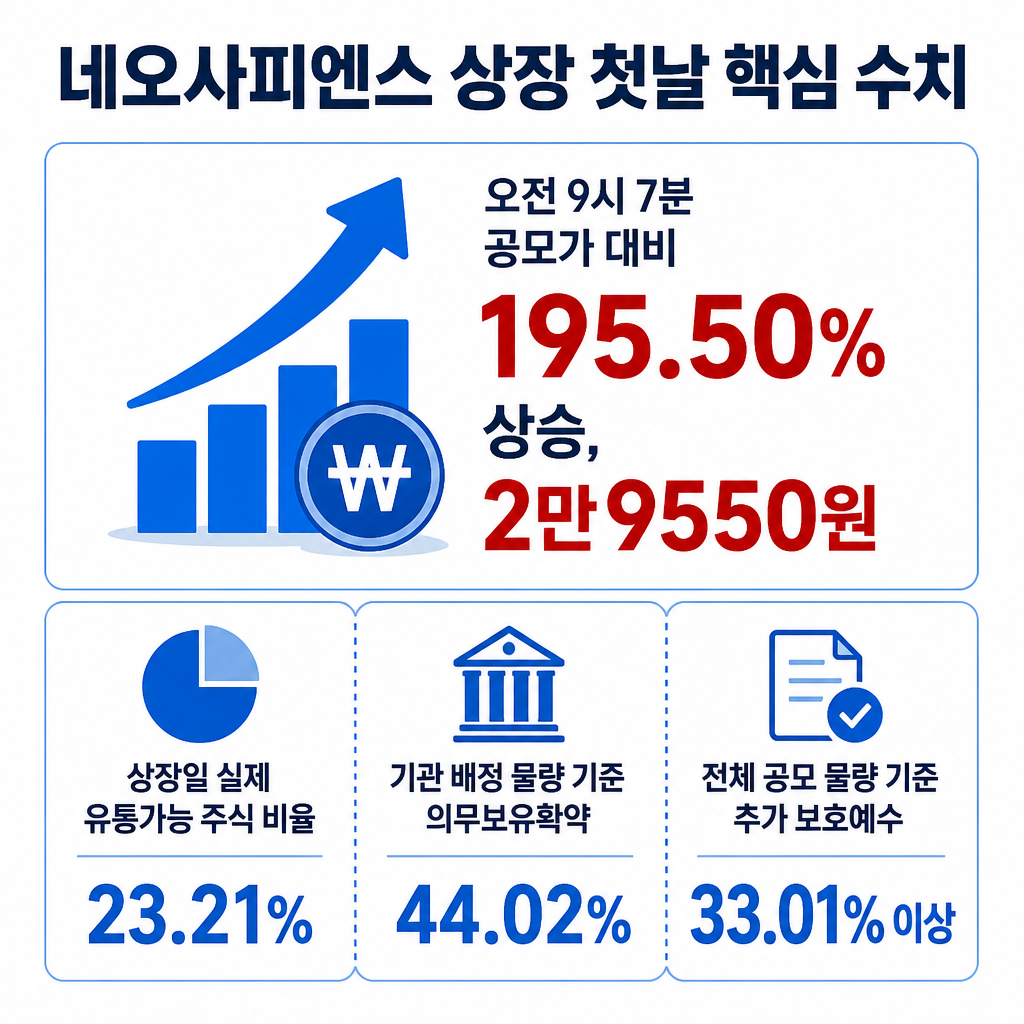
네오사피엔스의 상장일 유통가능 주식 비율은 증권신고서상 예상치인 28.66%에서 23.21%로 낮아졌습니다. 상장 직후 시장에서 거래될 수 있는 전체 주식의 비율을 판단할 때는 당초 예상치보다 상장일 기준 최종 수치를 우선 확인해야 합니다.
이 수치는 상장 첫날 실제 거래 가능한 주식의 범위를 보여주는 기준입니다. 따라서 초기 매물 부담을 살필 때는 먼저 23.21%라는 전체 주식 기준의 유통가능 비율을 확인하고, 다른 확약·보호예수 수치와 섞어 계산하지 않아야 합니다.
기관 의무보유확약 44.02%는 전체 주식의 비율일까?
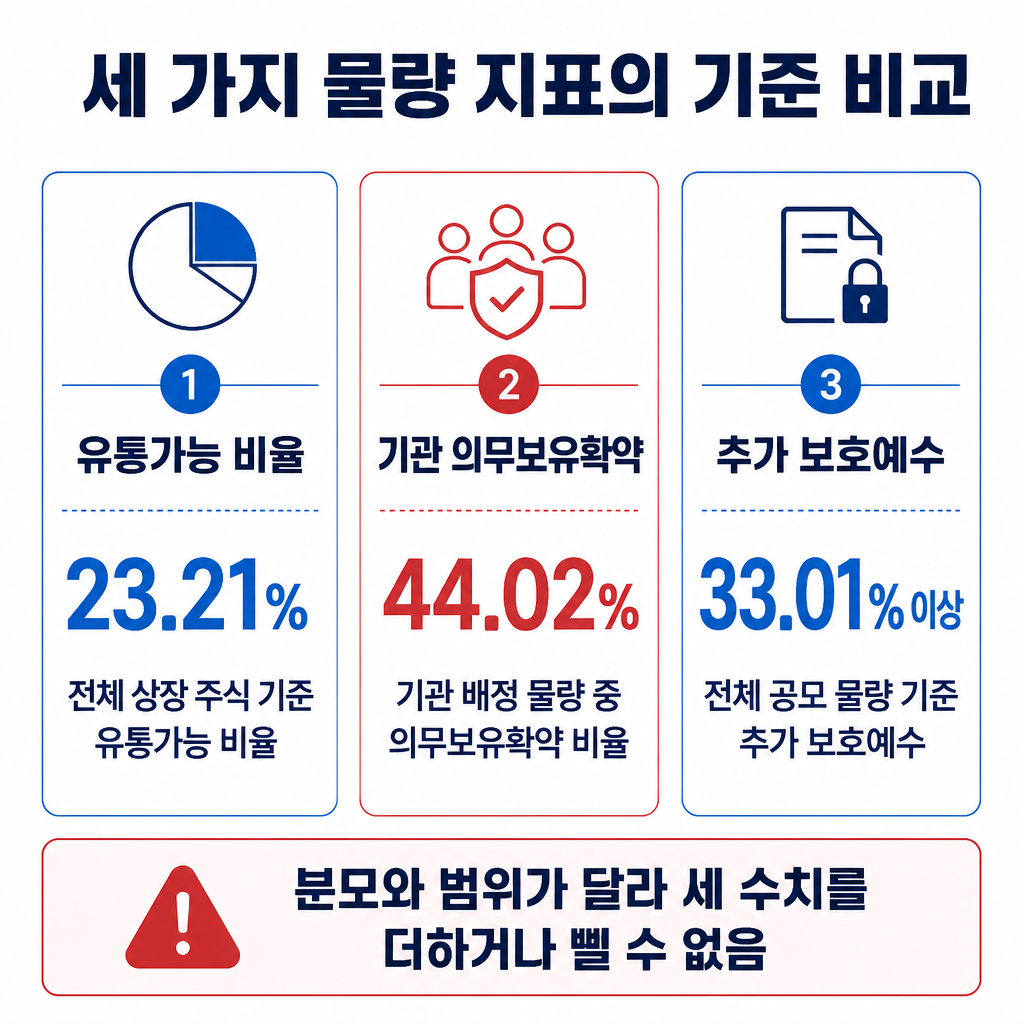
44.02%는 전체 상장 주식이나 전체 유통가능 주식 가운데 44.02%라는 뜻이 아닙니다. 기관투자자에게 배정된 물량 중 의무보유확약이 설정된 비율입니다.
따라서 이 수치는 기관 배정 물량의 일부가 일정 기간 매물로 나오지 않는 구조를 파악하는 데 쓰입니다. 전체 주식 기준의 유통가능 비율인 23.21%와는 측정 대상이 다르므로, 두 수치를 직접 비교해 전체 매물 규모로 해석해서는 안 됩니다.
33.01% 이상 보호예수와 23.21% 유통가능 비율은 어떻게 함께 봐야 하나?
전체 공모 물량의 33.01% 이상이 추가 보호예수 물량으로 묶였다는 수치는 공모 물량을 기준으로 합니다. 반면 상장일 유통가능 비율은 당초 예상 28.66%와 달리 23.21%로 확정됐습니다. 기관 배정 물량 중 44.02%에는 의무보유확약이 설정됐지만, 자료만으로 이 수치가 유통가능 비율이 낮아진 구체적 원인이라고 단정할 수는 없습니다.
따라서 23.21%는 전체 주식 기준 유통가능 비율, 44.02%는 기관 배정 물량 기준 의무보유확약 비율, 33.01% 이상은 전체 공모 물량 기준 추가 보호예수 비율로 각각 따로 봐야 합니다. 분모와 적용 범위가 다르므로 세 수치를 더하거나 빼서 전체 매물 규모를 계산할 수 없습니다.
상장 첫날 195.50% 상승은 무엇을 보여주나?
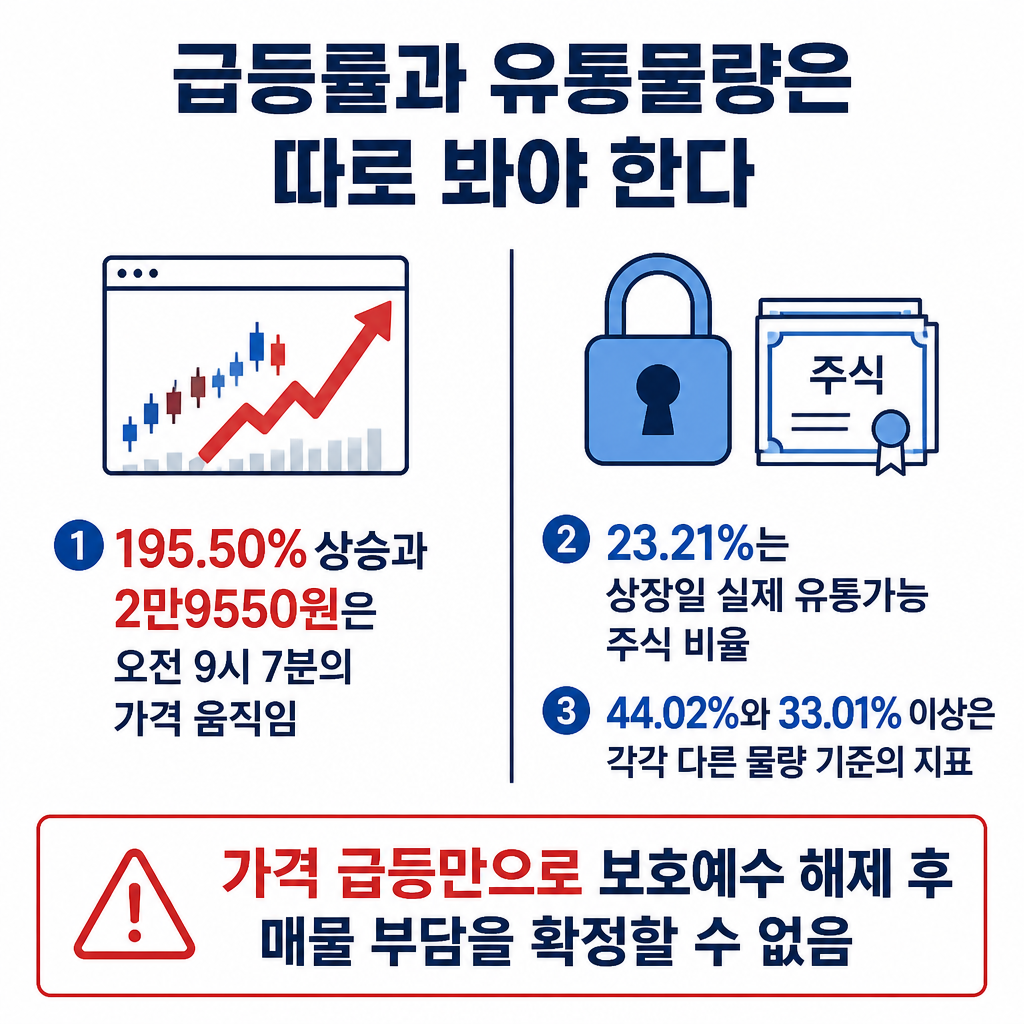
상장 첫날 오전 9시 7분 주가가 공모가보다 195.50% 오른 2만9550원이었다는 수치는 해당 시점의 가격 움직임을 보여줍니다. 이는 상장 초반 거래가 강했다는 점은 나타내지만, 유통가능 비율이나 보호예수 해제 이후의 매물 부담까지 확정해 주는 지표는 아닙니다.
따라서 급등률과 유통물량 지표는 별도로 봐야 합니다. 가격 상승률은 당시 시장의 거래 상황이고, 23.21%·44.02%·33.01% 이상은 각각 다른 분모를 가진 물량 관련 수치입니다.



