
두산의 자사주 소각과 전자사업 증설은 모두 주주가치와 관련된 이슈지만 반영 방식과 시점이 다릅니다. 자사주 소각은 절차가 완료되면 발행주식 수가 줄어 주당지표 계산에 영향을 주고, 전자사업 증설은 투자를 진행한 뒤 신규 설비의 매출과 실적 기여를 기다려야 합니다. 따라서 2026년에는 소각의 주당지표 효과와 증설 투자 기간을, 2028~2029년에는 신규 설비 매출 반영 시점을 따로 확인하는 방식이 적절합니다.
소각되는 자사주는 무엇이며 발행주식 수는 어떻게 바뀌나요?
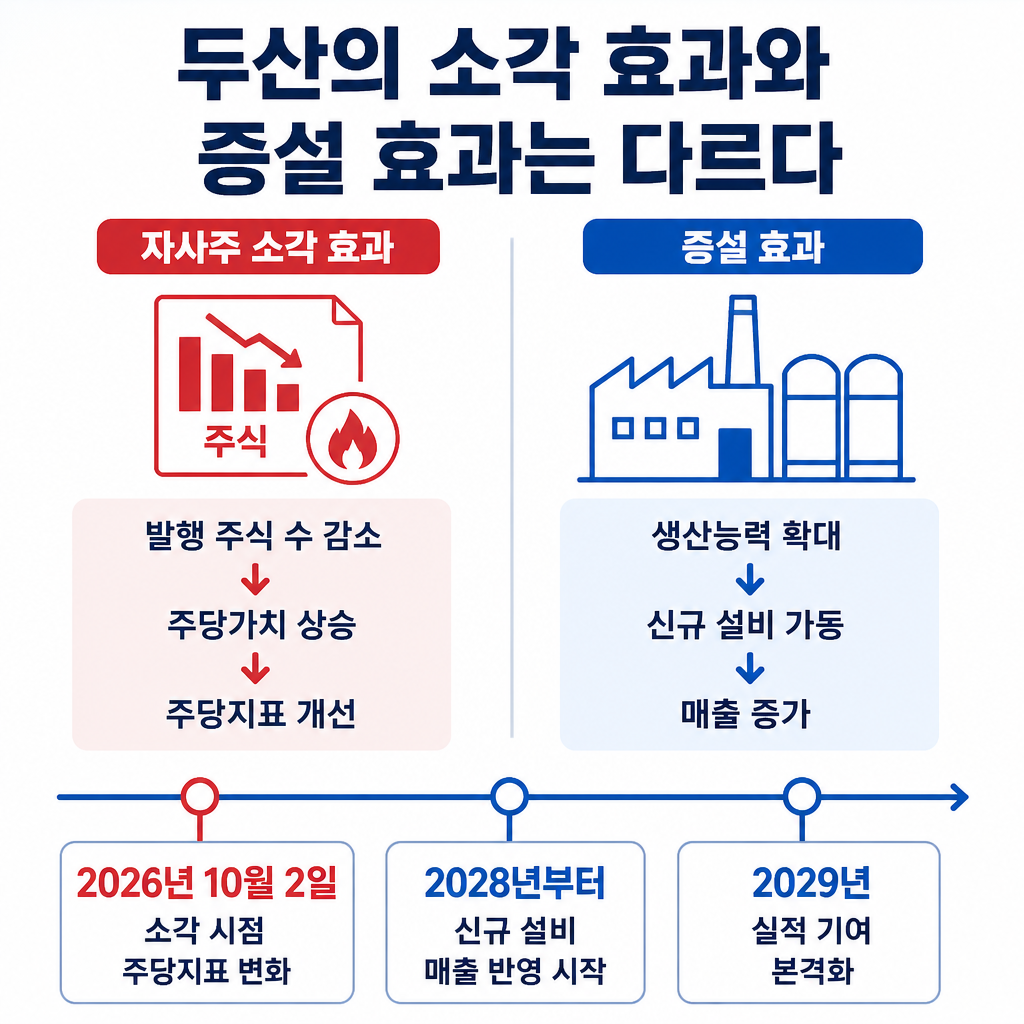
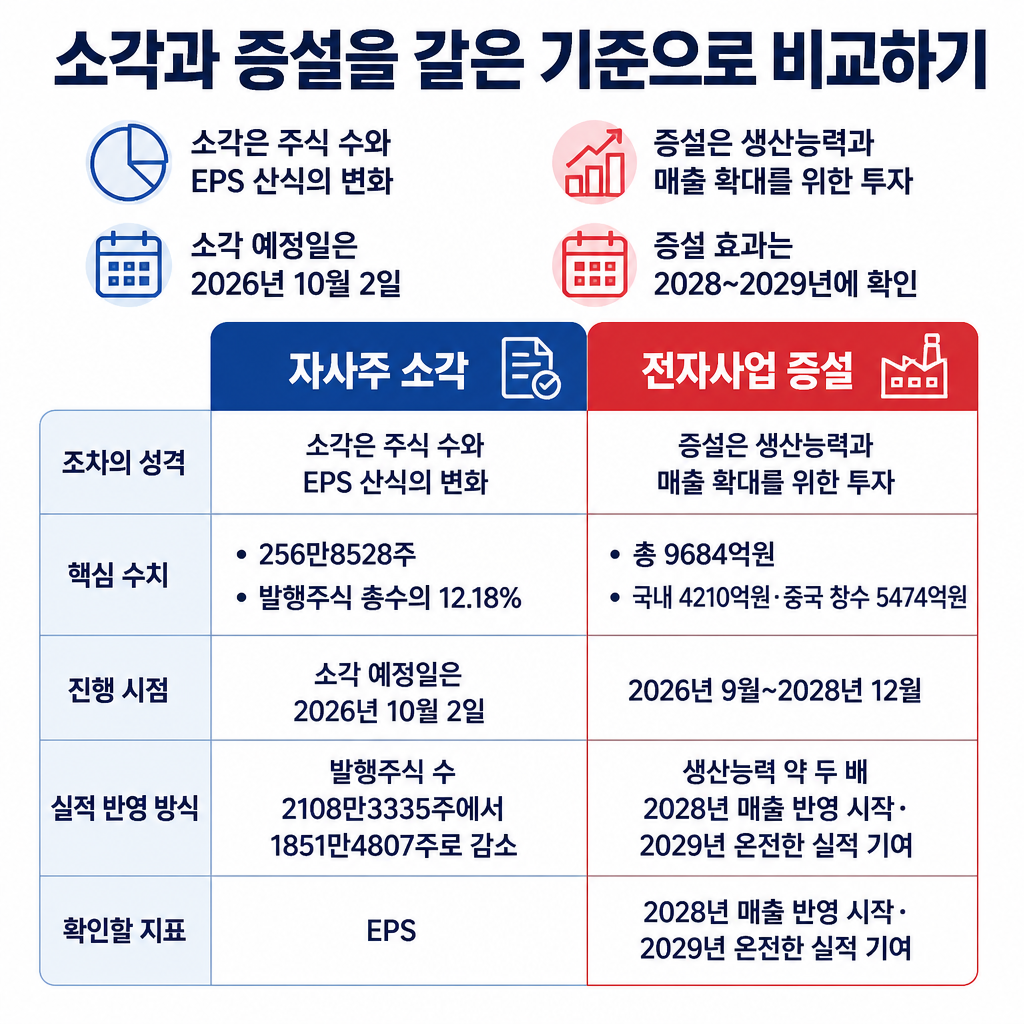
두산은 보유 자기주식 320만1028주 가운데 임직원 보상 재원으로 남겨둔 63만2500주를 제외하고, 256만8528주를 소각할 예정입니다. 소각 예정일은 2026년 10월 2일이며, 절차가 마무리된다는 전제에서 진행되는 내용입니다.
이번 소각 규모는 발행주식 총수의 12.18%입니다. 절차가 완료되면 발행주식 수는 2108만3335주에서 1851만4807주로 줄어듭니다. 즉 전체 자기주식을 모두 없애는 것이 아니라, 임직원 보상 재원을 제외한 물량을 소각하는 구조입니다.
소각의 주당지표 효과는 언제부터 반영되나요?
자사주 소각은 회사의 이익 자체를 즉시 늘리는 조치라기보다, 소각 후 줄어든 주식 수를 기준으로 주당 이익을 계산하게 만드는 변화입니다. 따라서 소각 전후의 발행주식 수와 이익 전망을 함께 봐야 합니다.
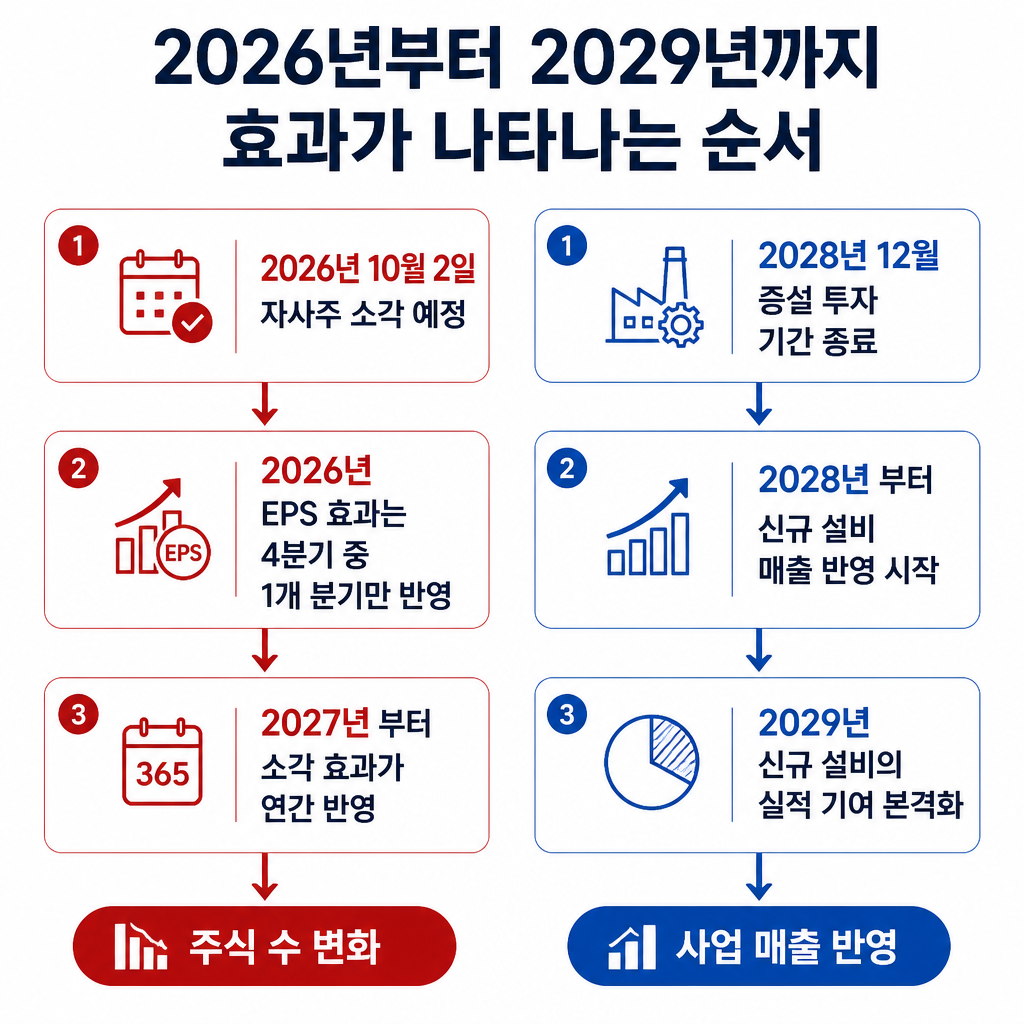
대신증권은 소각을 반영한 EPS를 2026년 3만8360원, 2027년 5만5005원으로 추정했습니다. 기존 전망보다 각각 3.1%, 13.9% 높은 수준입니다. 다만 2026년에는 10월 2일 소각 예정 시점 때문에 4분기 중 1개 분기만 효과가 반영되고, 2027년부터 연간 기준으로 온전히 반영될 것으로 분석했습니다.
따라서 2026년 EPS 추정치 상승을 전부 소각 효과로 단순 해석하기보다는, 소각 시점에 따른 부분 반영이라는 조건을 확인해야 합니다. 또한 이 수치는 대신증권의 추정치이므로 회사의 확정 실적과 같은 의미로 볼 수 없습니다.
전자사업 증설은 언제부터 실적에 반영되나요?
전자사업부 증설은 주식 수를 줄이는 조치가 아니라 생산능력을 확대하기 위한 투자입니다. 투자액은 총 9684억원이며, 국내에 4210억원, 중국 창수 현지법인에 5474억원이 투입됩니다.
투자 기간은 2026년 9월부터 2028년 12월까지입니다. 증설이 완료되면 생산능력은 현재의 약 두 배 수준으로 확대될 전망입니다. 다만 생산능력이 늘어난다는 사실과 매출·이익이 같은 시점에 확정적으로 늘어난다는 것은 구분해야 합니다.
대신증권은 신규 설비 매출이 2028년부터 반영되기 시작해 2029년에 온전히 실적에 기여하는 구조로 평가했습니다. 정리하면 자사주 소각은 2026년 10월 2일 예정된 주식 수 변화와 EPS 산식의 문제이고, 전자사업 증설은 2028년부터 매출 반영이 시작돼 2029년에 실적 기여가 본격화될 것으로 보는 사업 전망입니다. 생산능력 확대가 실제 매출과 이익으로 이어지는 규모와 수익성까지는 별도로 확인해야 합니다.
목표주가는 두 효과를 어떻게 나눠서 봐야 하나요?
대신증권은 두산에 대해 투자의견 ‘매수’와 목표주가 184만원을 유지했습니다. 다만 해당 목표주가에 자사주 소각 효과와 전자사업 증설 효과가 각각 얼마씩 반영됐는지는 제시되지 않았습니다.
따라서 목표주가를 두 요소의 기여액으로 나눠 해석하기보다는, 자사주 소각은 발행주식 수와 EPS 추정치의 변화로, 전자사업 증설은 투자 기간과 신규 설비 매출 반영 시점으로 분리해 읽는 것이 필요합니다. 특히 2026년의 소각 효과와 2028~2029년의 증설 효과는 같은 종류의 실적 개선으로 볼 수 없습니다.



