
‘연 900만 원을 넣으면 65세부터 월 430만 원을 받는다’는 표현은 모든 가입자에게 적용되는 보장액이 아닙니다. IRP와 연금저축에 매년 900만 원을 납입하고, 40세부터 60세까지 20년 운용한 뒤 특정 수익률과 연금 수령 조건을 적용한 시뮬레이션입니다. 따라서 계좌 구성, 수익률, 수수료와 수령 방식까지 함께 봐야 합니다.
연 900만 원은 어떤 계좌에 납입하는 금액인가요?
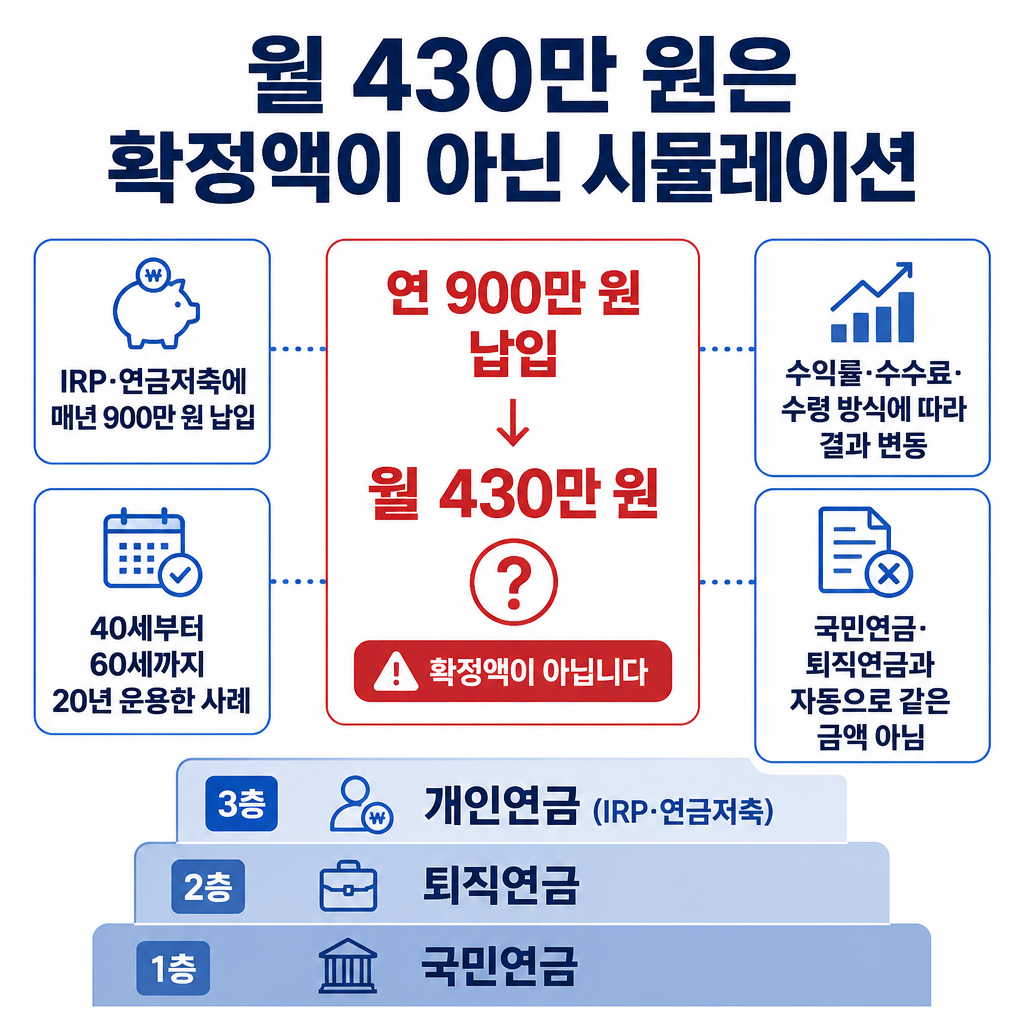
이 계산에서 연 900만 원은 국민연금 보험료나 퇴직연금 전체를 뜻하지 않습니다. IRP와 연금저축을 합쳐 매년 납입하는 개인연금 계좌의 사례입니다.
또한 ‘3층 연금’은 국민연금·퇴직연금·개인연금으로 노후 소득을 나누는 구조를 가리킵니다. 기사에서 제시한 부부 생활비 예시는 세 연금에서 각각 월 100만 원씩 마련해 월 300만 원을 구성하는 방식이므로, IRP·연금저축 시뮬레이션의 월 수령액과 자동으로 같은 금액이라고 볼 수 없습니다.
20년 납입과 수익률에 따라 60세 자산은 어떻게 달라지나요?
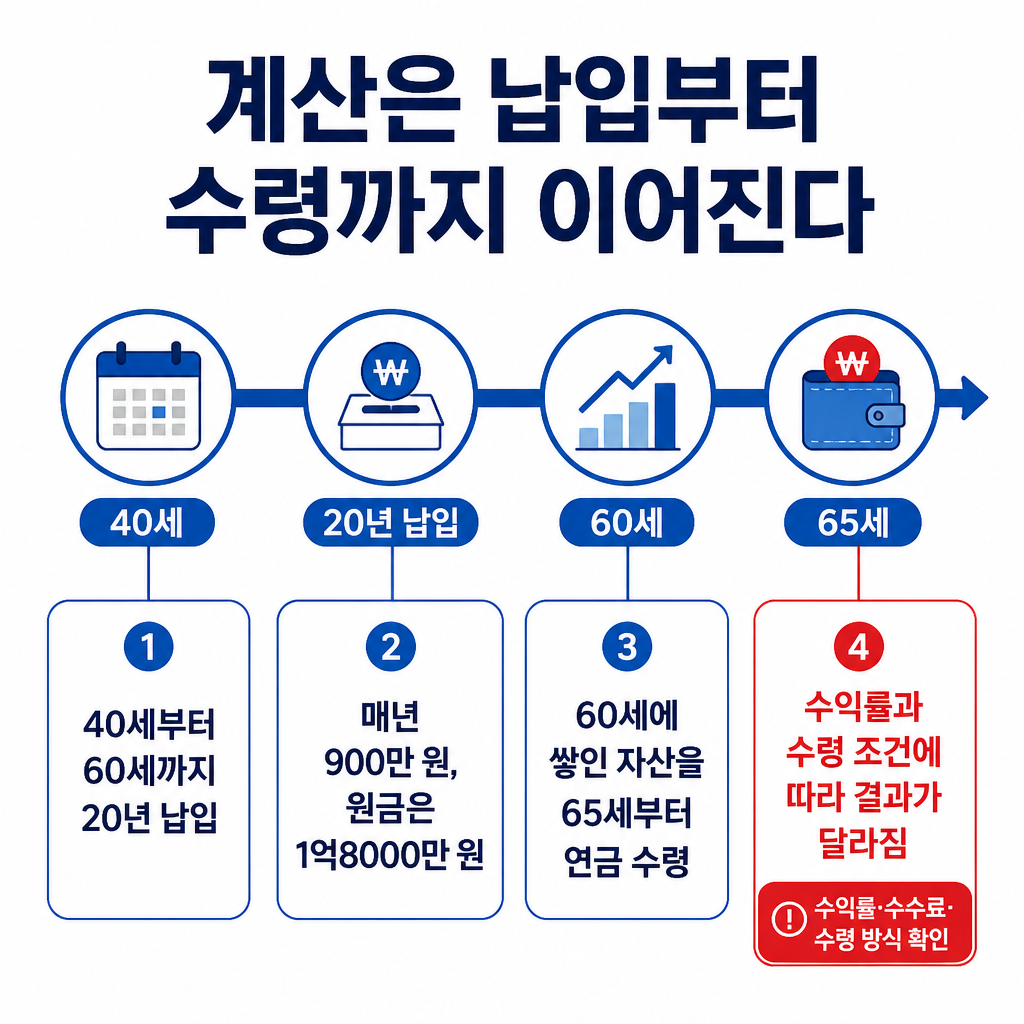
가정된 기간은 40세부터 60세까지 20년입니다. 매년 900만 원을 납입하므로 원금은 1억8000만 원으로 계산됩니다.
연평균 수익률을 3%로 가정하면 60세 자산은 약 2억4623만 원, 5%면 약 3억828만 원, 7%면 약 3억9069만 원으로 제시됐습니다. 다른 보도에서는 7% 결과를 약 3억9600만 원으로 제시해 수치에 소폭 차이가 있습니다. 이는 납입액만으로 결정되는 결과가 아니라, 운용수익률을 어떤 수준으로 가정하느냐에 따라 달라지는 계산입니다.
‘65세부터 월 430만 원’은 어떤 조건의 금액인가요?
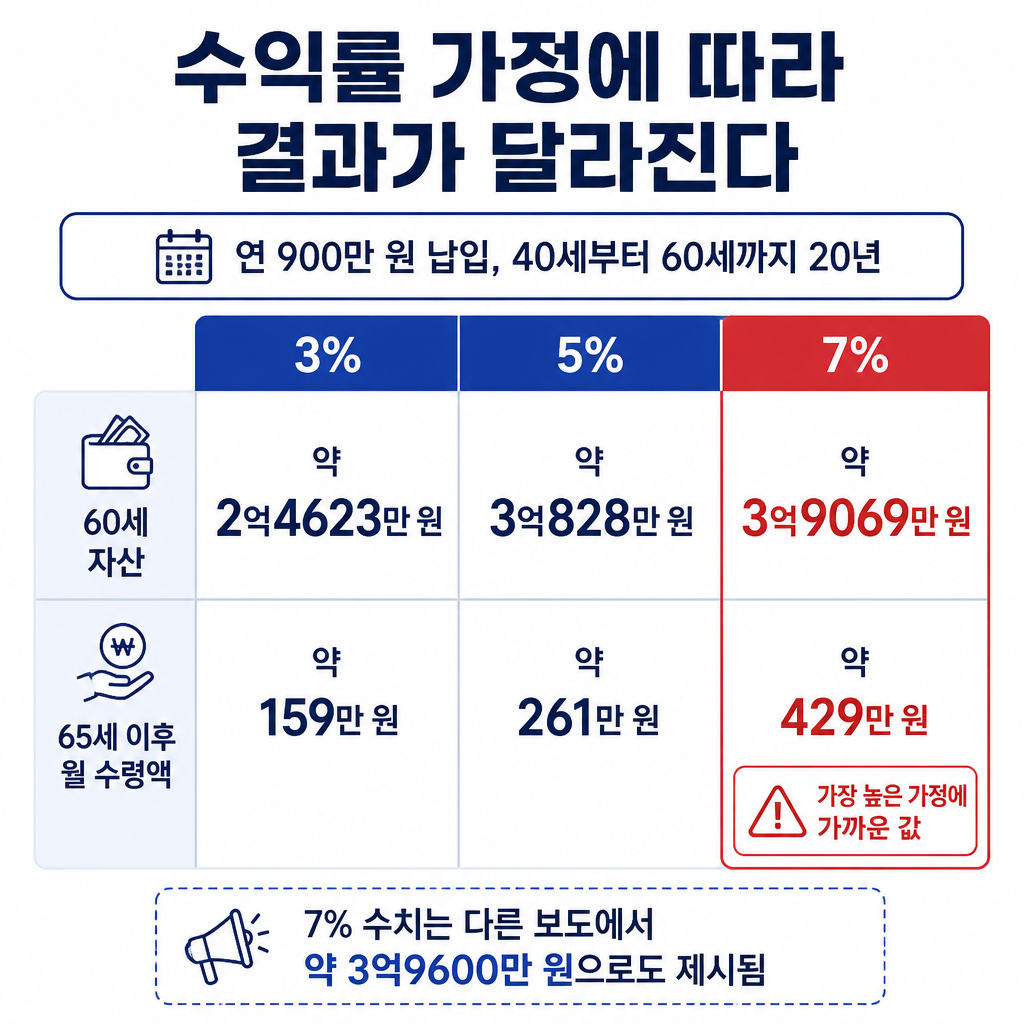
60세에 쌓인 자산을 65세부터 연금으로 받는 시뮬레이션에서는 수익률별 월 수령액이 약 159만 원, 261만 원, 429만 원으로 제시됐습니다. 따라서 월 430만 원은 가장 높은 수익률 가정에 가까운 값이며, 연 900만 원 납입자에게 자동으로 확정되는 연금액은 아닙니다.
실제 연금액은 납입 기간, 수익률, 수수료, 연금 수령 방식에 따라 달라질 수 있습니다. 월 수령액이 세전인지 세후인지, 물가를 반영했는지, 몇 년 동안 받는지, 국민연금과 퇴직연금까지 포함한 금액인지는 확인된 계산 조건에 포함돼 있지 않습니다.
실제 결과를 바꾸는 조건은 무엇인가요?
납입 기간이 달라지거나 실제 수익률이 가정과 다르면 60세 자산과 이후 월 수령액도 달라질 수 있습니다. 수수료와 연금 수령 방식 역시 계산 결과에 영향을 주는 조건으로 제시됐습니다.
자산 배분도 개인별로 같지 않습니다. 안전자산·채권 60%, 주식·금 등 위험자산 40%는 40~50대 자산 배분의 한 예일 뿐이며, 실제 비중은 은퇴 시점, 다른 소득원, 보유자산과 투자 성향에 따라 달라질 수 있습니다. 그러므로 이 수치는 개인별 예상액이라기보다, 납입 계좌와 기간, 수익률 가정을 연결해 본 사례로 이해하는 것이 적절합니다.



