
월 300만 원은 확정 수입이 아니라 투자금과 분배율을 가정한 사례입니다. 커버드콜 ETF는 분배금뿐 아니라 ETF 가격의 변동과 상승 참여의 제약까지 함께 살펴봐야 해요.
월 300만 원 분배금은 확정된 수입일까요?

뉴시스가 전한 한 설명은 금융자산 3억~5억 원과 연 10% 초반대 분배율의 커버드콜 ETF를 가정해 월평균 약 300만 원의 현금흐름을 기대할 수 있다는 내용입니다. 다른 보도에는 과거 연 10% 배당수익률을 기준으로 월 300만 원의 배당 수익을 얻으려면 약 3억 원이 필요했다는 발언도 담겼습니다.
서로 다른 가정에 따른 사례이지, 매달 같은 금액이 지급된다는 보장은 아닙니다. 실제 분배금이나 투자 결과를 확정 수입처럼 받아들이지 않는 게 중요합니다.
분배율이 높으면 원금과 전체 성과도 좋을까요?
커버드콜 ETF는 기초자산을 보유하면서 콜옵션을 매도해 얻은 수익 등을 분배하는 구조입니다. 보도에 인용된 설명에 따르면 분배율이 높은 상품은 주식 매수 비중을 낮추고 옵션 매도 비중을 높여 분배 재원을 마련할 수 있습니다.
그만큼 장기 상승장에서 주가 상승을 충분히 따라가지 못할 수 있다는 지적도 나왔습니다. 분배금이 지급돼도 ETF 가격이 하락할 수 있으므로, 분배율만으로 원금 보전이나 전체 투자 성과를 판단하기 어렵습니다.
분배금과 가격 하락, 옵션 비중은 어떻게 볼까요?
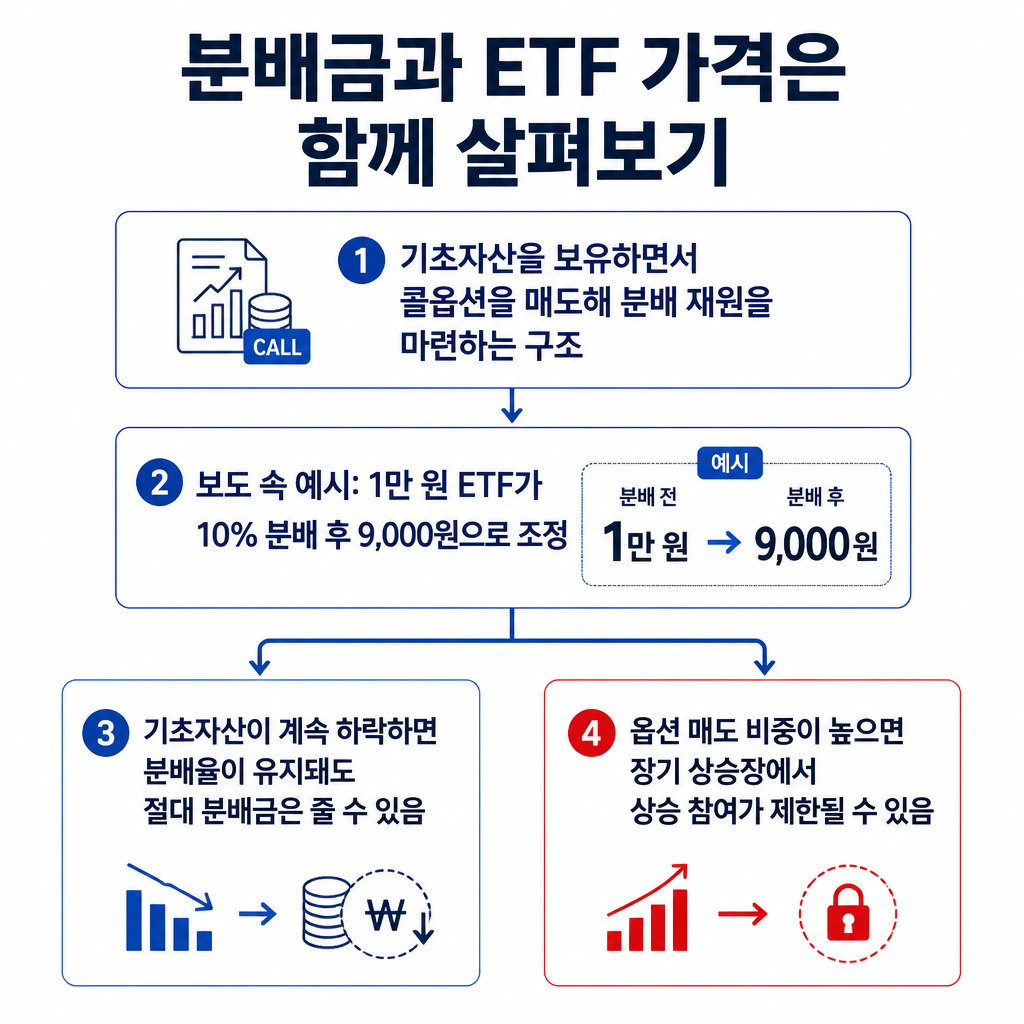
한 보도에서 소개한 설명은 분배금 지급 때 분배금만큼 ETF 가격이 조정되는 분배락을 듭니다. 예로 든 1만 원짜리 ETF는 10% 분배 후 9,000원이 됩니다. 이는 해당 설명의 사례이며 모든 상품의 실제 가격 변화를 단정하는 것은 아닙니다.
또 기초자산 가격이 계속 하락하면 분배율 10%가 유지되더라도 지급되는 절대 분배금은 줄 수 있다는 경고가 있었습니다. 옵션 매도 비중을 10~30% 수준으로 낮추고 주식 비중을 높이는 방식도 대안으로 제시됐지만, 기초자산을 100% 보유한 경우만큼의 수익률을 보장하지는 않습니다. 따라서 분배금 규모와 함께 가격 변동, 옵션 매도 비중에 따른 상승 참여의 차이를 살펴봐야 합니다.



