
핵심은 ‘미국 금리 인상’과 ‘한국은행의 11월 추가 인상 전망’을 같은 사실로 보면 안 된다는 점입니다. 보도된 내용상 연준은 정책금리를 0.25%포인트 올렸고, 국내 소비자물가와 근원물가는 각각 3.1%, 3.4%를 기록했습니다. 그러나 11월 추가 인상은 확정된 결정이 아니라 환율·국제유가·물가 흐름을 지켜본 뒤 판단할 사안으로 거론됐습니다.
현재 확정된 변화는 무엇인가요?
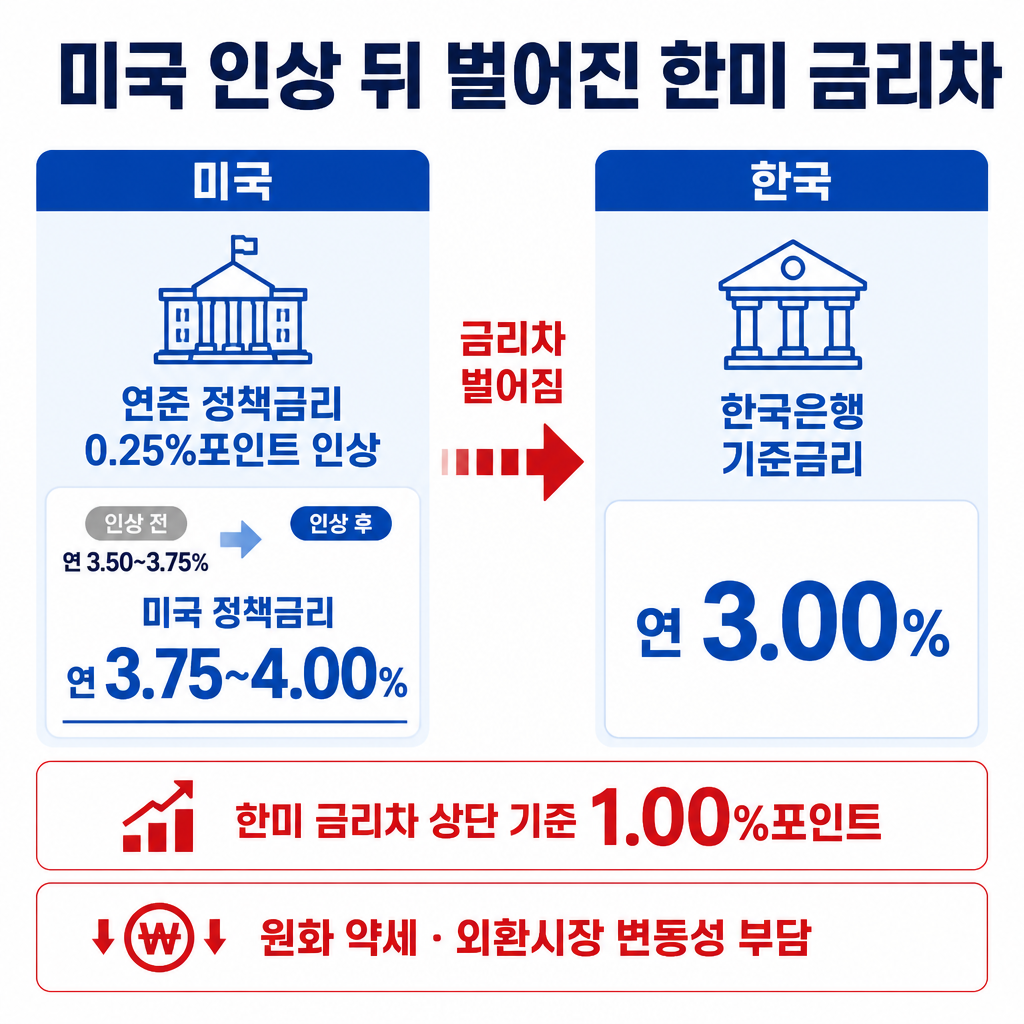
FETV 보도 기준으로 연준은 정책금리를 0.25%포인트 인상해 연 3.75~4.00%로 결정했습니다. 한국은행 기준금리는 연 3.00%여서 한미 기준금리 차이는 상단 기준 1.00%포인트로 벌어졌습니다.
이 금리차 확대는 원화 약세와 외환시장 변동성을 키울 수 있는 부담 요인입니다. 다만 금리차가 커졌다는 사실만으로 한국은행의 다음 금리 결정이 자동으로 정해지는 것은 아닙니다.
국내 물가 3.1%와 근원물가 3.4%는 어떤 신호인가요?
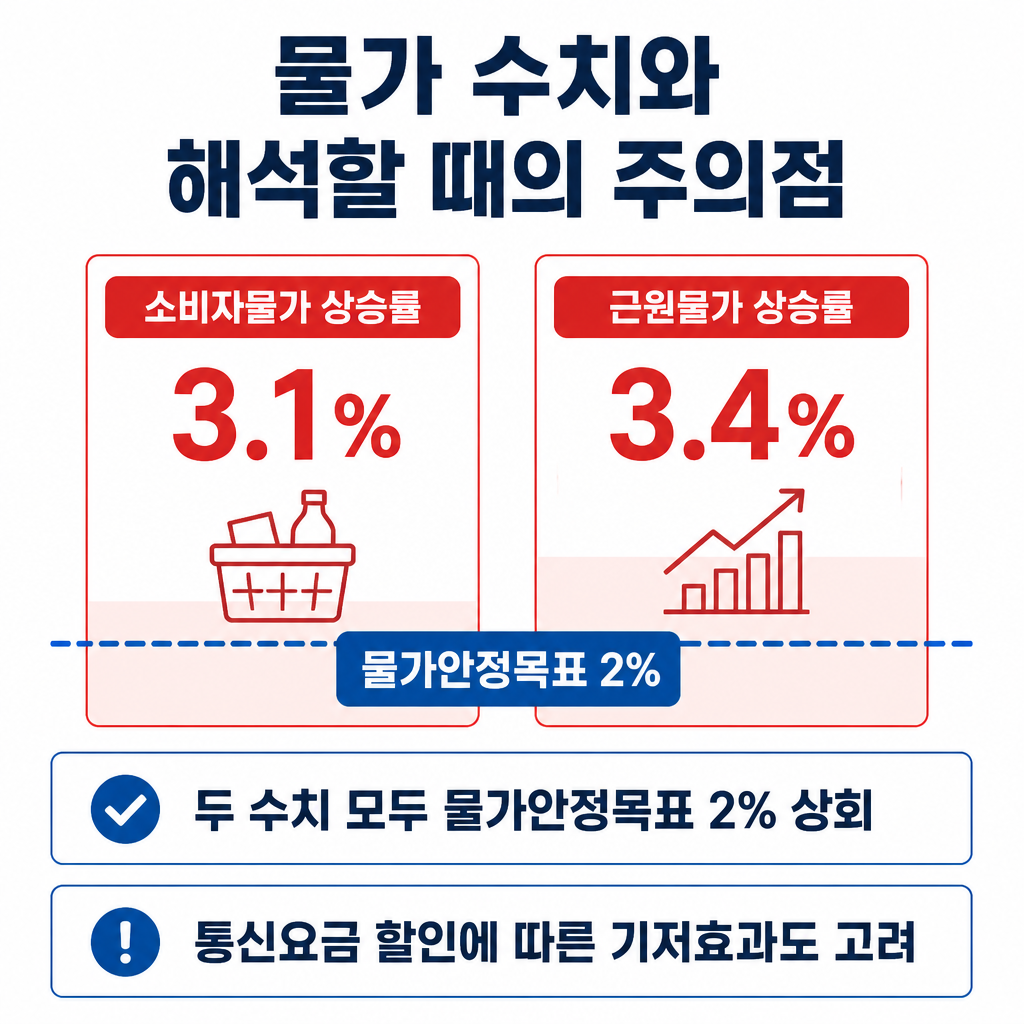
지난달 소비자물가 상승률은 전년 동월 대비 3.1%, 식료품과 에너지를 제외한 근원물가 상승률은 3.4%로 보도됐습니다. 두 수치 모두 한국은행의 물가안정목표인 2%를 웃돌아 물가 압력이 금리 판단의 주요 변수라는 점을 보여줍니다.
다만 물가 상승률 전체를 지속적인 압력으로 단정해서는 안 됩니다. 지난해 통신요금 할인에 따른 기저효과가 포함돼 수치가 높아진 부분이 있어, 실제 판단에서는 물가의 구성과 흐름을 함께 구분해야 합니다.
연준 인상이 한은 11월 추가 인상을 뜻하나요?
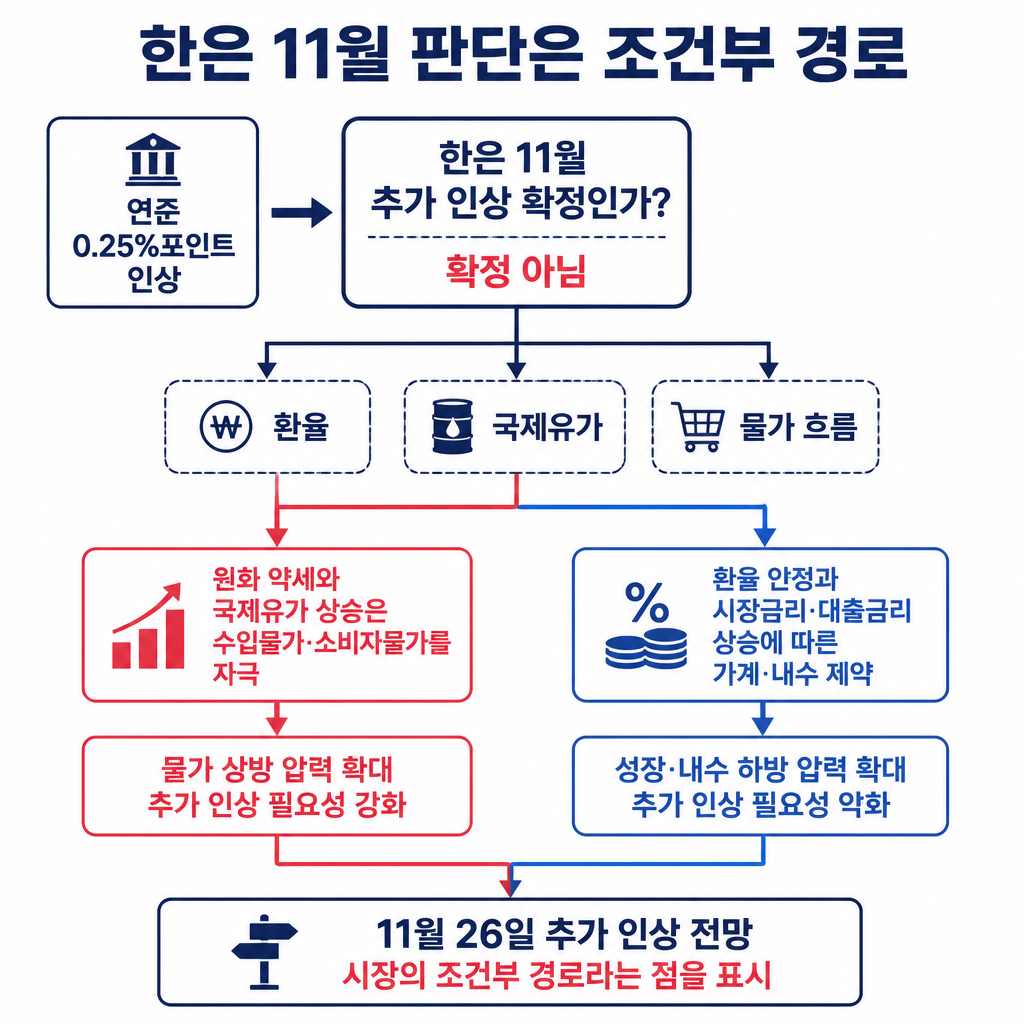
그 자체로 추가 인상이 확정됐다는 뜻은 아닙니다. 시장에서는 다음 달 금통위에서 동결한 뒤 11월 26일 추가 인상에 나서는 경로가 거론됐지만, 이는 시장의 전망입니다.
한국은행의 판단 변수로는 환율, 국제유가, 물가 흐름이 제시됐습니다. 원화 약세와 국제유가 상승이 함께 나타나면 수입물가를 거쳐 국내 소비자물가를 다시 자극할 수 있습니다. 반대로 환율이 안정되고 시장금리와 대출금리 상승이 가계와 내수를 제약한다면, 기존 인상의 효과를 확인한 뒤 11월 이후 움직일 가능성도 거론됐습니다.
따라서 독자는 ‘연준 인상=한은 추가 인상 확정’이 아니라, ‘금리차 확대와 물가 부담 속에서 환율·유가·내수 제약을 함께 살피는 조건부 전망’으로 이해하는 것이 적절합니다.
함께 보면 좋은 글
- 원·달러 환율 급등과 한국은행 추가 인상 전망, 무엇을 봐야 하나
- 유가 상승이 생활물가와 금리 전망으로 이어지는 경로
- 미국 10년물 금리 급등과 나스닥 하락, 유가·지정학 변수는 어떻게 연결됐을까?



