
결론부터 말하면, 은행 총수신이 올해 최고치를 기록했다는 소식만으로 예적금이나 파킹통장으로 자금을 옮겨야 한다고 판단하기는 어렵습니다. 5대 은행의 총수신 규모와 개인이 선택할 상품의 금리·한도·유동성은 서로 다른 기준이기 때문입니다. 먼저 은행권 전체의 흐름인지, 곧 사용할 개인 자금의 선택 문제인지 구분해야 합니다.
총수신 최고치는 개인에게 어떤 의미인가?
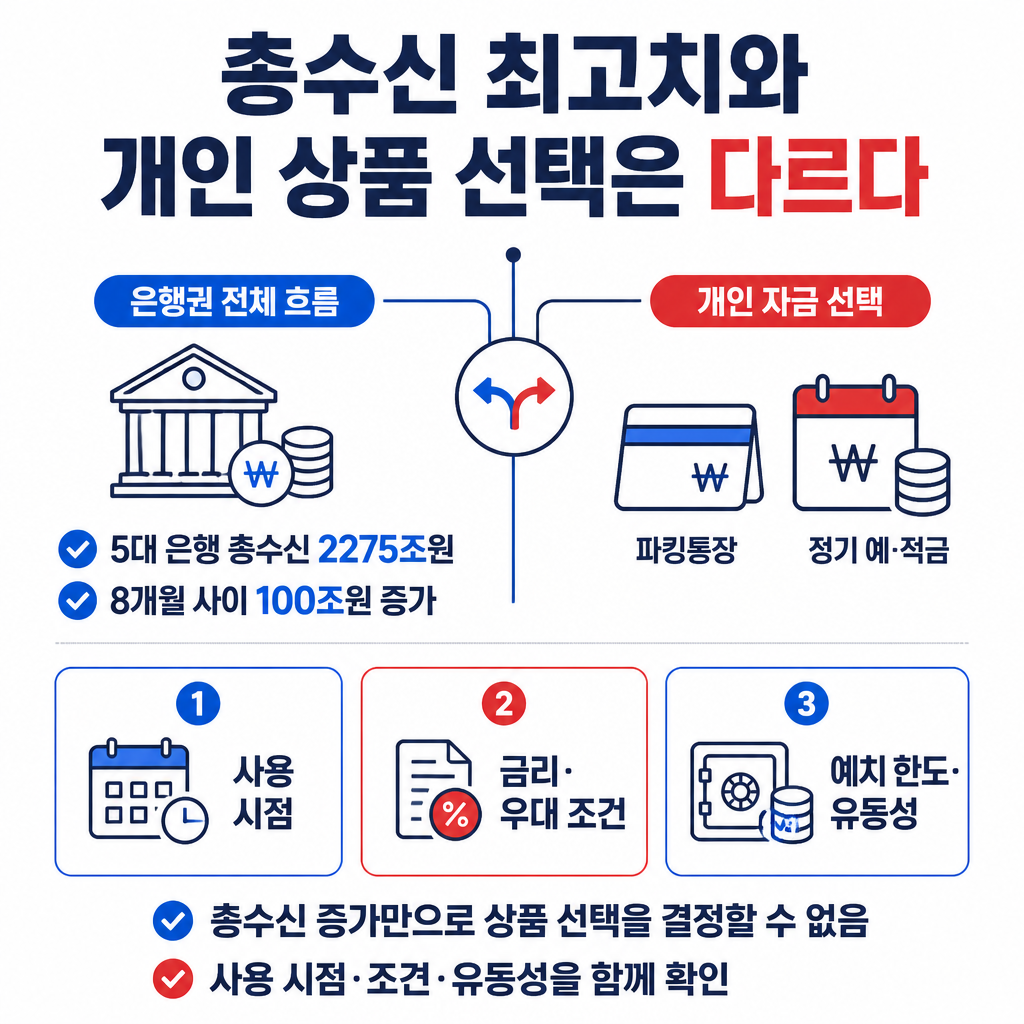
동아일보 보도에 따르면 5대 은행의 총수신은 2275조원으로, 8개월 사이 100조원 늘었습니다. 이는 은행권 전체에 예치된 자금 규모가 커졌다는 의미이지, 개인의 예금·적금 금리가 모두 올랐다는 뜻은 아닙니다.
총수신 수치에는 개인별 자금 목적과 상품 조건이 구분돼 있지 않습니다. 따라서 이 숫자만으로 주식에서 예적금으로 옮겨야 한다거나, 모든 직장인에게 예적금이 더 적합하다고 단정할 수는 없습니다.
단기 자금이라면 파킹통장과 정기 예적금을 어떻게 구분할까?
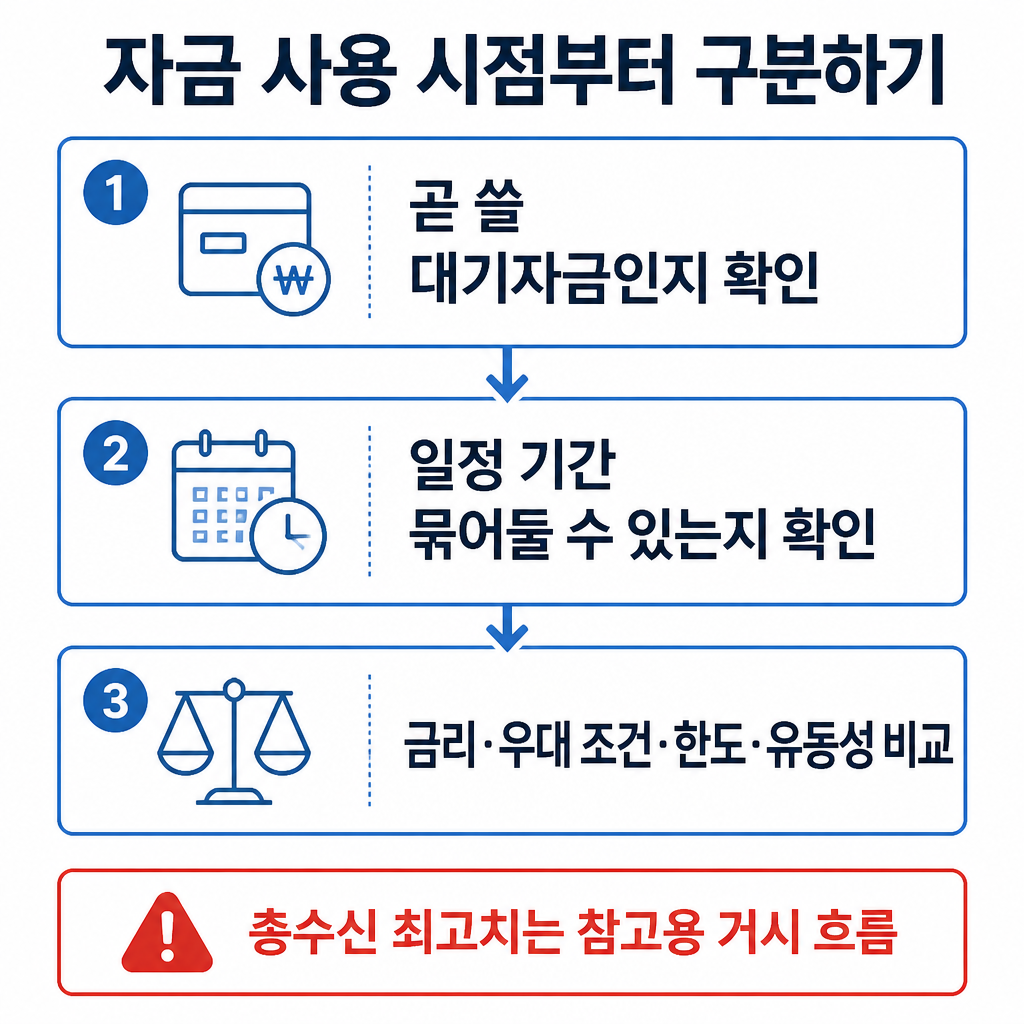
파킹통장은 투자와 투자 사이에 자금을 잠시 보관하는 수시입출금 통장입니다. 반면 정기 예·적금은 최소 1개월 이상 자금이 묶일 수 있어, 두 상품의 핵심 차이는 금리 자체보다 자금을 언제 사용할지에 있습니다.
곧 지출할 가능성이 있는 대기자금이라면 수시입출금이 가능한지부터 살펴볼 수 있습니다. 반대로 일정 기간 사용하지 않을 자금이라면 예치 기간과 중도에 꺼낼 가능성을 함께 따져야 합니다. 이번 자료만으로 개인별 예적금 선택이나 투자 적합성을 판단할 수는 없습니다.
파킹통장 금리는 상품마다 같은가?
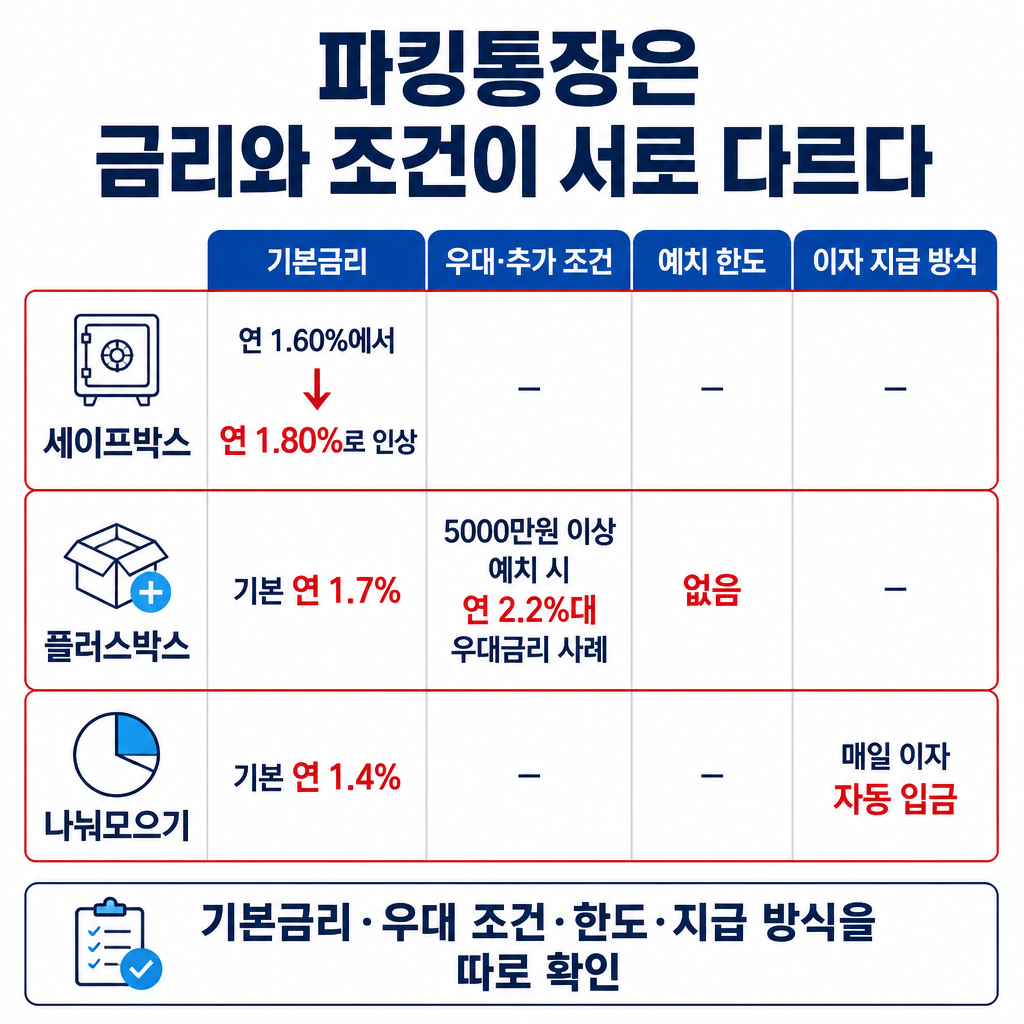
같지 않습니다. 신아일보가 소개한 상품 사례를 보면 카카오뱅크 세이프박스의 금리는 연 1.60%에서 연 1.80%로 인상됐고, 케이뱅크 플러스박스의 기본금리는 연 1.7%였습니다.
케이뱅크 플러스박스는 예치 한도가 없고, 5000만원 이상 예치하면 연 2.2%대 우대금리가 적용되는 사례로 소개됐습니다. 토스뱅크 나눠모으기의 기본금리는 연 1.4%였으며, 별도 버튼을 누르지 않아도 매일 이자가 자동 입금되는 방식이 함께 제시됐습니다.
따라서 파킹통장을 비교할 때는 ‘금리가 올랐다’는 흐름만 볼 것이 아니라 기본금리, 우대금리 적용 조건, 예치 한도, 이자 지급 방식과 자금 사용 시점을 따로 확인해야 합니다. 상품별 조건이 다르므로 총수신 증가와 개별 상품 선택을 같은 신호로 해석하지 않는 것이 중요합니다.
직장인이 이 보도를 자금 운용에 적용할 때 먼저 볼 것은 무엇일까?
먼저 은행권 전체의 수신 증가와 자신의 자금 사용 시점을 분리해야 합니다. 최근에는 금리 인상 전환과 증시 소강상태가 맞물리면서 대기성 자금을 선호하는 수요가 커졌다는 설명도 있지만, 이 흐름이 개인에게 특정 상품을 선택하라는 의미는 아닙니다.
곧 사용할 단기 자금인지, 일정 기간 묶어둘 수 있는 자금인지 구분한 뒤 상품의 기본금리·우대 조건·예치 한도·유동성을 비교하는 순서가 적절합니다. 결국 총수신 최고치는 참고할 만한 거시 흐름일 뿐, 개인의 예적금이나 파킹통장 선택을 자동으로 결정하는 기준은 아닙니다.



