
소득이나 대출한도를 정확히 언급하더라도 정상 연락이라고 판단할 수 없습니다. 해당 금융회사의 공식 홈페이지나 대표번호로 직접 확인하고, 비밀번호·인증번호 제공이나 송금·앱 설치 요구에는 응하지 마세요.
개인정보를 구체적으로 언급하면 믿어도 될까요?
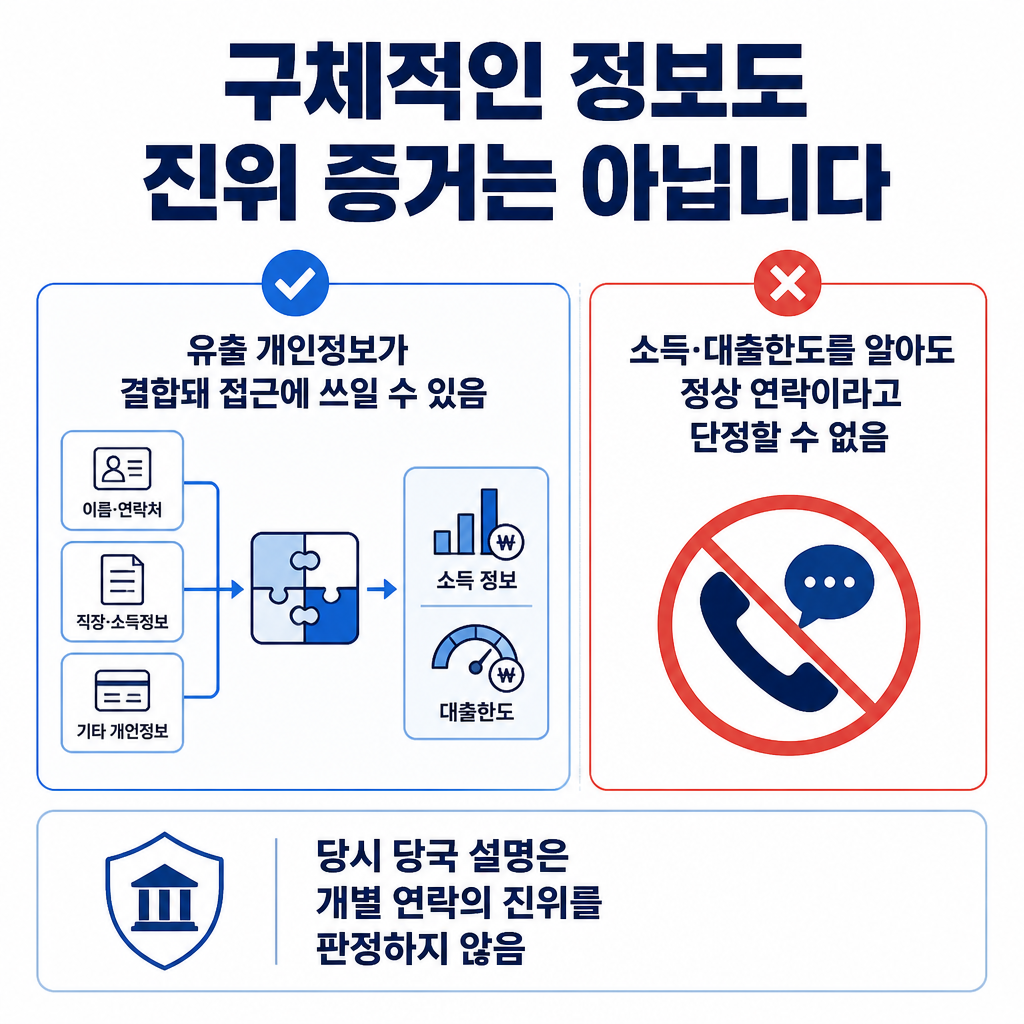
금융당국은 유출된 개인정보가 결합되면 대출 상담이나 개인정보 유출 피해 보상을 가장한 접근에 쓰일 수 있다고 설명했습니다. 2026년 10월 6일 보도에서 당국은 소득이나 대출 한도를 언급하더라도 정상적인 연락이 아니라고 밝혔습니다.
같은 보도에서 당국은 비밀번호와 일회용 비밀번호(OTP) 정보 등이 알려지지 않았다고 설명했습니다. 이는 당시 설명의 범위이며, 개별 연락의 진위나 거래내역 유출 여부를 판정해 주는 근거는 아닙니다.
의심 연락은 어디서 확인하고 무엇을 거절해야 할까요?
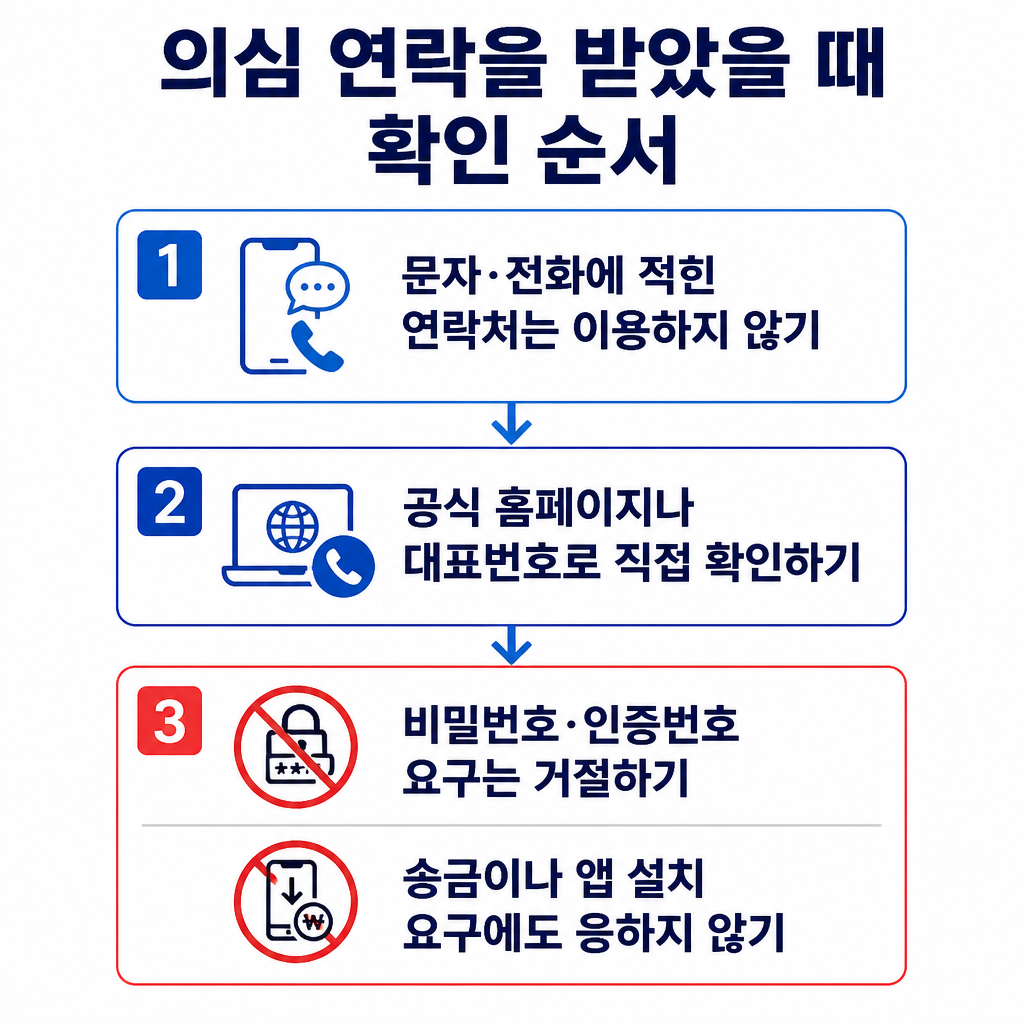
문자나 전화에 적힌 연락처를 이용하지 말고 해당 금융회사의 공식 홈페이지나 대표번호를 통해 직접 확인하세요. 금융회사나 금융당국은 전화·문자로 비밀번호나 인증번호를 요구하거나 피해보상·계좌보호를 이유로 송금을 요구하지 않는다고 강조했습니다.
자금 이체나 앱 설치를 요구하는 등 비정상적인 요청에도 응하지 마세요. 소득·대출한도를 알고 있다는 점만으로 연락을 신뢰하지 않는 것이 핵심입니다.
함께 보면 좋은 글
- 금융권 해킹 IP 19개 특정, 유출·피해·보상은 어디까지 확인됐나?
- 개인정보 유출을 AI에 물을 때, 민감한 정보는 입력하지 마세요
- 대표가 보낸 줄 알았던 슬랙 초대장, 피싱 여부를 확인하는 순서



댓글 1