
아닙니다. 보도된 정부 설명에 따르면 인적용역 사업자의 원천징수 조정은 직장인의 근로소득세와 별개이며, 직장인의 세율이나 원천징수액을 올리는 내용도 아닙니다. 다만 해당 내용은 국회에 제출된 세제개편안이므로 시행이 확정된 것으로 볼 수는 없습니다.
세율 조정은 어떤 세금에 적용되나요?
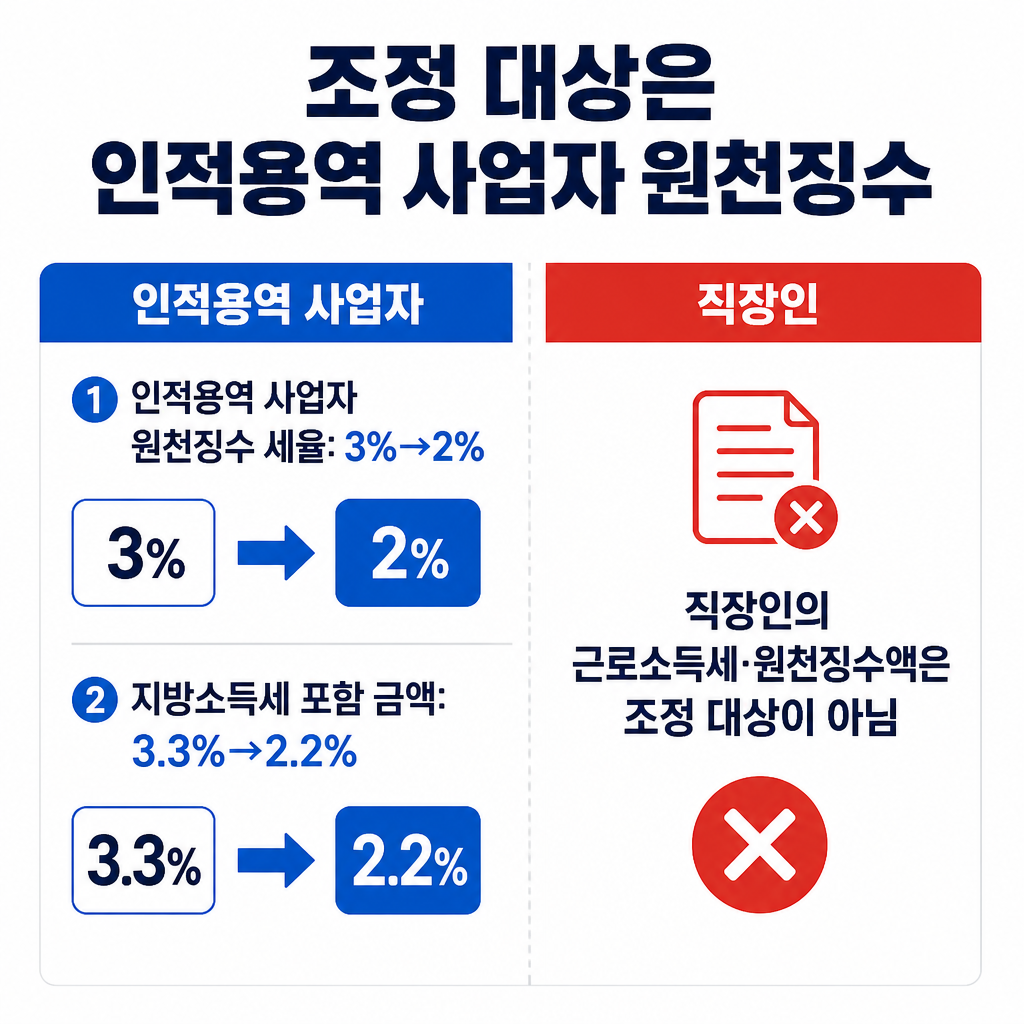
개편안에는 캐디·배달라이더·방송작가·대리운전 기사 등이 포함되는 인적용역 사업자의 원천징수 세율을 3%에서 2%로 낮추는 내용이 담겼습니다. 지방소득세를 포함하면 소득을 받을 때 미리 떼는 금액은 3.3%에서 2.2%로 조정되는 내용입니다.
이는 소득 지급 시 미리 납부하는 원천징수액의 변경입니다. 직장인의 근로소득세와는 별개라고 이형일 부총리가 설명했습니다.
미리 떼는 금액이 줄면 최종 세금도 줄어드나요?
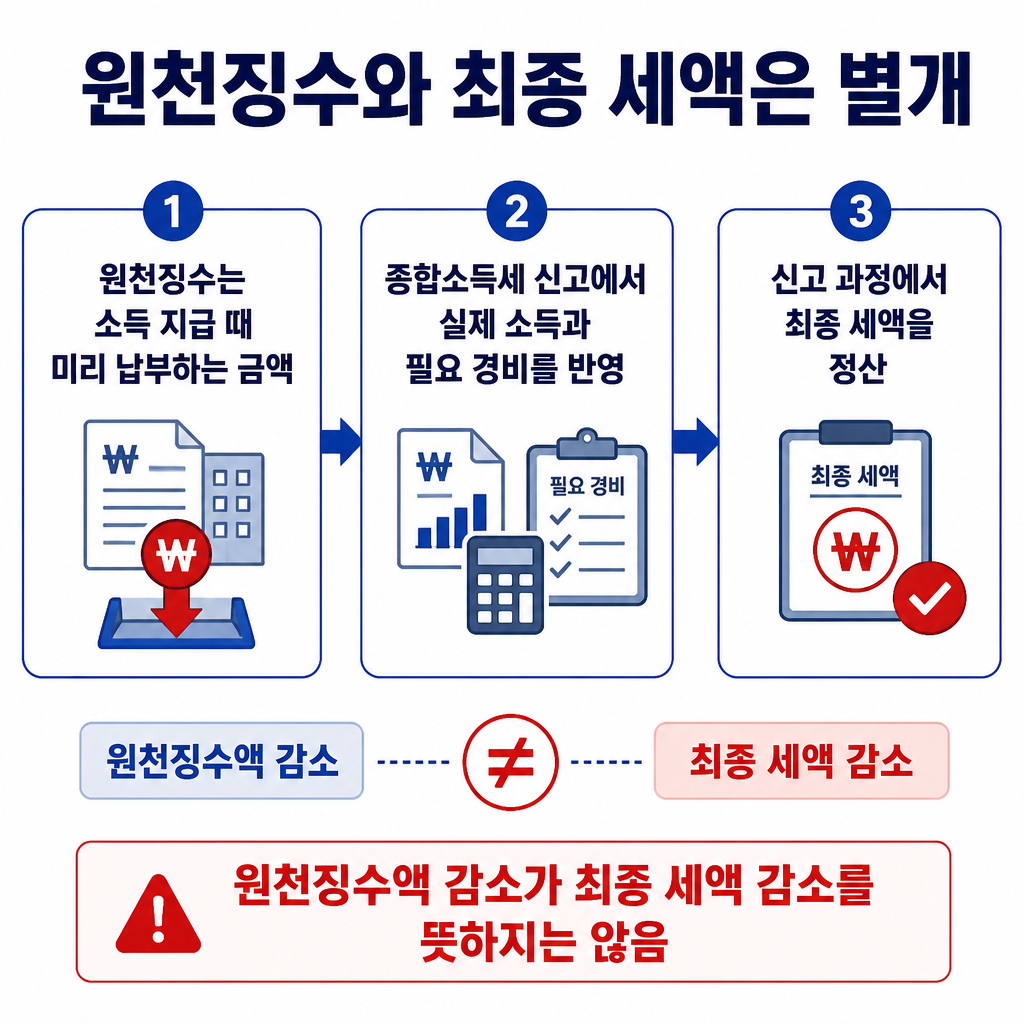
원천징수액이 줄어드는 것과 최종 세액이 줄어드는 것은 같은 뜻이 아닙니다. 이형일 부총리는 원천징수가 최종 세금을 깎아주는 제도가 아니며, 인적용역 사업자의 최종 세액은 종합소득세 신고 때 실제 소득과 필요 경비 등을 반영해 정산한다고 설명했습니다.
또한 부총리는 이번 조정으로 직장인의 근로소득세율이나 원천징수액이 오르지 않고, 프리랜서의 원천징수 감소분을 직장인에게 추가로 부담시키는 제도도 아니라고 밝혔습니다.



