
비만대사수술이 치료 목적이라고 해서 보험금이 자동으로 지급되는 것은 아닙니다. 기사에 소개된 항소심과 금융감독원 분쟁조정 사례를 보면 가입한 담보의 종류, 비만 면책 조항, 면책 설명 여부, 수술기록의 진단명과 실제 치료 효과가 함께 판단됐습니다. 같은 비만대사수술이라도 어떤 특약에 청구하는지에 따라 전액 지급, 일부 지급, 지급 제한으로 결과가 달라질 수 있습니다.
치료 목적의 비만대사수술이면 보험금이 자동으로 지급되나요?
자동 지급으로 볼 수 없습니다. 치료 목적은 중요한 판단 요소지만, 수술이 당뇨·고혈압·간질환 등 대사질환의 호전을 직접 목적으로 했는지와 가입한 특약에서 비만을 어떻게 다루는지를 함께 살펴야 합니다.
기사에 소개된 항소심에서는 비만대사수술이 대사질환을 개선하는 수술이라면 대사질환 치료의 직접적인 목적이 인정될 수 있다고 판단했습니다. 다만 이 판단은 해당 사건의 특약 내용과 수술 목적, 기록을 전제로 한 것이므로 다른 청구에 그대로 적용된다고 단정하기는 어렵습니다.
어떤 담보에서 비만수술 보험금 지급이 인정됐나요?
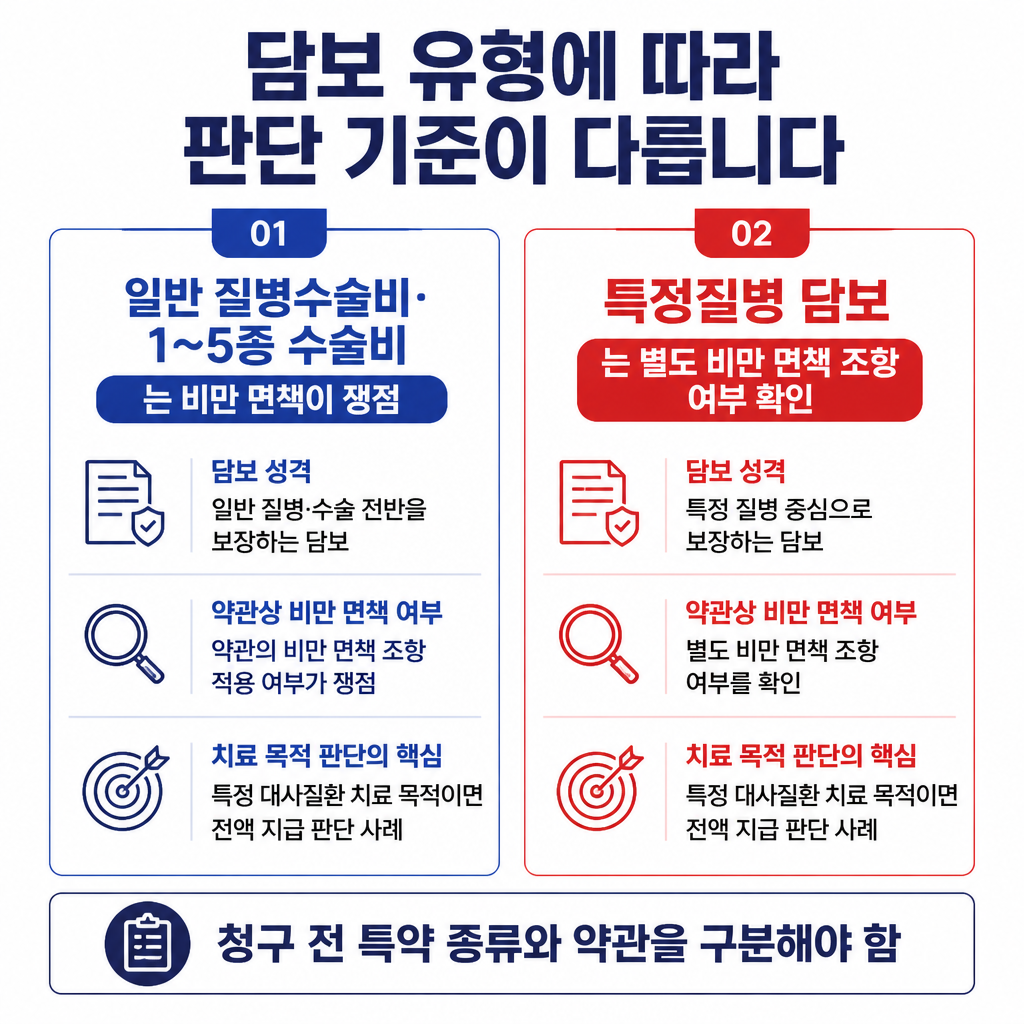
담보 유형에 따라 기준이 달라졌습니다. 기사에 소개된 선행 판단에서는 일반 질병수술비나 1~5종 수술비처럼 포괄적인 질병 담보에 비만(E66) 면책이 약관에 명시돼 있으면 해당 특약의 보험금을 지급하지 않아도 된다고 봤습니다.
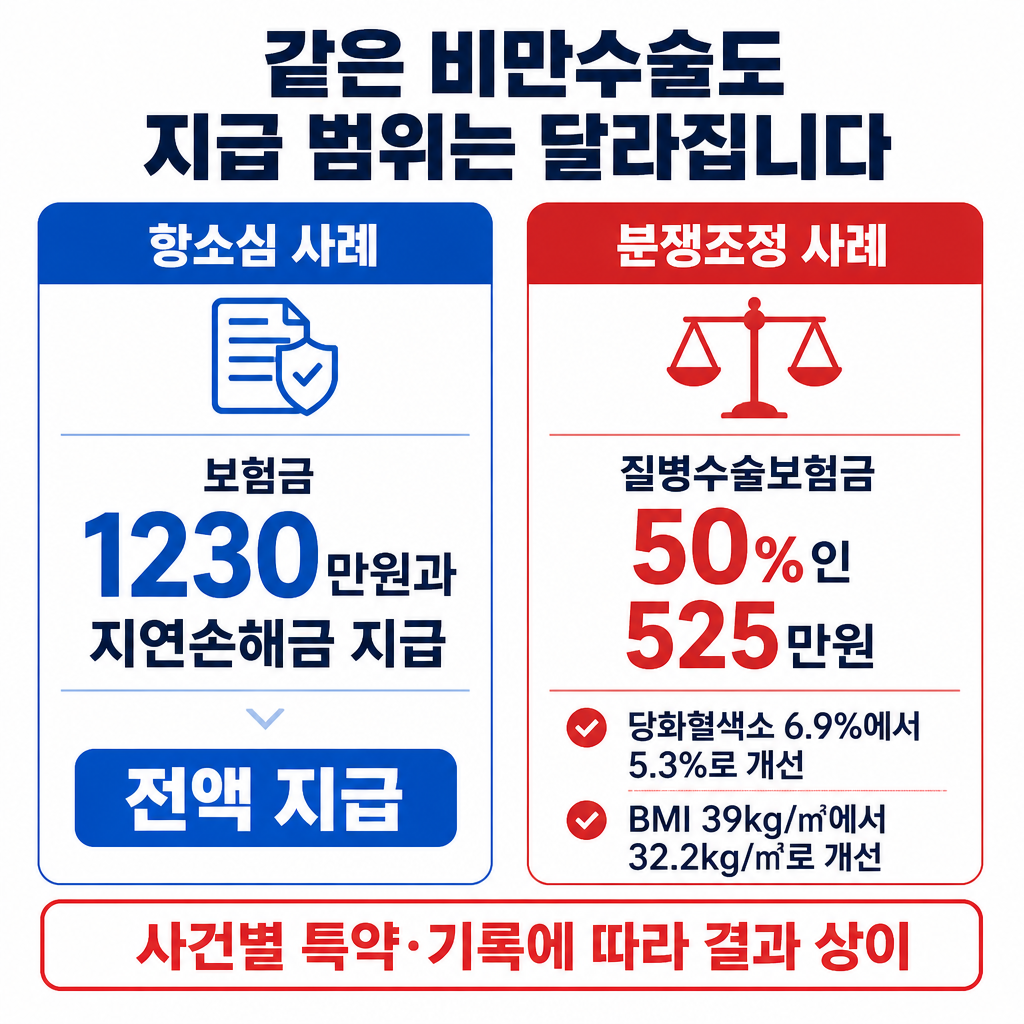
반면 특정질병 담보 특약에 별도의 비만 면책 조항이 없고, 수술이 당뇨·고혈압·간질환 등 특정 대사질환의 호전을 목적으로 시행됐다면 직접 치료 목적의 수술로 보아 보험금 전액을 지급해야 한다는 판단이 소개됐습니다. 해당 사건에서는 보험금 1230만원과 지연손해금 지급이 명령됐습니다.
따라서 보험금 청구 전에는 ‘치료 목적’이라는 표현만 확인하기보다 청구하려는 특약이 포괄적 질병 담보인지 특정질병 담보인지, 약관에 비만 면책이 있는지를 구분해야 합니다.
약관의 비만 면책과 진료기록은 어떻게 판단에 영향을 주나요?
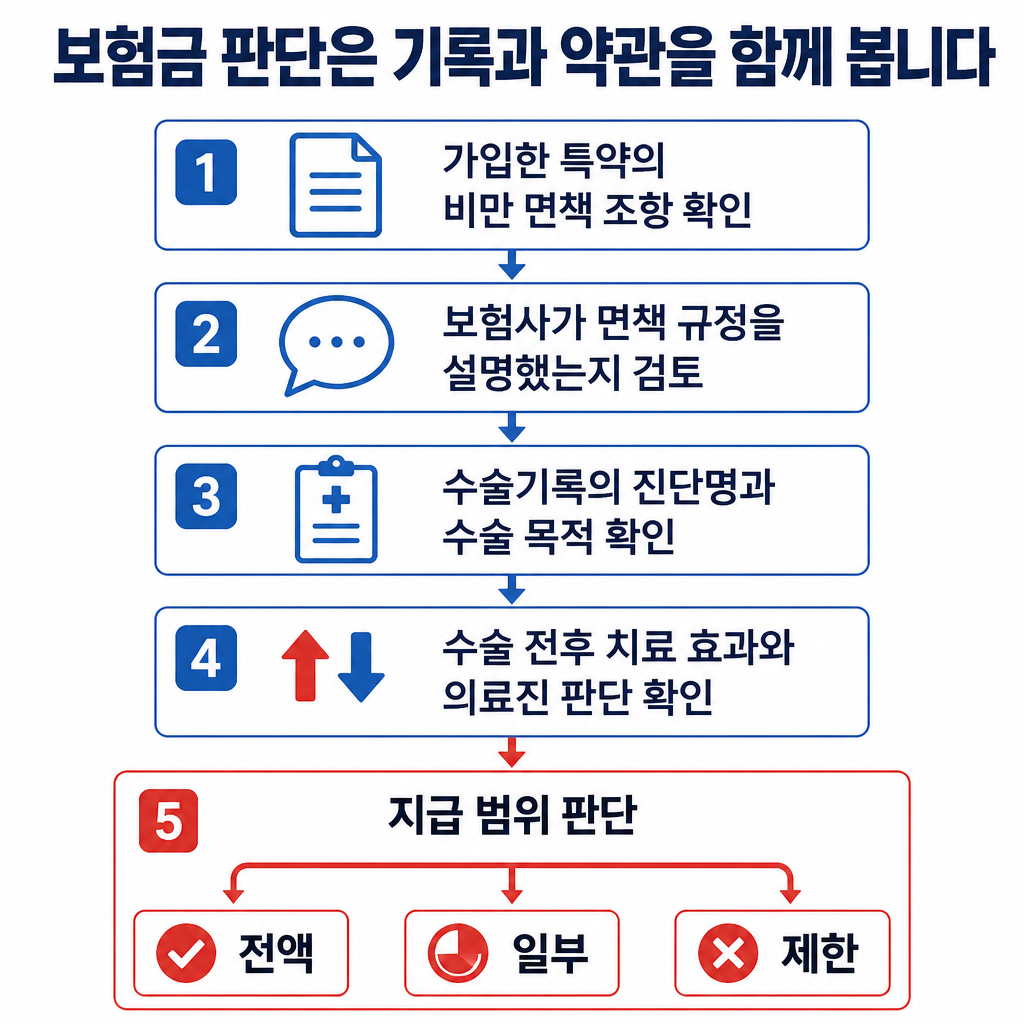
비만 면책 조항이 약관에 있다는 사실만으로 결론이 정해지는 것은 아닙니다. 기사에 소개된 항소심은 보험사가 가입자에게 해당 면책 규정을 설명했다는 증거가 없으면 그 조항을 가입자에게 주장할 수 없다고 판단했습니다. 즉 면책 조항의 존재와 함께 보험사의 설명의무 이행 여부도 쟁점이 됐습니다.
진료기록의 내용과 수술 후 변화도 지급 범위에 영향을 줄 수 있습니다. 금융감독원 분쟁조정 사례에서는 수술 전후 당화혈색소가 6.9%에서 5.3%로, BMI가 39kg/㎡에서 32.2kg/㎡로 개선돼 당뇨 치료 효과가 인정됐습니다.
그러나 수술기록지의 수술 전후 진단명이 모두 ‘병적 비만’으로 기재됐고, 의료진 사이에서도 수술의 직접 작용인지 간접 효과인지 견해 차이가 있었습니다. 그 결과 해당 사례에서는 질병수술보험금의 50%인 525만원을 지급하도록 결정됐습니다.
이 사례는 치료 효과가 확인되더라도 수술기록에 적힌 진단명과 의료적 판단이 함께 검토될 수 있음을 보여줍니다. 법원의 전액 지급 사례와 분쟁조정의 일부 지급 사례는 서로 다른 사건의 특약과 기록을 전제로 한 결과이므로, 어느 한쪽을 모든 비만수술 청구의 기준으로 삼기는 어렵습니다.



