
핵심은 ‘특정 종목의 신용융자 쏠림’을 증권사별로 관리한다는 점입니다. 해당 조치는 2026년 10월 19일부터 시행되며 기존 투자분이 아니라 신규 투자분에 적용될 예정입니다. 따라서 기존 신용잔고를 일괄적으로 소급해 줄이는 조치로 보기는 어렵고, 이후 신규 거래에서 개인별 한도나 보증금률이 달라질 수 있습니다.
종목별 15% 제한은 무엇을 기준으로 관리하나요?
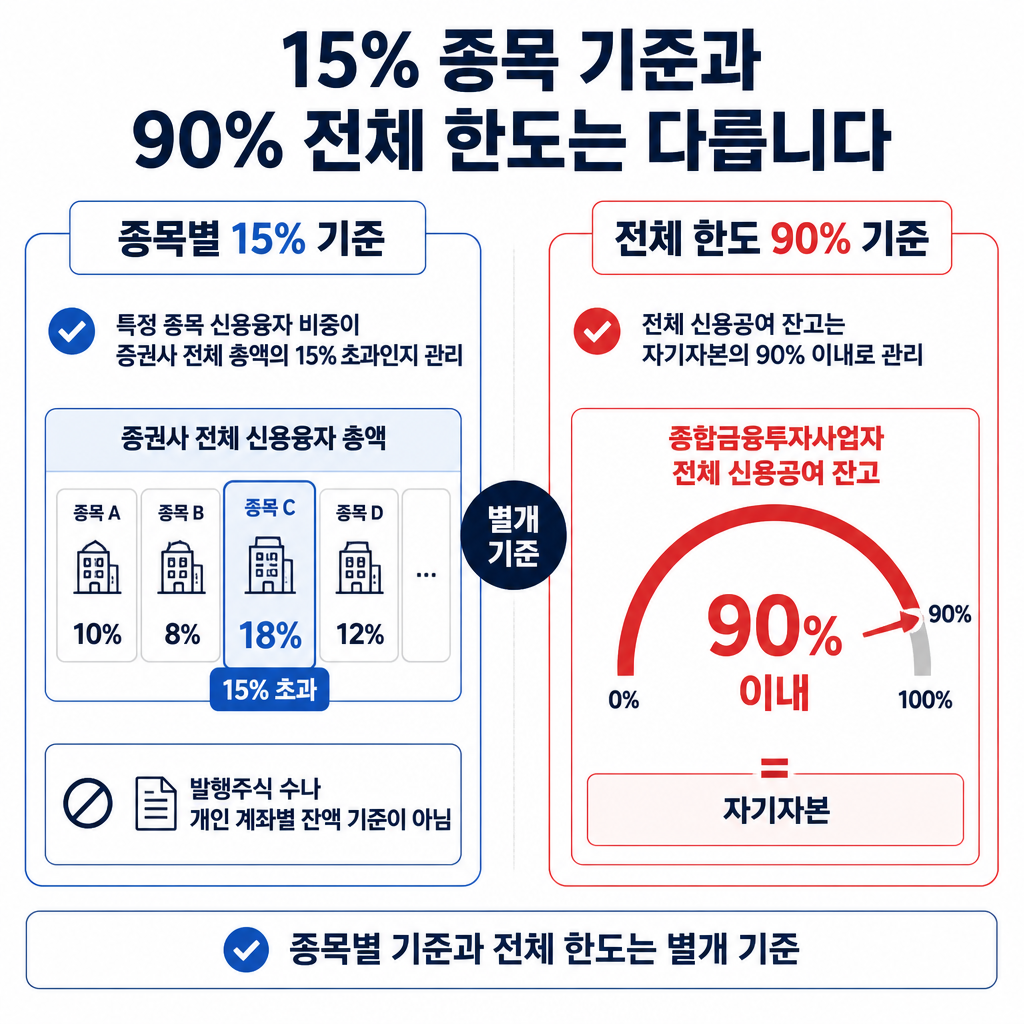
15% 기준은 발행주식 수나 개인 계좌별 잔액이 아닙니다. 특정 종목의 신용융자 비중이 각 증권사의 전체 신용융자 총액에서 15%를 초과하는지를 기준으로 관리합니다.
기준을 넘는 종목이 있으면 증권사가 자율적인 관리방안을 마련해 해당 비중을 낮추게 됩니다. 이는 종합금융투자사업자의 전체 신용공여 잔고를 자기자본의 90% 이내로 관리하는 조치와는 별개의 기준입니다. 전체 한도는 2026년 10월 1일부터 적용됩니다.
언제부터 누구의 거래에 적용되나요?
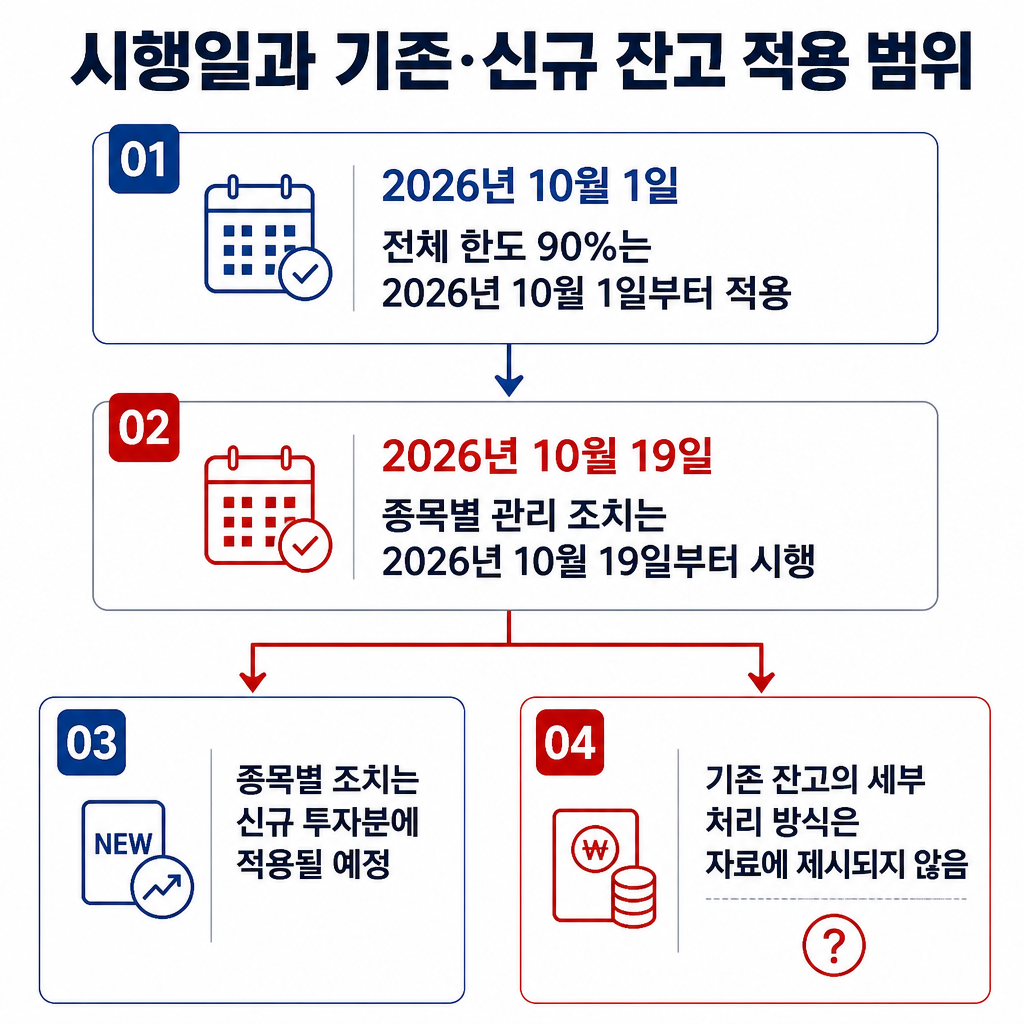
종목별 신용융자 한도 관리 조치는 2026년 10월 19일부터 시행되며 신규 투자분에 적용될 예정입니다. 기존 투자분에는 적용하지 않는 방식이므로, 시행일 전에 보유하고 있던 신용잔고를 이 조치만으로 바로 줄인다고 단정할 수는 없습니다.
다만 자료에는 기존 잔액의 만기 연장이나 추가 매수, 반대매매 조건을 일률적으로 어떻게 처리하는지까지 제시돼 있지 않습니다. 기존 잔고에 관한 세부 처리는 별도의 일반화 없이 구분해서 확인해야 합니다.
신규 빚투에는 어떤 제한이 생길 수 있나요?
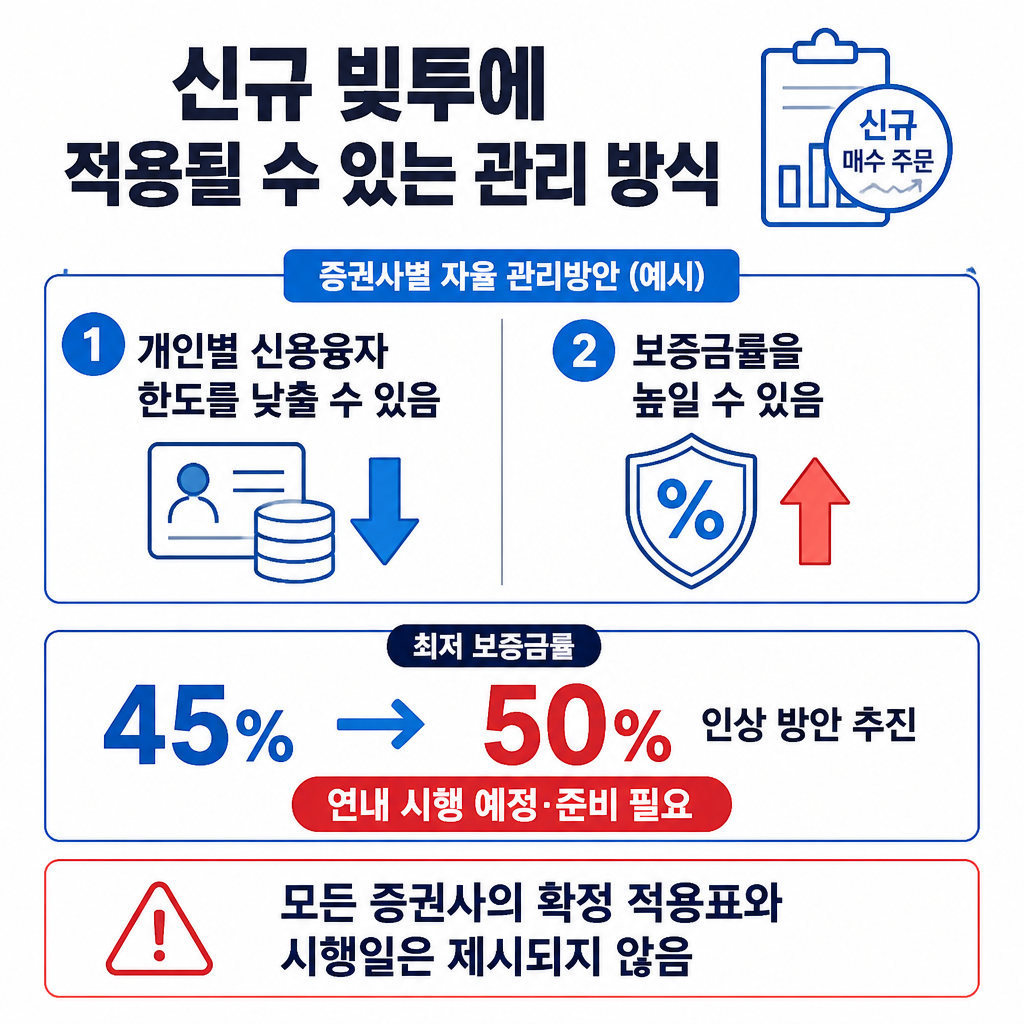
관리 대상 종목의 신규 거래에는 증권사별 자율 관리방안이 적용될 수 있습니다. 예를 들어 개인별 신용융자 한도를 낮추거나 보증금률을 높이는 방식입니다.
신용융자 최저 보증금률을 기존 45%에서 50%로 높이는 방안도 추진되고 있지만, 전산개발과 전 증권사의 이행 준비가 필요해 연내 시행 예정인 단계입니다. 따라서 현재 자료만으로 모든 증권사의 동일한 적용표나 확정 시행일을 말하기는 어렵습니다.
15% 기준이 앞으로 더 낮아질 수도 있나요?
금융투자협회는 시장 상황에 따라 종목별 관리 비중 목표를 15%에서 10%로 낮추는 방안도 연내 추진하거나 검토하고 있습니다. 다만 이는 현재 확정된 적용 기준이 아니라 향후 방안입니다.
따라서 현재는 ‘증권사 전체 신용융자 총액 대비 특정 종목 비중 15% 초과 여부’와 ‘2026년 10월 19일 이후 신규 투자분 적용’을 우선 구분하면 됩니다.



