
‘7년 뒤 환급률 100%’는 가입 후 7년 시점에 해약환급금이 납입보험료와 같아지도록 설계된다는 뜻입니다. 언제 해지해도 보험료를 돌려받는다는 의미는 아니며, 7년 이전에 해지하면 납입보험료보다 적은 환급금을 받을 수 있습니다. 금융감독원의 판매 제한은 2026년 9월 21일부터 시행됐고 생명보험사들은 같은 날 오후부터 해당 상품의 판매를 중단했다고 보도됐습니다. 다만 기존 계약에 판매중단 조치가 소급 적용되거나 환급 조건이 자동으로 바뀐다고 볼 근거는 없습니다.
‘7년 뒤 환급률 100%’는 어떤 의미인가요?
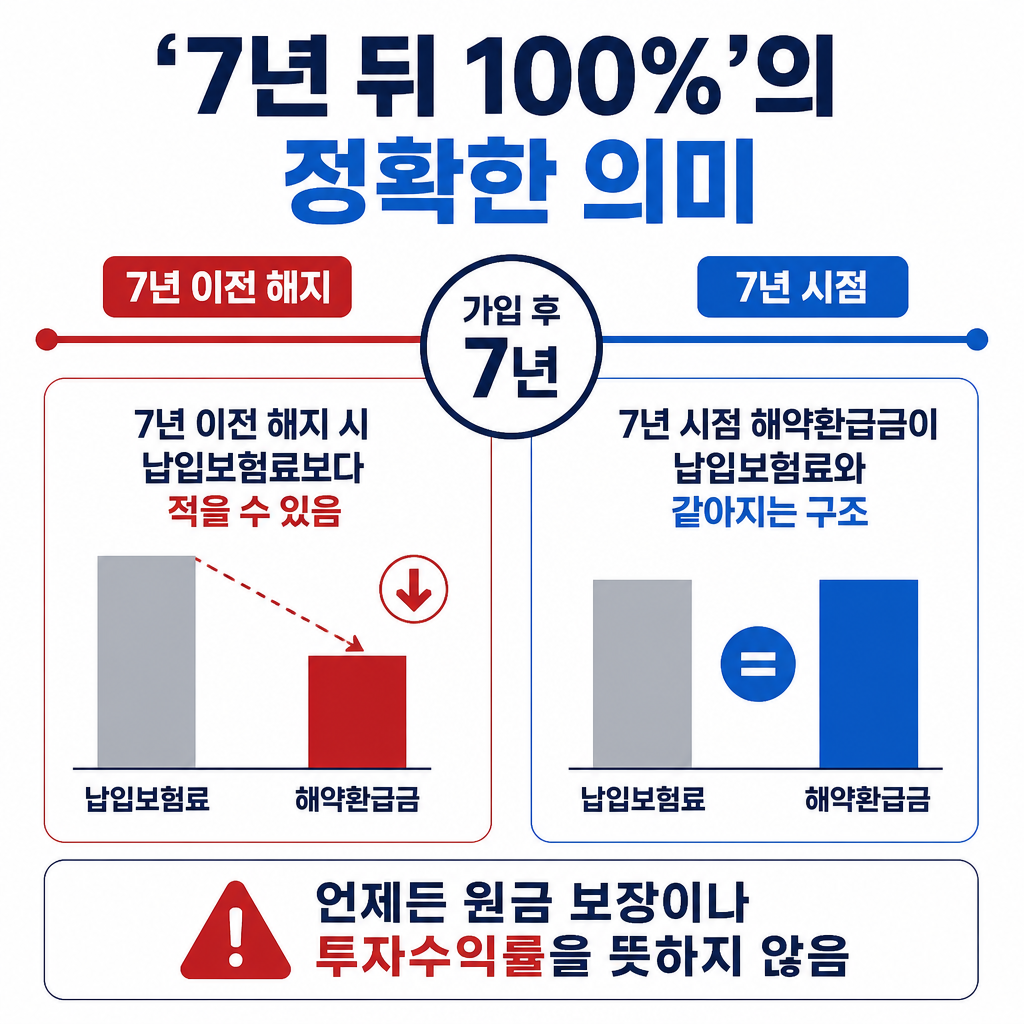
700 종신보험은 가입 후 7년 시점부터 해약환급률이 100%에 도달하도록 설계된 상품입니다. 여기서 환급률 100%는 해당 시점에 계약을 해지할 때 해약환급금이 납입보험료와 같아지는 구조를 뜻합니다.
반대로 7년 이전에 계약을 해지하면 납입한 보험료보다 적은 환급금을 받을 수 있습니다. 따라서 ‘7년 뒤 환급률 100%’를 언제든 원금이 보장되는 저축상품이나 투자수익률로 이해해서는 안 됩니다.
직장인이 확인해야 할 납입기간과 해약환급금은 무엇인가요?
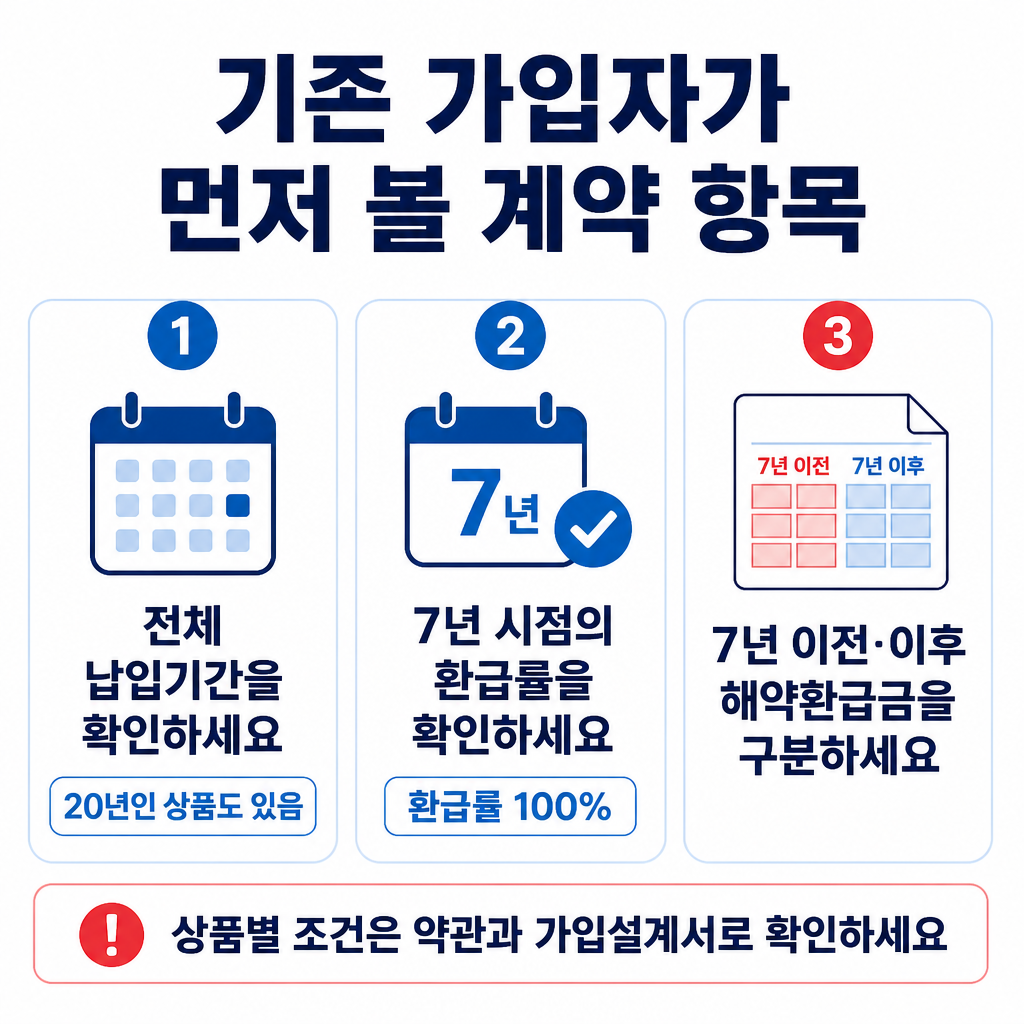
보도된 700 종신보험 중에는 납입기간이 20년인 상품이 있으며, 7년 시점에 해약환급률이 100%가 된 뒤에도 환급률은 110% 미만으로 유지되는 구조가 소개됐습니다.
따라서 7년이라는 시점만 보고 단기 저축상품처럼 판단하기보다 실제 납입기간과 해약환급금 표를 함께 확인해야 합니다. 같은 유형으로 불리는 상품이라도 모든 조건이 동일하다고 단정할 수 없으므로, 본인이 받은 약관과 가입설계서의 해지 시점별 금액을 구분해 보는 것이 중요합니다.
금융감독원의 판매 제한은 언제, 무엇에 적용됐나요?
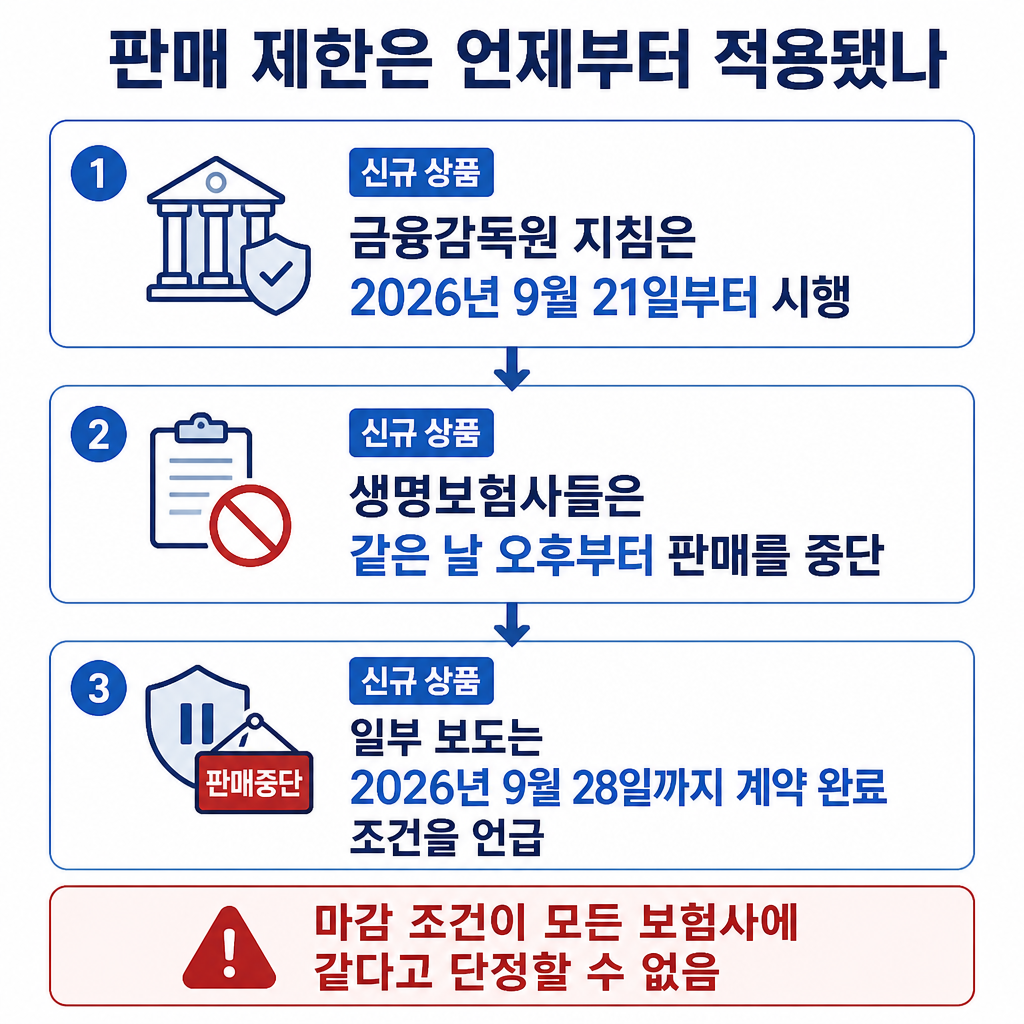
금융감독원은 2026년 9월 21일 감독행정을 통해 가입 후 7년이 지나면 해약환급금이 100%에 도달하는 700 종신보험의 판매를 제한하는 지침을 제시했고, 해당 지침은 같은 날부터 시행됐다고 보도됐습니다. 국내 생명보험사들은 이에 따라 2026년 9월 21일 오후부터 상품 판매를 중단했습니다.
일부 보도에서는 보험료 입금 기준으로 2026년 9월 28일까지 계약이 완료된 상품만 가입할 수 있다고 전했습니다. 다만 이 마감 조건이 모든 보험사와 계약에 동일하게 적용됐다고 단정할 수는 없습니다.
이미 가입한 사람에게 판매중단이 바로 적용되나요?
판매 제한은 신규 상품의 판매 중단에 관한 조치로 보도됐습니다. 기존 계약을 무효로 하거나 이미 정해진 환급 조건을 변경·소급 해지한다는 내용은 확인되지 않았습니다.
따라서 판매중단만으로 기존 계약의 환급률이 자동으로 바뀐다고 판단할 수는 없습니다. 기존 가입자는 가입 당시 약관과 가입설계서에서 납입기간, 해약환급금 표, 7년 이전 해지 시 환급금 조건을 확인해야 하며, 개별 계약의 지급액이나 유지·해지 여부는 해당 계약 내용을 기준으로 판단해야 합니다.
앞으로 같은 유형의 상품 설계는 어떻게 달라지나요?
보도에 따르면 금융감독원은 해약환급금을 표준형 종신보험의 계약자 적립금에 보험기간과 동일한 비율로 설정하는 설계 기준을 제시했습니다.
또 납입기간 중 해약환급금이 100%에 도달하는 상품에는 기존보다 30%포인트 이상 높은 해지율 가정을 적용할 계획이라고 전했습니다. 이는 향후 상품 설계와 가정에 관한 감독 방향이며, 개별 상품의 최종 약관 조건과 동일하다고 일반화해서는 안 됩니다.
기존 가입자는 판매중단 여부보다 본인 계약의 약관과 가입설계서를 먼저 확인하세요. 특히 7년 이전 해지 시 해약환급금, 전체 납입기간, 7년 이후 환급률을 따로 살펴보는 것이 필요합니다.



