결론부터 말하면, 2025년 휴머노이드 로봇 7000대 판매는 산업 보급이 시작됐다는 신호이지만, 7000대 전체가 생산·물류 현장에 투입됐다는 뜻은 아닙니다. 집계 대상에는 연구와 AI 모델 개선을 위한 구매가 포함됐고, 산업 현장에서도 아직은 소규모 시범 운영과 일부 상업적 배치가 함께 나타나는 단계입니다.
7000대는 모든 휴머노이드 로봇의 판매량인가요?

아닙니다. 약 7000대는 2025년 판매된 산업용·전문서비스용 휴머노이드 로봇을 가리키는 수치입니다. 소비자용과 군사용 로봇은 제외됐고, 의료용 로봇은 별도로 분류됐습니다.
분류 기준도 확인해야 합니다. 국제로봇연맹(IFR)은 사람처럼 생겼으며 인간을 위해 설계된 환경에서 자율적으로 움직이는 로봇을 휴머노이드로 봅니다. 다리가 반드시 있어야 하는 것은 아닙니다. 따라서 이 수치를 모든 관련 로봇의 전체 판매량이나 보급률로 확대해석하기는 어렵습니다.
7000대 전체가 생산 현장에 투입된 것은 아닌가요?
그렇게 보기는 어렵습니다. 판매된 로봇의 상당수는 생산 작업보다 AI 모델을 개선하기 위한 데이터 생성 목적으로 연구기관이나 기업이 구매한 것으로 설명됩니다.
자동차 제조사처럼 산업 도입에 나선 기업도 공장에 한 자릿수, 많을 때 두 자릿수 규모를 투입하는 소규모 시범 운영 단계였습니다. 판매량과 실제 현장 투입 대수, 반복적으로 운영되는 상업 설비의 수는 같은 지표가 아닙니다.
산업 현장에 실제로 쓰인 사례도 있나요?
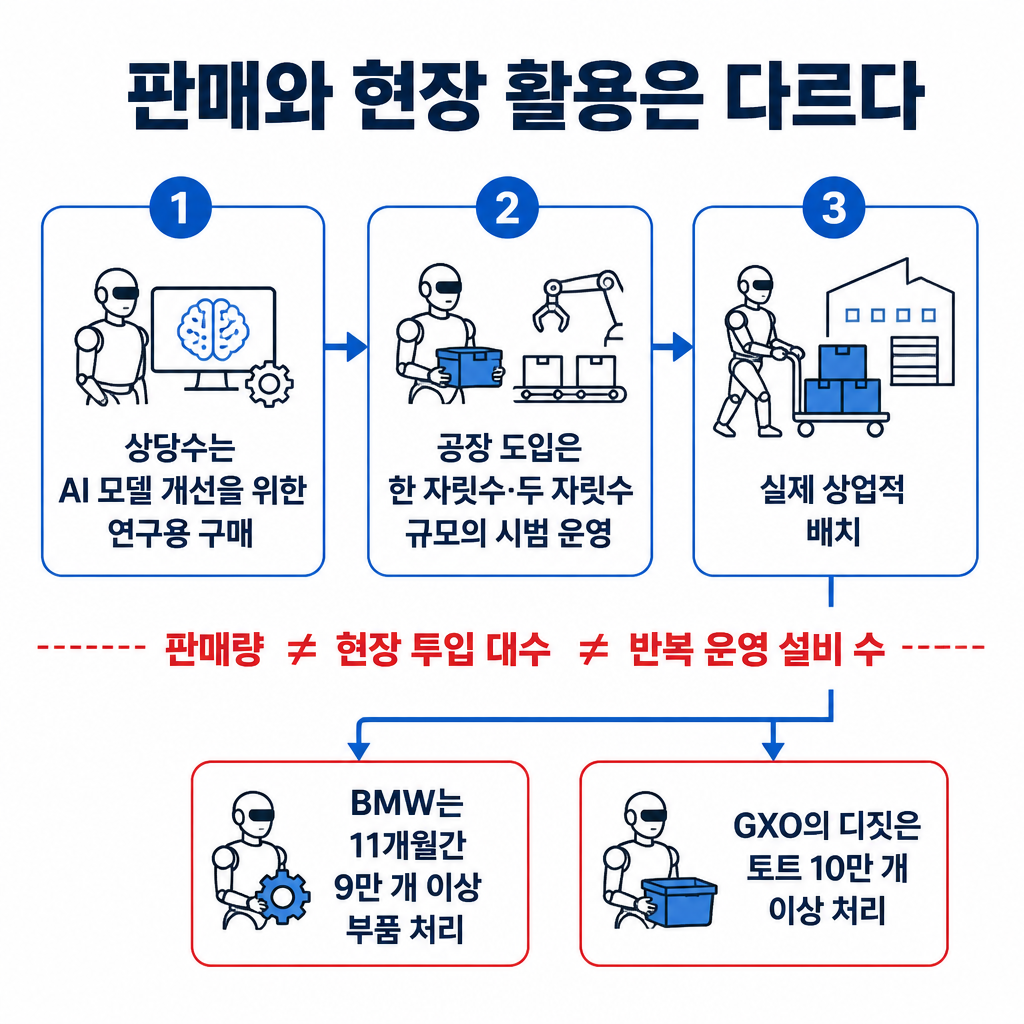
실제 상업적 배치 사례는 있습니다. BMW는 피규어AI 로봇을 11개월간 시범 운영해 9만 개 이상의 부품을 처리했고, 애질리티 로보틱스의 디짓은 GXO 물류센터에서 토트 10만 개 이상을 처리한 사례가 소개됐습니다.
다만 이런 사례는 휴머노이드 로봇이 현장 업무에 활용될 수 있음을 보여주는 사례이지, 7000대 전부가 대규모 생산이나 물류에 배치됐다는 의미는 아닙니다. 현재는 연구용 구매, 시범 운영, 상업적 배치가 섞여 있는 초기 도입 단계로 구분하는 편이 정확합니다.
현재 단계와 향후 대규모 확산은 어떻게 구분하나요?

딜로이트는 2025~2030년을 개념검증과 초기 산업 적용 시기로, 2030~2035년을 제조·물류·서비스 분야의 대규모 확산 시기로 구분했습니다. 자동차 제조는 표준화된 공정과 높은 부품 이송 수요 때문에 도입이 먼저 본격화될 시장으로 제시됐습니다.
앞으로의 출하량과 시장 규모 전망은 현재 실적과 구분해야 합니다. BofA는 2026년 세계 휴머노이드 출하량을 약 9만 대, 2030년을 120만 대로 전망했고, 딜로이트는 2035년 시장 규모를 380억달러로 예상했습니다. 이는 확정된 보급 실적이 아니라 전망치입니다.