
2027년 1월 1일 이후 양도·대여분부터 가상자산 소득과세가 시행될 예정입니다. 핵심은 거래 시점을 먼저 나눈 뒤, 취득가액을 실제 자료로 확인하고, 같은 과세기간의 손익통산과 다음 해 이월공제를 구분하는 것입니다. 양도·대여 소득은 기타소득으로 분리과세되며, 거주자는 다음 해 5월에 자진신고·납부합니다.
가상자산 과세는 언제부터 어떤 소득에 적용되나요?
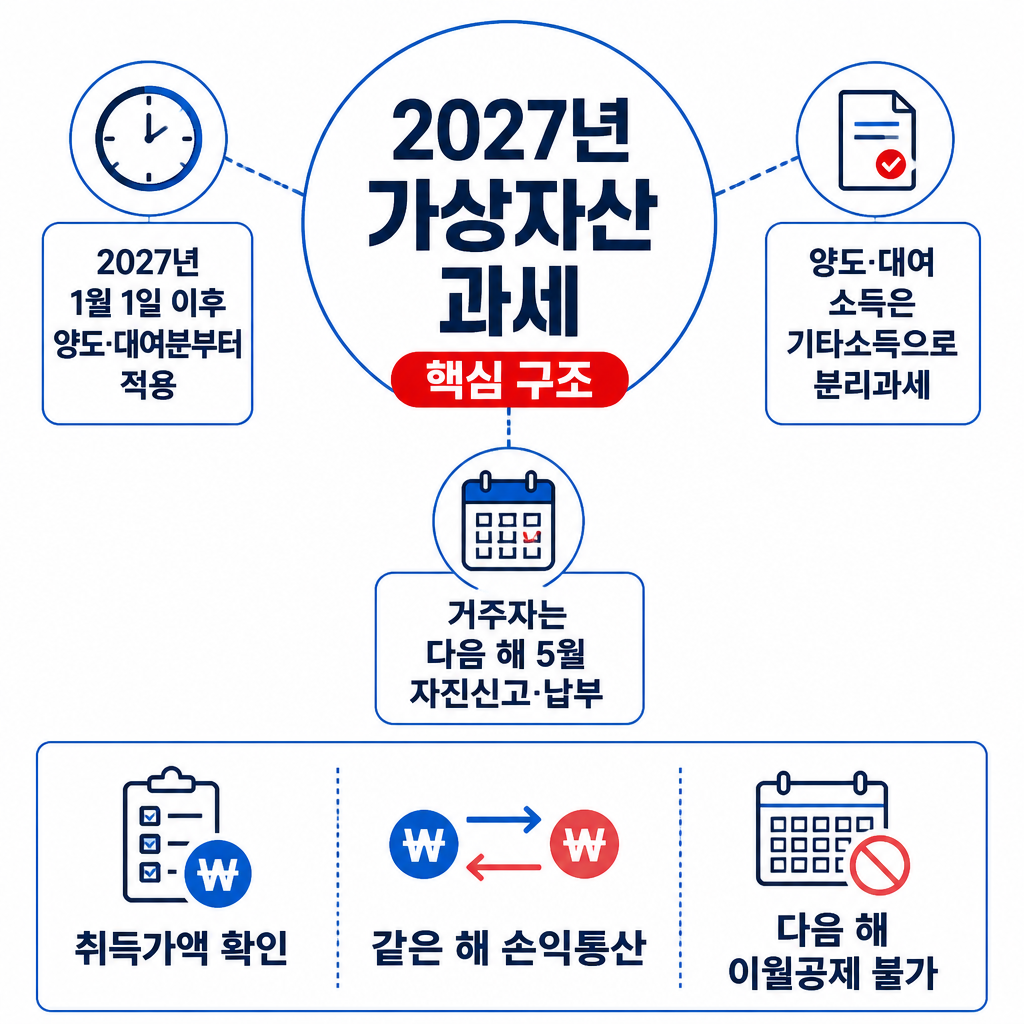
국회예산정책처 자료에 따르면 가상자산 소득과세는 2027년 1월 1일 이후 양도·대여분부터 시행될 예정입니다. 따라서 보유 자체가 아니라 양도하거나 대여해 발생한 소득인지, 그리고 해당 거래가 시행 예정일 이후인지 먼저 구분해야 합니다.
가상자산의 양도·대여로 발생한 소득은 기타소득으로 분리과세되는 구조입니다. 거주자는 해당 소득을 다음 해 5월에 자진신고·납부하게 되므로, 거래가 발생한 연도별로 자료를 나눠 보관하는 것이 중요합니다.
취득가액은 어떤 순서로 계산하나요?
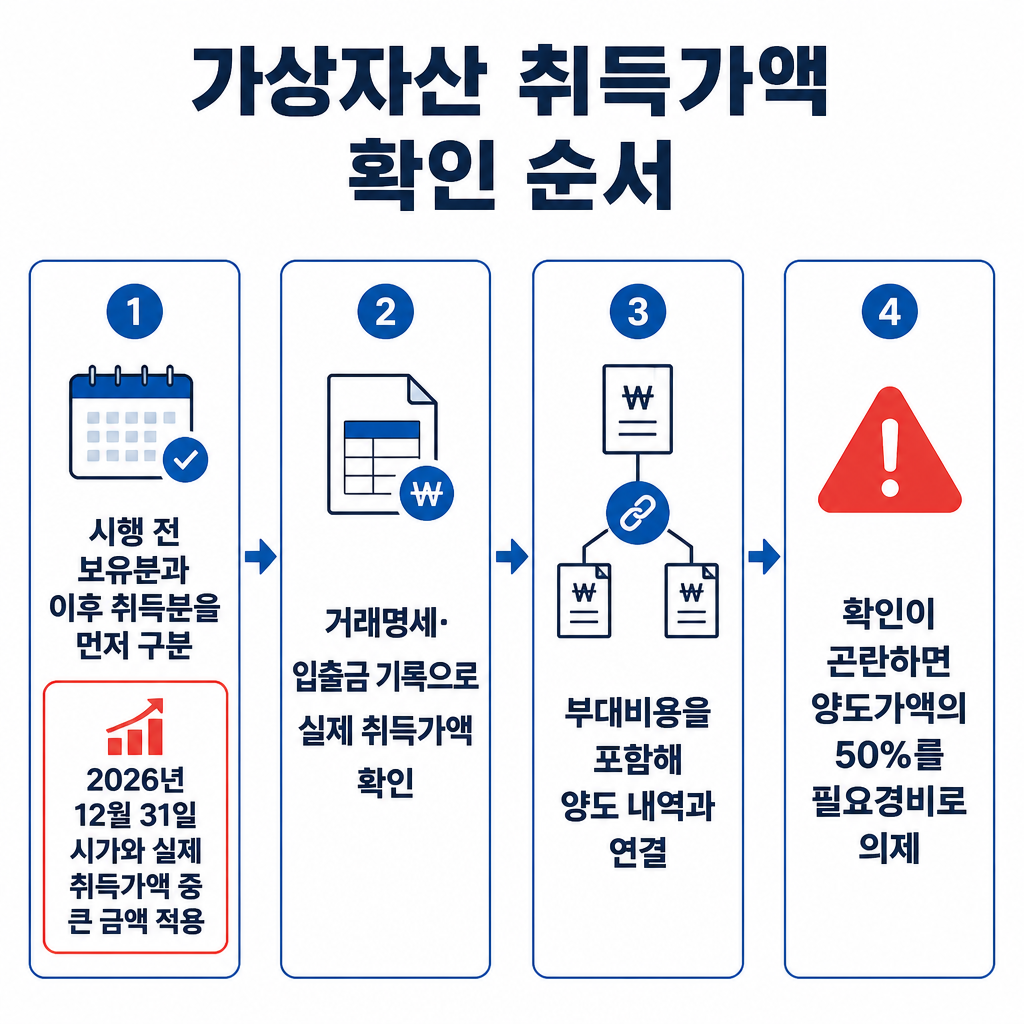
과세소득은 총수입금액에서 실제 취득가액과 부대비용을 필요경비로 공제해 계산합니다. 따라서 거래별 매수 금액과 관련 비용을 확인할 수 있는 거래명세, 입출금 기록 등을 양도 내역과 연결해 정리하는 것이 기본입니다.
시행일 전에 보유한 가상자산은 별도 기준을 적용합니다. 2026년 12월 31일의 시가와 실제 취득가액 중 큰 금액을 취득가액으로 인정하므로, 시행 전 보유분과 그 이후 취득분을 같은 방식으로만 기록해서는 안 됩니다.
실제 취득가액을 확인하기 곤란한 경우에는 양도가액의 50%를 필요경비로 의제합니다. 이는 자료가 부족할 때 적용되는 예외 기준이므로, 처음부터 실제 취득가액을 확인할 수 있는 자료를 확보했다면 예외 기준과 혼동하지 않는 것이 좋습니다.
손실은 같은 해에 공제하거나 다음 해로 넘길 수 있나요?
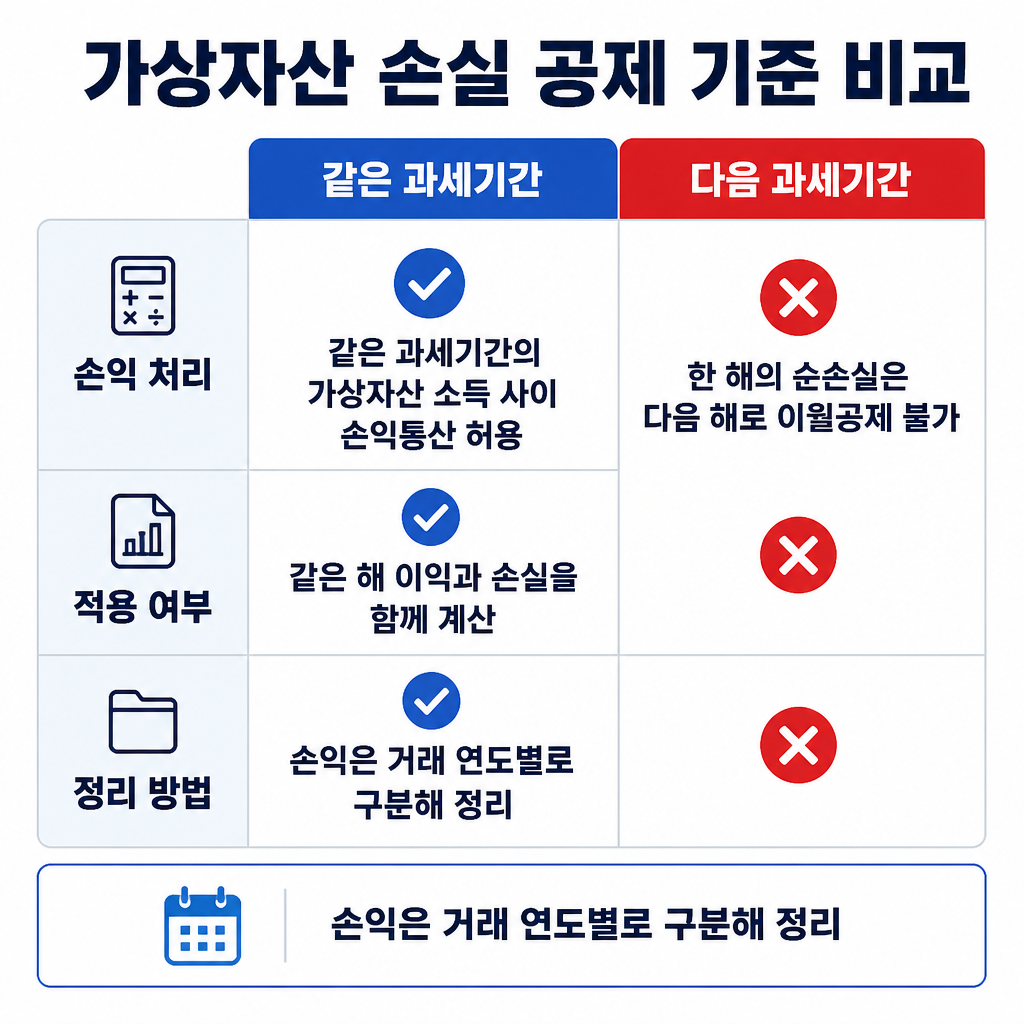
같은 과세기간에 발생한 가상자산 소득 사이에서는 손익통산이 허용됩니다. 같은 해의 양도·대여 거래를 함께 정리할 때 이익과 손실을 연도별로 구분해 계산하는 이유입니다.
다만 한 해의 순손실을 다음 과세기간으로 이월해 이후 소득에서 공제하는 것은 허용되지 않습니다. 따라서 손실이 발생한 연도의 금액을 다음 해 소득에서 자동으로 차감할 수 있다고 이해해서는 안 됩니다.
과세 대상 금액과 거래자료는 어떻게 구분해 정리하나요?
가상자산 소득이 연 250만원 이하이면 과세하지 않고, 이를 초과하면 250만원을 공제한 금액을 과세 대상으로 봅니다. 보도된 현행 구조에서는 초과분에 기타소득세와 지방소득세를 합산한 총 22%가 적용된다고 설명되지만, 이 글에서는 개인별 세액을 계산하지 않습니다.
거래자료는 거래 연도, 양도·대여 여부, 자산별 취득가액, 부대비용, 손익을 구분해 모으는 방식이 적절합니다. 여러 해외 거래소나 개인지갑을 이용했다면 기록이 분산될 수 있어 거래내역을 직접 모아 취득가액과 손익을 연결해야 합니다.
스테이킹·렌딩·하드포크·에어드롭 수익은 명확한 과세기준이 아직 마련되지 않은 것으로 설명됩니다. 따라서 이를 양도·대여 소득과 동일한 기준으로 단정해 정리하기보다는 별도 내역으로 구분해 두는 편이 안전합니다.



