
무료 보험 강연이나 박람회에서 ‘100세까지 보장’이라는 설명을 들었더라도 모든 보장이 같은 나이까지 유지된다고 단정해서는 안 됩니다. 먼저 계약서와 상품설명서에서 주계약과 주요 특약의 보장 만기를 각각 확인하고, 보장 내용과 상품 목적을 살펴본 뒤 기존 보험과 비교해야 합니다. 현장에서 가입할 때는 상담 자료를 남기고 계약자가 직접 청약 절차를 진행하는 것이 중요합니다.
‘100세 보장’이라는 말만으로 모든 보장이 100세까지 유지될까?
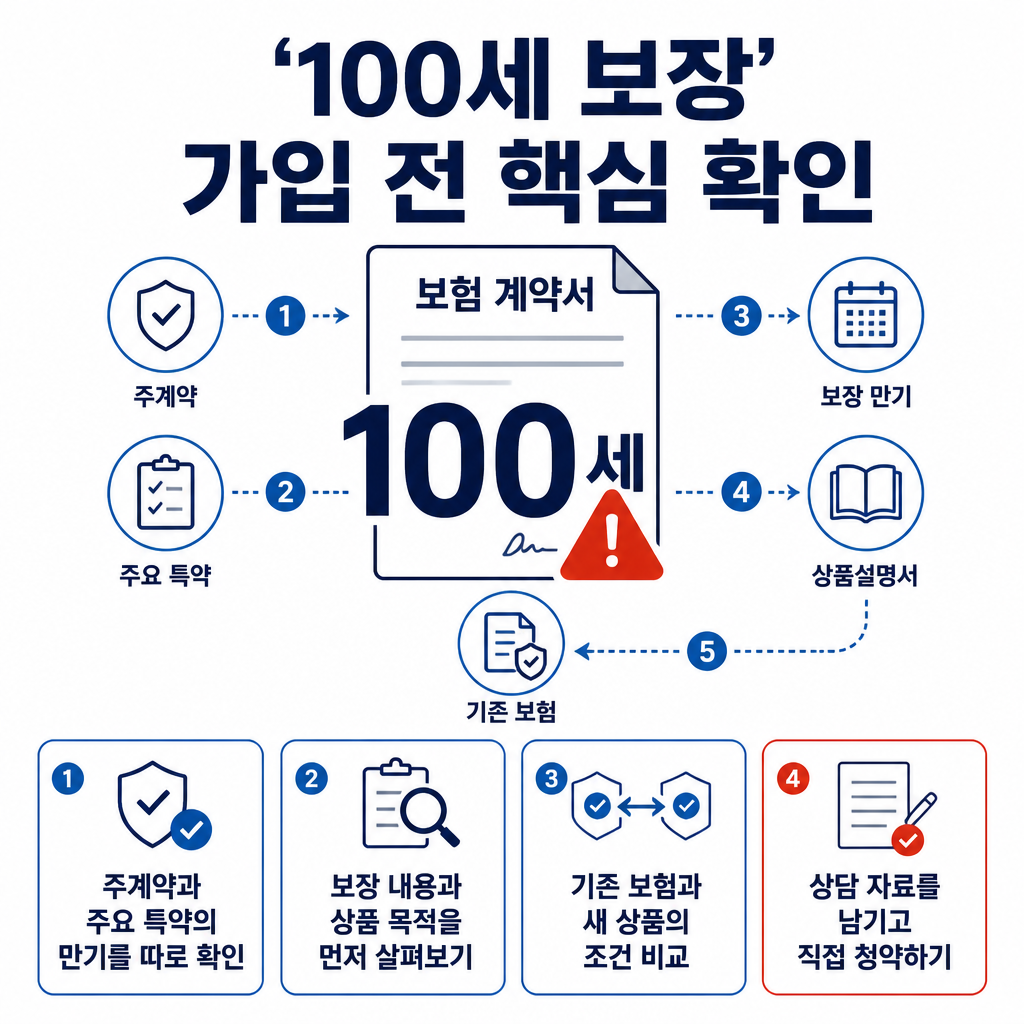
그렇지 않습니다. 베이비페어에서 새 보험의 모든 보장이 100세까지 유지된다고 안내했지만, 실제 주요 특약의 만기가 30세 또는 80세였던 사례가 접수됐습니다.
따라서 ‘100세 보장’이라는 행사 설명만 확인하지 말고 계약서와 상품설명서에서 주계약의 만기와 주요 특약별 만기를 따로 대조해야 합니다. 특히 특약이 언제까지 유지되는지, 어떤 보장에 해당하는지를 구분해서 읽어야 합니다.
가입 전 계약 내용은 어떤 순서로 확인해야 할까?
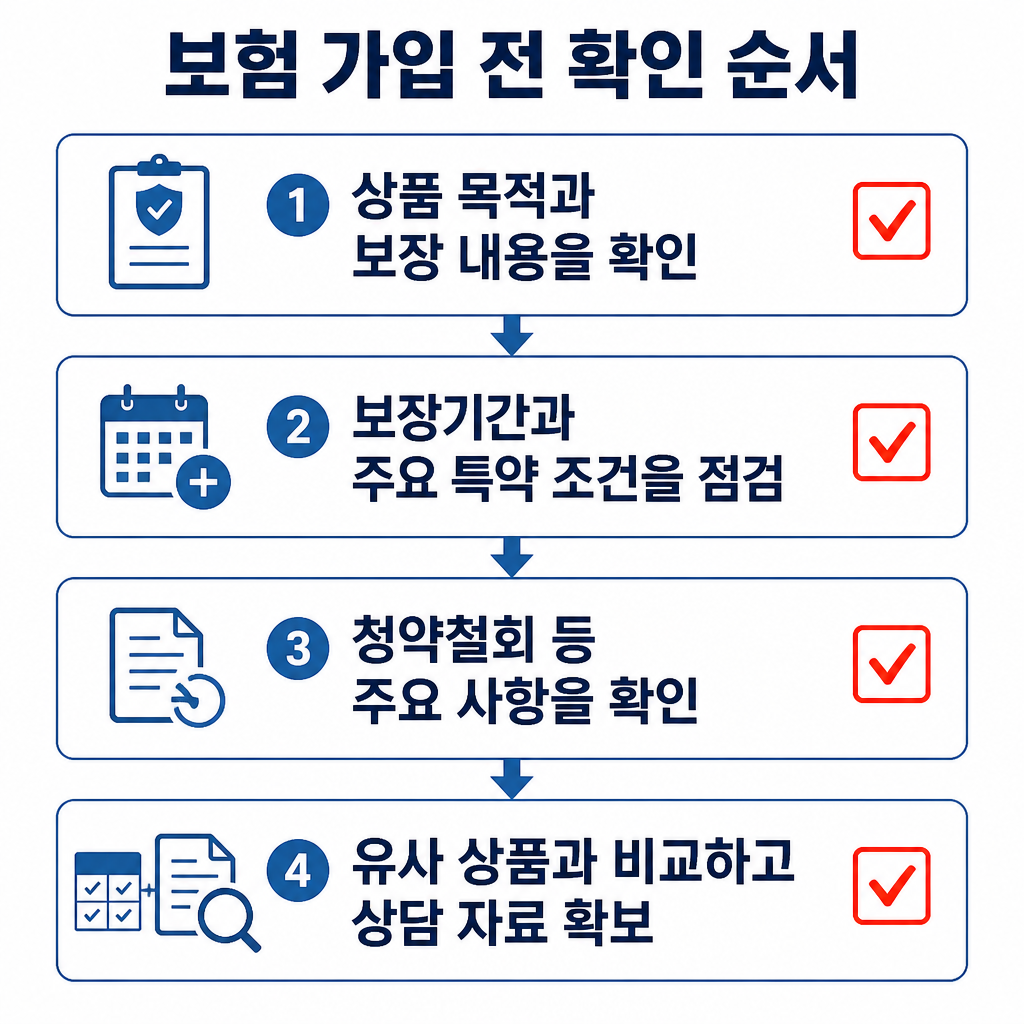
첫 단계는 상품의 목적과 보장 내용입니다. 그다음 보장기간과 주요 특약의 조건을 확인하고, 청약철회 등 주요 사항을 살펴본 뒤 유사 상품과 비교하는 순서가 적절합니다. ‘100세’라는 숫자보다 실제로 어떤 보장이 어떤 기간 동안 유지되는지가 판단 기준이 됩니다.
상담을 받을 때는 설계사의 소속과 성명을 확인하고 안내자료, 상담 녹취, 문자 등 상품 설명자료를 확보해 두는 것이 좋습니다. 행사에서 들은 설명과 서류의 내용이 다를 때 무엇을 안내받았는지 확인할 수 있는 자료가 되기 때문입니다.
기존 보험을 해지하고 새 보험에 가입하라는 권유를 받았다면 무엇을 비교해야 할까?
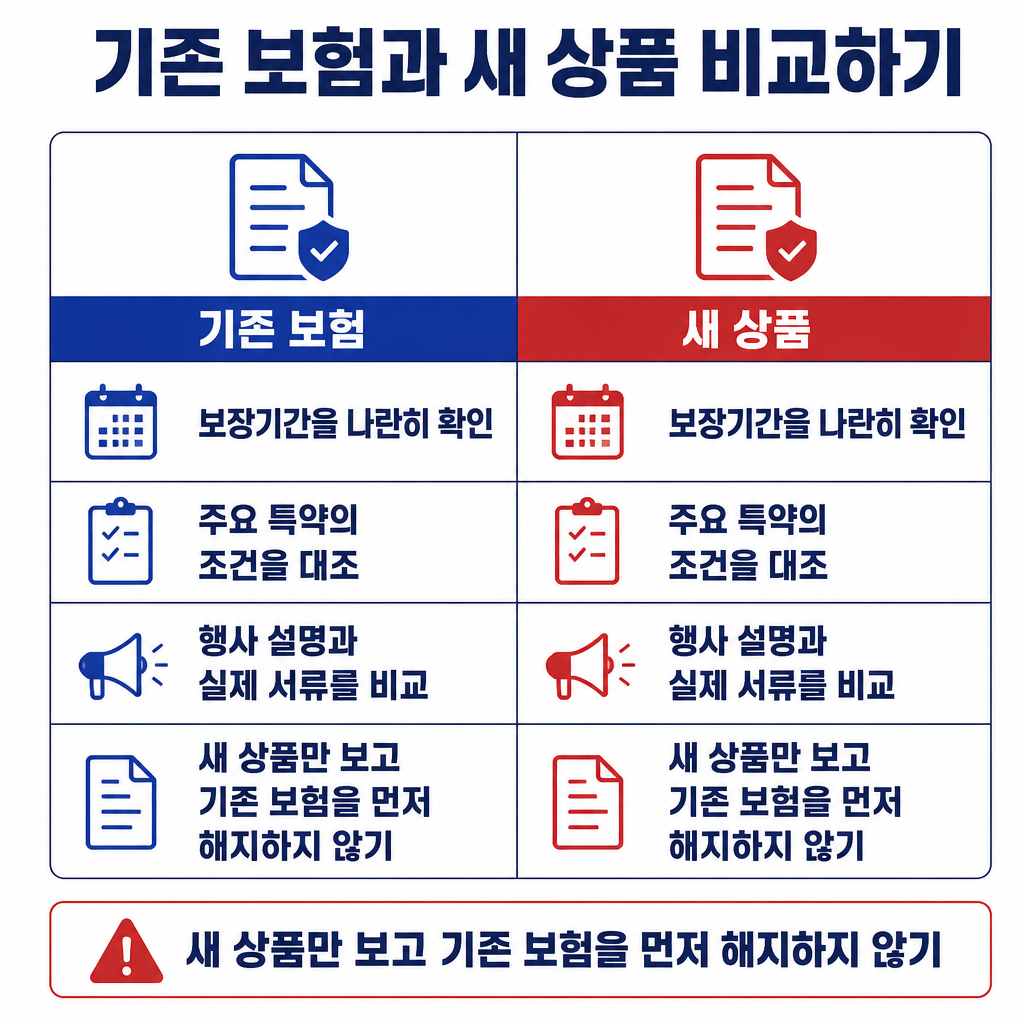
기존 보험을 먼저 해지하기보다 새 상품과 기존 상품의 계약 조건을 나란히 확인해야 합니다. 비교할 항목은 보장기간과 주요 특약이며, 행사에서 설명한 내용과 실제 서류의 조건도 함께 대조해야 합니다.
금융감독원은 무료 강연과 박람회에서 보험상품의 불리한 조건을 숨기거나 기존 계약의 갈아타기를 유도하는 사례가 잇따르자 암행점검에 나섰다고 밝혔습니다. 소비자 경보 이후에도 관련 민원이 접수된 만큼, 새 상품의 홍보 문구만으로 기존 계약을 정리하지 않는 것이 필요합니다.
현장에서 바로 가입하지 않으려면 어떻게 행동할 수 있을까?
보험상품 홍보에 참여하고 싶지 않다면 강연 참석을 거부하거나 현장을 떠날 수 있습니다. 설명을 더 확인하고 싶다면 즉시 청약하기보다 상품설명서와 계약 조건을 먼저 살펴보는 방식으로 판단할 수 있습니다.
청약을 진행할 때는 설계사에게 휴대전화를 맡기지 말고 계약자가 직접 절차를 진행해야 합니다. 입력 내용과 동의 여부를 본인이 확인해야 행사에서 들은 설명과 실제 청약 내용의 차이를 줄일 수 있습니다.
가입 후 해피콜에서는 어떻게 답해야 할까?
가입 후 완전판매 모니터링인 해피콜을 받을 때는 실제로 설명받은 내용대로 답변해야 합니다. 설명받지 않은 내용을 들었다고 답하거나 행사에서 들은 ‘100세 보장’이라는 홍보 문구만으로 계약 내용을 판단해서는 안 됩니다.
해피콜에서는 주계약과 특약의 만기, 보장 내용처럼 실제 서류와 상담에서 확인한 사항을 기준으로 답해야 합니다. 설명과 계약서가 다르게 느껴진다면 그 차이를 그대로 확인하는 것이 중요합니다.



